O BTG Pactual tirou o Hedge Brasil Shopping (HGBS11) e incluiu o Kinea Hedge Fund (KNHF11) na carteira recomendada de fundos imobiliários (FIIs) para outubro. O novo fundo entra com peso de 5% e marca a estreia da carteira no segmento de hedge funds.
Os analistas também cortaram o Patria Crédito Estruturado (RBRY11) de 5% para 2% e o Bresco Logística (BRCO11) de 4,5% para 2,5%. Na outra ponta, elevaram o Vinci Logística (VILG11) para 5,5% e o Vinci Shopping Centers (VISC11) para 6%.
Assinada por Matheus Oliveira, do BTG Pactual, com Caio Araujo, da Empiricus Research, como analista convidado, a carteira segue com 16 fundos. O dividend yield anualizado é de 11,3%, o equivalente a 87,2% do CDI (Certificado de Depósito Interbancário).
Como os rendimentos de FIIs são isentos de Imposto de Renda para pessoa física, a comparação com o CDI líquido do tributo sobe para 102,6%. A liquidez média diária dos fundos recomendados é de R$ 10,8 milhões.
Por que o HGBS11 saiu
Com a saída do HGBS11, que tinha peso de 3%, o número de fundos de shoppings na carteira caiu de quatro para três. Seguem no segmento o Vinci Shopping Centers, o HSI Malls (HSML11) e o Gazit Malls (GZIT11).
A fatia do setor recuou de 11,5% para 10,5%. É menos que os 12,4% que os shoppings representam no IFIX (Índice de Fundos de Investimento Imobiliário), referência da carteira.
“A posição em HGBS11 já possuía menor representatividade na carteira e foi desmontada em razão de um ajuste na exposição ao setor de shopping centers, tanto em relação ao peso da alocação quanto, principalmente, à quantidade de veículos”, escreveram Matheus Oliveira e Caio Araujo.
O espaço foi para o Vinci Shopping Centers, cujo peso passou de 4% para 6%. Gerido pela Vinci Compass, o fundo tem cerca de 310 mil m² de ABL (área bruta locável) própria, espalhados por dezenas de empreendimentos em várias regiões do país.
A cota negocia com P/VPA (preço sobre valor patrimonial) de 0,89 vez e dividend yield anualizado de 9,8%. Para o BTG, a tese passa pela captura operacional das aquisições recentes e pela reciclagem de ativos, com potencial de ganho de capital e reforço de caixa.
Aposta no Kinea Hedge Fund
Lançado em fevereiro de 2023, o Kinea Hedge Fund é um FII multiestratégia com patrimônio líquido de R$ 1,946 bilhão. No fim de agosto, tinha 57,1% dos recursos em CRIs (Certificados de Recebíveis Imobiliários), 30,5% em imóveis e 10,2% em cotas de outros FIIs.
Ações somavam 1,1% e o caixa, 8%. A conta passa de 100% por causa de operações compromissadas, que os analistas consideram em patamar controlado.
“A grande vantagem de um FII hedge fund está justamente nessa liberdade de mandato: o veículo consegue capturar a valorização dos imóveis e, ao mesmo tempo, gerar renda com ativos de crédito”, afirmaram Oliveira e Araujo.
No crédito, 40% do patrimônio está indexado ao IPCA (Índice Nacional de Preços ao Consumidor Amplo). A taxa média de aquisição foi de IPCA + 10,42% ao ano, e a marcação a mercado está perto de IPCA + 12,2%. Outros 17,1% seguem o CDI, comprados em média a CDI + 3,25%.
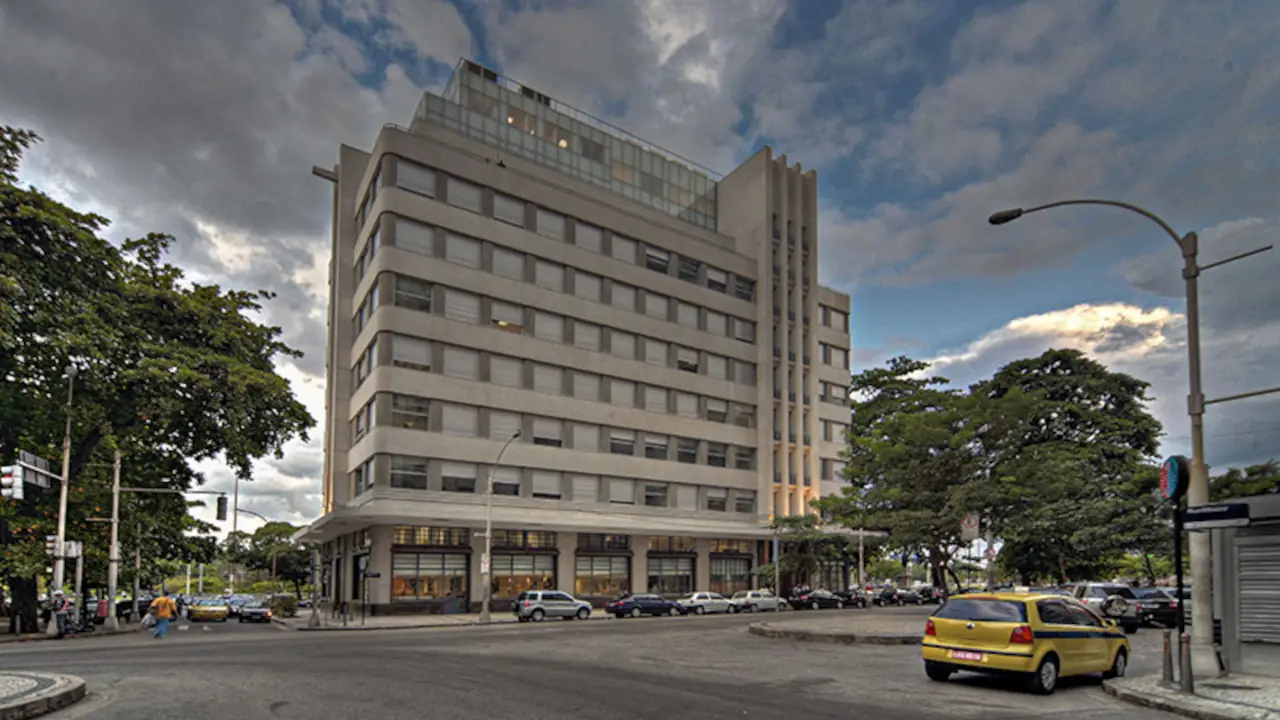
No tijolo, o fundo tem lajes corporativas no Edifício São Luiz e no HL Faria Lima, ambas com vacância zerada. Completam a parcela imobiliária uma fatia de 25% do Shopping Uberaba e unidades residenciais no Cidade Matarazzo.
A distribuição é linearizada em R$ 1,00 por cota, dentro de um guidance entre R$ 0,95 e R$ 1,05. Segundo o BTG, a reserva acumulada de R$ 1,58 por cota dá conforto adicional ao fluxo de rendimentos.
Cotado a R$ 92,37, o KNHF11 negocia a 0,93 vez o valor patrimonial, com desconto maior que a sua média histórica, e paga dividend yield anualizado de 13%. Com a entrada, a Kinea passa a responder por 33% da carteira, somando também KNCR11 e KNIP11.
Menos crédito estruturado, logística mais seletiva
O corte mais forte veio no crédito. O Patria Crédito Estruturado perdeu três pontos percentuais de peso, mesmo entregando o maior dividend yield anualizado entre os fundos de recebíveis da carteira, de 14,5%.
O fundo do Pátria tem 85% da carteira atrelada ao CDI, com taxa contratada de CDI + 4,1% ao ano. Os outros 15% estão em IPCA + 6,1%. Segundo o relatório, os spreads acima dos de operações high grade refletem um perfil de risco mais arrojado.
“A redução em RBRY11 é justificada por uma postura mais rigorosa em relação ao crédito estruturado”, explicaram os analistas.
Mesmo menor, o segmento de recebíveis segue como o maior da carteira, com 44% do total, ante 47% em setembro. Kinea Rendimentos Imobiliários (KNCR11) e Kinea Índice de Preços (KNIP11) continuam como as maiores posições, com 14% cada.
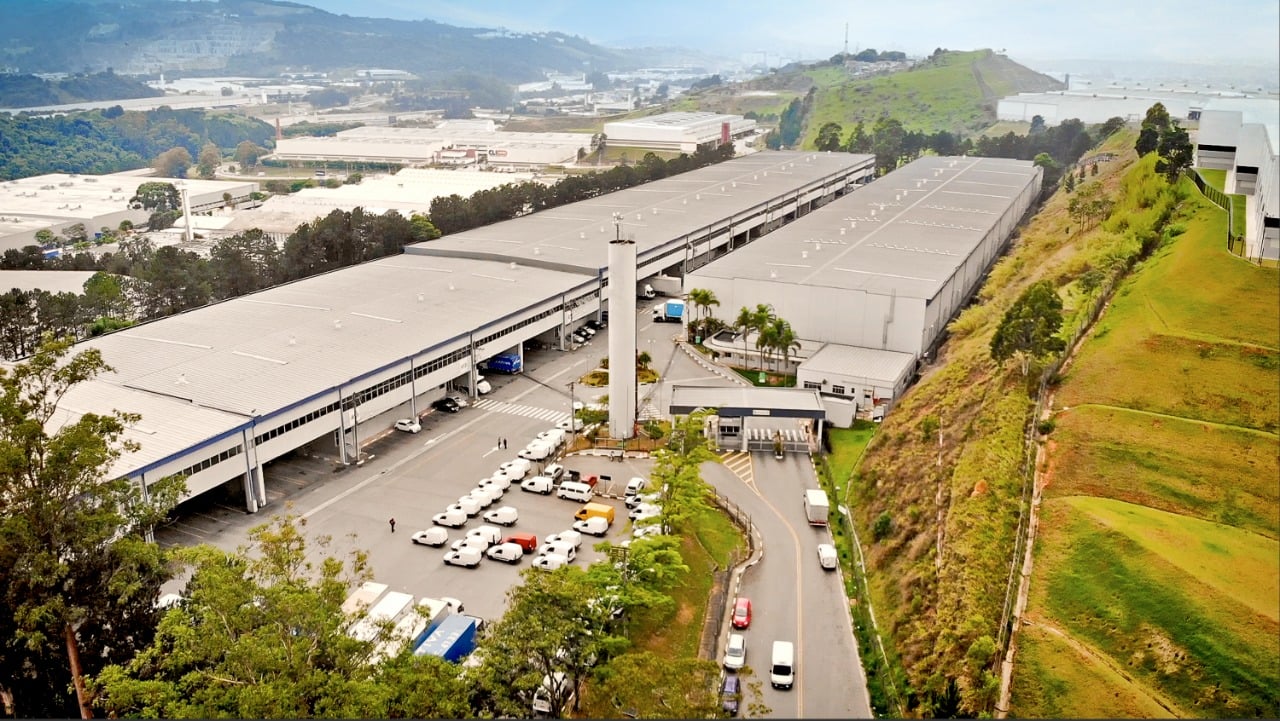
Nos galpões, o BTG trocou peso do Bresco Logística pelo Vinci Logística, em busca de teses com maior potencial de captura de valor. O segmento passou de 25% para 24% da carteira.
Desempenho e perspectivas
Em setembro, a carteira caiu 0,82%, desempenho pior que o do IFIX, que recuou 0,20%. No ano, porém, o portfólio sobe 0,48%, enquanto o índice acumula queda de 0,53%.
Desde o início, em julho de 2019, a carteira acumula valorização de 64,32%, contra 43% do IFIX. O cálculo considera dividendos e a variação das cotas no mercado secundário.
A reprecificação dos juros globais pesou sobre os ativos de risco no mês. Nos Estados Unidos, o Federal Reserve (Fed, o banco central americano) retomou as altas de juros, com o petróleo pressionado pelas tensões no Estreito de Ormuz.
No Brasil, o Comitê de Política Monetária (Copom) cortou a Selic para 13,75% ao ano, mas a desinflação ficou menos linear. Para outubro, os analistas esperam que a eleição ganhe protagonismo nas expectativas sobre contas públicas e juros longos.
Nos FIIs, o diagnóstico é de aversão a risco persistente, alimentada por juros altos, incertezas domésticas e externas, mudanças na dinâmica dos fluxos e preocupação com o risco de crédito.
“Para os fundos de tijolo, em especial, a assimetria nos parece favorável, diante de um desconto acima da média histórica da categoria”, avaliaram Oliveira e Araujo.
Na média, os 16 fundos da carteira negociam a 0,88 vez o valor patrimonial. O dividend yield dos últimos 12 meses é de 11,9%, e o retorno no período, de 6,7%.