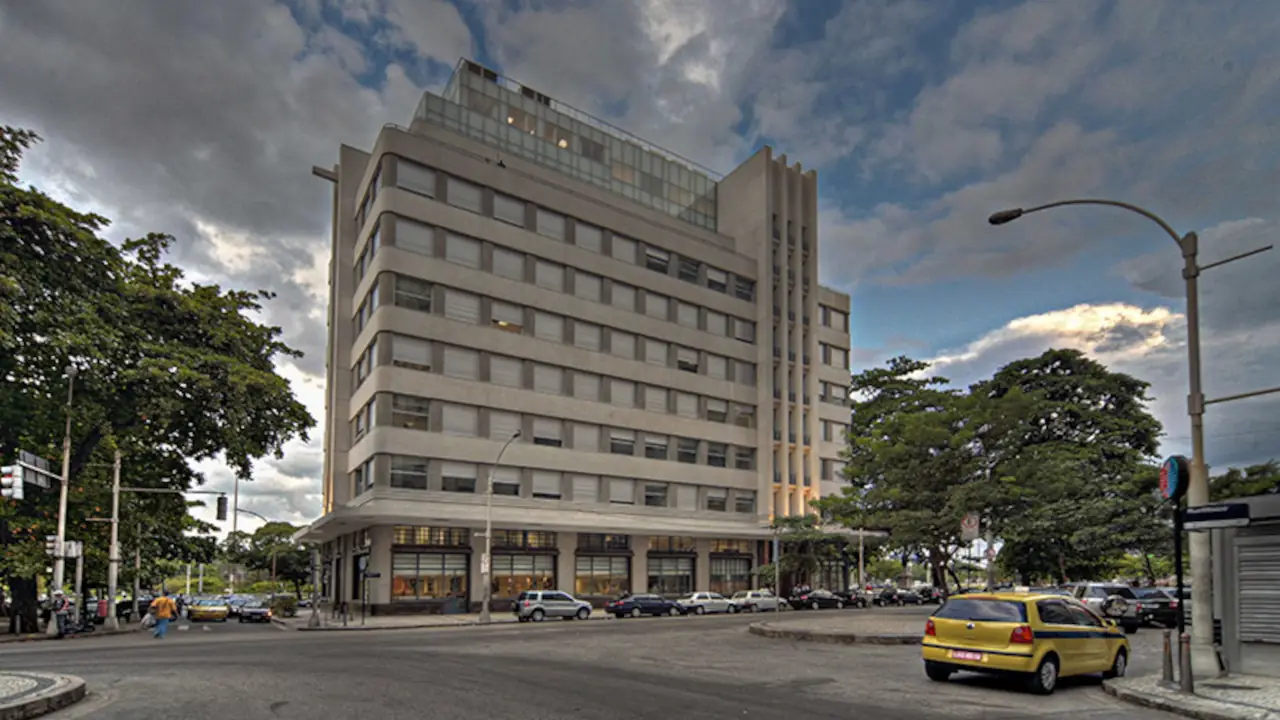
O BB Investimentos recomenda que os cotistas do Arch Edifícios Corporativos (AIEC11) aprovem a venda dos dois imóveis da carteira para fundos do Pátria Investimentos, mesmo com a operação fechando abaixo do custo de aquisição. A assembleia geral extraordinária (AGE) foi convocada em 21 de setembro e recebe votos até 5 de outubro, pela plataforma Cuore.
A proposta chega num momento de valorização do fundo imobiliário (FII). A cota subiu cerca de 35% em 2026, puxada por novas locações que ampliaram a capacidade de distribuição. Hoje, o fundo negocia perto de 0,90 vez o valor patrimonial (P/VP), o patamar mais alto desde setembro de 2021, segundo gráfico do relatório.
Duas ofertas, dois formatos de pagamento
O Pátria fez uma oferta para cada imóvel. Pelo Standard Building, no centro do Rio de Janeiro e alugado à Rede D’Or até 2031, o Pátria Renda Urbana (HGRU11) ofereceu R$ 79,4 milhões, cerca de 2% acima da avaliação de R$ 78 milhões feita pela Arch.
O cap rate, taxa que mede a renda anual do aluguel sobre o preço do imóvel, ficou em 9,6%. Todo o pagamento sairia em cotas do HGRU11, que hoje negociam com desconto.
O ativo mais valioso está em São Paulo. O Pátria Escritórios (HGRE11) ofereceu R$ 288 milhões pelo Ed. Rochaverá Torre D (Diamond), prédio de alto padrão técnico na região da Chucri Zaidan, avaliado em cerca de R$ 286 milhões para o fim de 2026. Desse total, R$ 80,6 milhões viriam em cotas e R$ 207,4 milhões em dinheiro, parcelados em até seis meses.
O cap rate de 8,4% está alinhado ao dos escritórios mais caros da capital paulista.
“Considerado somente o valor patrimonial dos imóveis, a oferta fica quase 1% acima do que a Arch projeta para o encerramento de 2026, um saldo levemente positivo, a nosso ver”, avalia André Oliveira, analista de fundos imobiliários do BB Investimentos.
Venda abaixo do custo ameaça os rendimentos
O problema aparece quando se compara a oferta com o preço pago. O Standard Building custou R$ 115 milhões em 2020, e o Rochaverá, mais de R$ 336 milhões. São cerca de R$ 451 milhões investidos contra R$ 367 milhões oferecidos agora, uma perda de aproximadamente R$ 17 por cota.
Só a parcela em dinheiro, no entanto, tem efeito imediato no caixa. E é justamente ela que pesa, porque os FIIs precisam distribuir 95% do lucro caixa aos cotistas. A própria gestora admite o impacto no material da assembleia.
“As parcelas recebidas em dinheiro gerarão prejuízo base caixa, com consequente restrição de distribuição de dividendos futuras, por prazo ainda indeterminado”, informa a Arch no documento da AGE.
Saídas dependem de nova assembleia
Há formas de contornar a falta de rendimentos. Todas, contudo, dependem de aprovação em uma nova assembleia, que poderia decidir pela amortização ou pela liquidação do fundo.
Na liquidação, existem dois caminhos. No primeiro, o investidor recebe diretamente as cotas de HGRU11 e HGRE11 e escolhe se fica com elas ou se vende na hora. No segundo, o próprio AIEC11 vende os papéis na bolsa e repassa o dinheiro aos cotistas, rota que o banco considera a menos provável.
“Nessa segunda via, avaliamos que o prazo se alongaria, por conta das travas de lock-up e do teto diário de negociação usuais em operações assim”, explica Oliveira.
O lock-up é o período em que as cotas recebidas na transação ficam bloqueadas para venda.
Quem ganha e quem perde com a liquidação
Como parte do pagamento viria em cotas, o banco estimou quanto o investidor receberia de fato. Pelas cotações atuais do HGRU11 e do HGRE11, somadas ao caixa do AIEC11, o ganho bruto seria de cerca de 12% sobre o preço de hoje.
Os proventos dos novos fundos ficariam perto de 7% acima do que a Arch projeta para o segundo semestre de 2027, considerando a proporção paga em cotas.
“Aprovada em nova AGE, a liquidação tende a ser vantajosa para quem tem preço médio perto ou abaixo do nível atual”, observa Oliveira.
Quem entrou na oferta pública inicial (IPO), em 2020, pagou R$ 100 por cota. Os R$ 42,81 em dividendos recebidos desde então suavizam a conta, e o retorno bruto total chega a 48%, equivalente a uma taxa interna de retorno (TIR) de cerca de 3,5% ao ano. No mesmo período, o CDI acumulado se aproxima de 90%. Mesmo assim, o banco fica ao lado da operação.
“Uma vez que o cotista do AIEC11 se tornaria sócio de dois fundos mais diversificados e com proventos mais atrativos, vemos com bons olhos a aprovação das vendas e da liquidação”, conclui Oliveira.