Os fortes movimentos do mercado brasileiro após as eleições, com o Ibovespa recuando 13,88% em um único pregão, no dia 26 de outubro, trouxeram novamente à tona uma discussão essencial: quanto risco faz sentido assumir para buscar retornos maiores? Em momentos como esse, avaliar a capacidade de suportar perdas é tão importante quanto identificar oportunidades de valorização.
Ao longo da minha carreira, acompanhei outros episódios de grande volatilidade. Um deles foi o chamado Joesley Day, em 18 de maio de 2017, após a divulgação da gravação de uma conversa entre Joesley Batista e o então presidente Michel Temer. Naquele pregão, o Ibovespa caiu 8,8%, enquanto os juros futuros apresentaram forte alta.
Em março de 2020, com o avanço da pandemia de Covid-19, o Ibovespa chegou a cair 14,78% em um único pregão, seguido de uma alta de 13,91% no dia seguinte. Essa alternância mostra como movimentos expressivos em ambas as direções podem ocorrer em intervalos muito curtos, e o resultado dos investimentos pode variar em pouco tempo.
Episódios como esses me fazem recordar ensinamentos que recebi ao longo da minha jornada como analista e que costumam ganhar destaque justamente quando o mercado atravessa momentos difíceis. São lições que, embora pareçam simples, podem fazer uma diferença significativa na construção de patrimônio.
Meu primeiro chefe no mercado financeiro costumava dizer que investir, principalmente em ações, é uma maratona e não um sprint. Esse comentário surgia quando discutíamos o nível de risco das carteiras e o posicionamento mais adequado diante de um cenário incerto. A mensagem era clara: manter um ritmo sustentável, capaz de atravessar períodos de turbulência, era mais importante do que buscar resultados excepcionais no curto prazo, assumindo riscos que pudessem comprometer a continuidade da estratégia.
Um dos temas recorrentes nessas conversas era a alavancagem. De maneira simples, alavancar significa assumir uma exposição financeira superior ao capital próprio destinado à operação, ampliando tanto os ganhos quanto as perdas potenciais. Nesse contexto, o risco deve ser medido em relação ao patrimônio que efetivamente suporta a posição, e não apenas ao valor inicialmente desembolsado ou depositado como garantia.
Uma das formas de alavancar é a compra a termo, na qual o investidor assume o compromisso de pagar pelos ativos em uma data futura, por um preço previamente acordado que incorpora o custo do financiamento. Dessa forma, consegue ampliar sua exposição sem desembolsar imediatamente todo o valor da compra, mas permanece responsável pelo pagamento contratado mesmo que os ativos se desvalorizem.
As opções também podem ser utilizadas para ampliar a exposição ao mercado. Ao comprar uma opção, o investidor paga um prêmio para adquirir o direito de comprar ou vender um ativo por um preço definido, nas condições e no prazo previstos no contrato. O valor desse direito pode oscilar intensamente, e o comprador pode perder integralmente o prêmio pago; já a venda de opções pode gerar perdas muito superiores ao prêmio recebido, dependendo da estrutura adotada.
A possibilidade de ampliar retornos exige cautela, sobretudo porque uma sequência de ganhos pode levar o investidor a subestimar o risco assumido. Para construir patrimônio, é preciso avaliar se a exposição continua adequada quando o mercado se move na direção contrária à esperada.
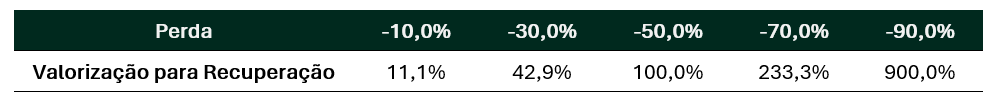
Existe uma razão matemática para isso: a valorização necessária para recuperar uma perda cresce de forma desproporcional à medida que a queda se aprofunda, como mostra a tabela abaixo.
Valorização necessária para recuperar perda no investimento
Para ilustrar o efeito da alavancagem, considere uma posição cujo valor oscilasse na mesma proporção que o Ibovespa e que já estivesse montada antes do pregão de 26 de outubro. Se o investidor tivesse acrescentado R$ 1 de exposição financiada para cada R$ 1 de capital próprio, a exposição total seria equivalente a duas vezes esse capital. Com a queda de 13,88%, a perda corresponderia a 27,76% do capital próprio destinado à estratégia.
No caso do SMAL11, ETF que busca acompanhar o índice de Small Caps, a queda de 28,14% naquele pregão permite ilustrar uma situação ainda mais severa. Supondo R$ 2 de capital próprio para cada R$ 1 de exposição financiada, a exposição total corresponderia a 1,5 vez o capital próprio. Nesse cenário, a perda seria de 42,2% sobre esse capital, antes dos custos. Para recuperar essa queda, seria necessário que a posição se valorizasse, aproximadamente, 73,0% para retornar ao valor inicial.
Além da magnitude da perda, há um risco que merece atenção: o investidor pode não conseguir manter a posição até uma eventual recuperação. Em operações que exigem garantias, movimentos desfavoráveis podem levar à necessidade de aportar recursos adicionais ou reduzir a exposição, o que pode resultar em uma venda forçada dos ativos a preços desfavoráveis.
Movimentos extremos fazem parte da história dos mercados, mesmo que não consigamos antecipá-los. Para quem investe com horizonte de longo prazo, o risco deve ser avaliado também pela possibilidade de precisar interromper a estratégia no caminho. Ter tempo para esperar exige uma carteira equilibrada que permita suportar os momentos conturbados.
É nesse sentido que investir é uma maratona: o retorno de uma oportunidade importa, mas a capacidade de continuar investindo também. Preservar essa capacidade permite atravessar períodos difíceis e participar das oportunidades seguintes.
Antes de buscar um ganho extraordinário, precisamos garantir condições de seguir no percurso. É isso que significa ficar vivo para lutar outro dia.
Leia também: