
Em dezembro de 2025, escrevi aqui sobre o home bias, a tendência de concentrar os investimentos no próprio país, a partir de um estudo da FGV de 2024. No levantamento, os pesquisadores estimaram que o brasileiro deveria manter entre 16% e 18% do patrimônio em ativos no exterior apenas para neutralizar o efeito do câmbio sobre o consumo. Ou seja, esse número é um piso de alocação, e não o impacto do dólar no poder de compra.
Em setembro deste ano, os mesmos professores do Centro de Estudos em Finanças da Fundação Getulio Vargas (FGVcef) publicaram a continuação desse trabalho, mas com uma nova abordagem. Afinal, se 16% protegem o consumo, o que protege o restante do patrimônio? E, com a Selic em 13,75% ao ano, por que levar dinheiro para fora?
A Selic protege?
A intuição de que a Renda Fixa brasileira basta tem fundamento. Em um exemplo prático, R$ 100 aplicados no CDI em janeiro de 2000 viraram cerca de R$ 2.108 em julho de 2026, ou R$ 437 a preços de 2000, já descontada a inflação. Em cálculo próprio, o CDI teve ganho real em todas as janelas de dez anos desde 2005. O juro é estruturalmente alto também porque o Brasil tem nota BB na S&P, abaixo do chamado ‘grau de investimento’.
O problema está no que a taxa alta esconde. No curto prazo, a proteção não é consistente, pois o CDI de 12 meses já foi tanto de 24,2% quanto de 2,1% ao ano. Assim, o pós-fixado também pode perder poder de compra, como entre julho de 2020 e abril de 2022, quando a inflação superou o juro por 21 meses seguidos, com perda real de 9,2%.
Como resumem os autores do estudo, o juro real alto remunera o risco, mas não o elimina.
Diversificar dentro do Brasil resolve?
A reação mais comum é diversificar dentro do país, e o estudo testou essa ideia. Entre janeiro de 2011 e junho de 2026, o Ibovespa caiu em 84 de 186 meses, com queda média de 4,4%, e o gráfico a seguir mostra o retorno médio de cada aplicação nesses meses.
Retorno médio de cada aplicação nos 84 meses de queda do Ibovespa (jan/2011 a jun/2026)
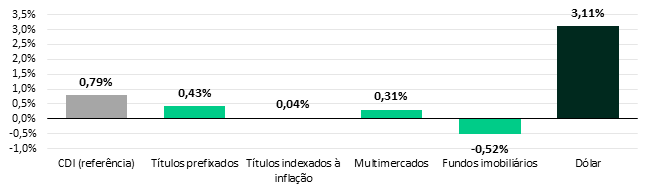
Nenhuma aplicação doméstica superou o CDI, e os títulos atrelados à inflação ficaram perto de zero, enquanto o dólar se comportou como proteção, com alta média de 3,11%. Ou seja, ter muitos produtos não significa ter muitos riscos diferentes.
Leia também:
Grau de concentração
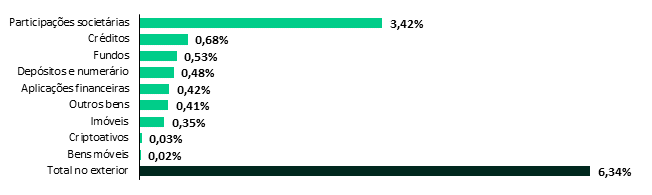
O estudo também mede o patrimônio inteiro, com as declarações de Imposto de Renda de 2024. Dos R$ 19,4 trilhões declarados, só 6,3% estão fora do país, e mais da metade disso advém de participações societárias de poucos declarantes.
Patrimônio no exterior por tipo de bem, em % do total declarado (IRPF, ano-calendário 2024)
Vale esperar o dólar cair?
Muitos concordam com o diagnóstico, mas adiam a decisão porque o dólar parece caro. O estudo simulou esse comportamento de 2000 a 2026, com remessas à Bolsa americana só depois de uma queda do dólar.
Patrimônio final por regra de remessa, em múltiplos do total poupado (jan/2000 a jul/2026, em termos reais)
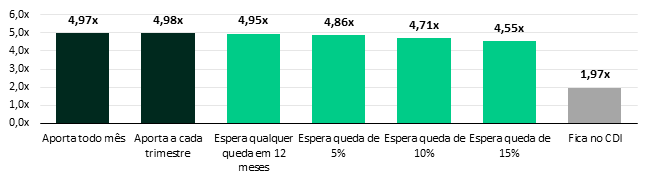
Quanto mais exigente a espera, pior o resultado. Quem aguardou uma queda de 15% terminou com 4,55 vezes o valor poupado, contra 4,97 vezes de quem aportou todo mês, e aportar a cada trimestre deu o mesmo resultado.
O próprio estudo, porém, ressalva que “esperar” venceu nas janelas iniciadas entre 2000 e 2004, de juro real muito alto, e o juro real de 7,7% ao ano desde outubro de 2022 lembra aquele período.
Mas saber se ele vai durar mais uma década, ninguém verdadeiramente sabe, e a regularidade é a proteção contra essa incerteza.
Vale reforçar que a simulação usa a Bolsa americana como destino, mas não recomendamos que a exposição internacional se resuma ao índice S&P 500. O próprio estudo defende diversificar de forma ampla, e não trocar o Brasil pelos Estados Unidos.
Quanto, então, para proteger o patrimônio?
Aqui é preciso separar dois números. O piso de 16% a 18% protege o consumo e vale para todos. Já as faixas do estudo de 2026 miram o patrimônio inteiro, com a parcela máxima no Brasil caindo de 35% para 20% conforme a fase de vida, ou seja, de 65% a 80% fora, como ilustração de método, e não recomendação.
Em minha visão, é uma exposição alta demais para a maioria dos investidores, que consomem em reais, e só faz sentido para quem vive do patrimônio e tem gastos em moeda forte.
O contraponto mais forte também está no estudo. As NTN-Bs longas pagavam entre 7,3% e 7,6% acima da inflação em meados de 2026, contra 1,43% real do título americano de 10 anos, mas travar esse juro concentra tudo em um único emissor e uma única moeda. Por isso, elas não substituem a diversificação internacional.
Na minha leitura, com 97,8% do núcleo patrimonial no país, discutir se o certo é 20% ou 35% é, como dizem os autores, discutir o segundo passo antes do primeiro. E o primeiro passo é começar, com regularidade.
E você? Já identificou se o seu patrimônio está protegido ou apenas bem remunerado?