
Esta semana, uma proposta de André Lara Resende ganhou repercussão no debate econômico. Em artigo intitulado “Eu Acuso”, o economista defende que a Selic caia de forma rápida e por decisão política. Pela proposta, um novo Conselho Fiscal e Monetário levaria a taxa a cerca de 7,5% em 12 meses e depois a manteria entre 3% e 5,5%.
O raciocínio é que a dívida pública cresce por causa dos juros, de modo que bastaria cortá-los para resolver o problema fiscal, com economia estimada pelo autor em 4% do PIB por ano. E, para impedir o disparo do dólar, o Banco Central usaria as reservas internacionais.
Essa visão de uma política monetária conduzida com critérios mais políticos vem ganhando espaço. O presidente Lula, reeleito em outubro, questiona a autonomia do Banco Central e atribui à instituição a responsabilidade pelos juros altos. Vale lembrar que o presidente vai indicar quatro diretores do Banco Central até fevereiro de 2027 e, segundo a imprensa, procura nomes mais dispostos a cortar juros.
O problema é que o juro alto não é a causa do desequilíbrio fiscal, e sim o preço que o mercado cobra de um governo que gasta mais do que arrecada há mais de dez anos.
Baixar o juro por decisão política não elimina esse desequilíbrio, apenas muda quem paga a conta. Até John Cochrane, economista citado por Lara Resende para sustentar a proposta, condiciona qualquer efeito favorável dos cortes a uma política fiscal controlada.
A economia prometida também é menor do que parece. Só parte da dívida fica mais barata de imediato, e o restante, renovado aos poucos, volta a custar mais caro se o mercado perder confiança.
Isso ficou claro logo depois da eleição, quando bastou a perspectiva de juros mais altos e gastos menos disciplinados para que os juros longos subissem mais de 2,5 pontos, o dólar avançasse 9% em uma semana e o Tesouro precisasse cancelar leilões de títulos.
As reservas tampouco resolvem a questão. Elas são o seguro do país contra crises externas, e usá-las para segurar o câmbio enquanto a política monetária perde credibilidade significa gastar o seguro sem eliminar o risco.
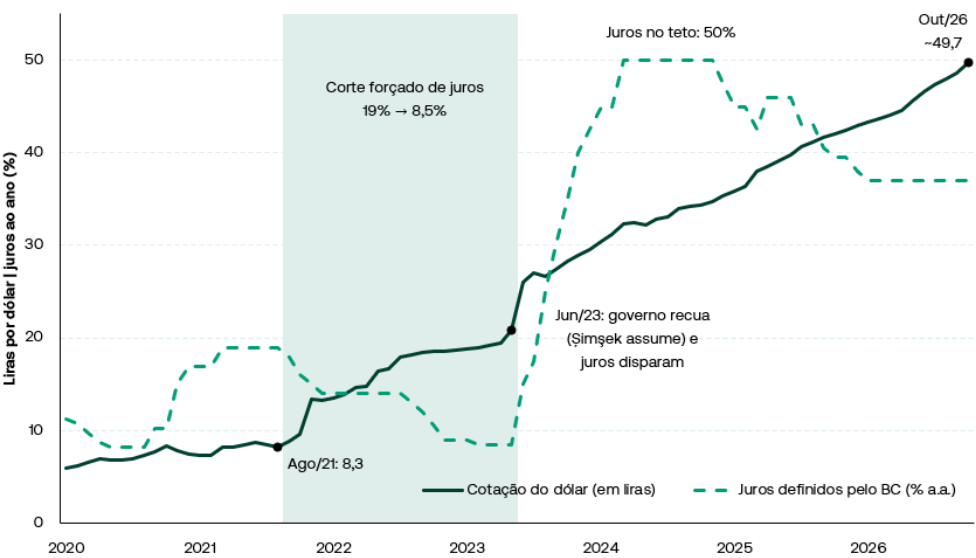
A Turquia já fez esse experimento. Entre 2021 e 2023, o presidente Erdoğan forçou o banco central a cortar os juros de 19% para 8,5% enquanto a inflação subia. A inflação chegou a 85% ao ano, e a lira passou de 8 para 21 por dólar em menos de dois anos. Em 2023 o governo recuou, chamou uma equipe econômica ortodoxa e elevou os juros até 50%. Mesmo com a política correta, a lira continuou perdendo valor e chegou a quase 50 por dólar, porque a inflação demora a ceder depois que a credibilidade se perde.
Três anos depois da virada, os juros seguem perto de 37% e a inflação, em torno de 30%. A credibilidade se perde em meses e leva anos para ser reconstruída. A moeda sobe de elevador e, no caso turco, não desceu nem de escada.
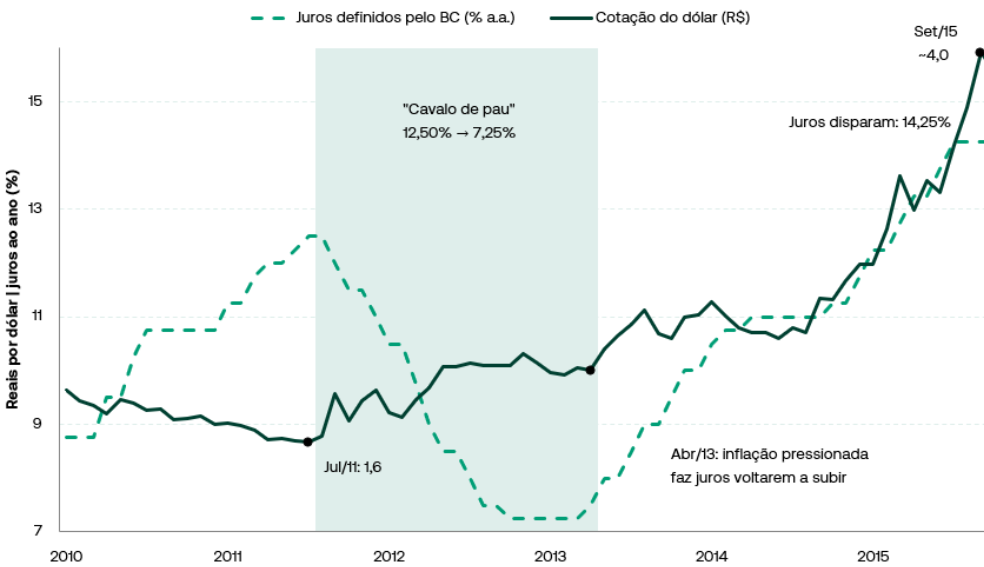
Há ainda um agravante: a dívida turca era de cerca de 24% do PIB, contra mais de 80% no Brasil. A Turquia tinha folga fiscal para errar e, mesmo assim, pagou caro. O Brasil tem muito menos margem e já viveu uma versão mais branda desse roteiro: o “cavalo de pau” de 2011 a 2013, que terminou com inflação acima de 10% e Selic de 14,25% em 2015.
Turquia: o preço de cortar juros na marra
Brasil: “cavalo de pau” de 2011 a 2013
O caminho para juros menores e duradouros é o ajuste fiscal. Isso exige mudar as regras que fazem o gasto obrigatório crescer automaticamente, limitar os empréstimos subsidiados que hoje ficam fora da meta e apresentar uma trajetória crível de superávits, preservando a autonomia do Banco Central e indicando diretores com credibilidade técnica.
Com as contas em ordem, a Selic cai como consequência, de forma sustentável e sem custo para a moeda. Imposta antes disso, a queda é paga com câmbio mais fraco e inflação mais alta, e a conta recai sobre o consumidor, que sente esse custo direto no bolso.
Como diria René Descartes, “não existem métodos fáceis para resolver problemas difíceis”.
Juros baixos são um objetivo legítimo para o país, e o debate sobre como alcançá-los é bem-vindo, mas a ordem dos fatores importa. Nos próximos meses, as indicações para a diretoria do Banco Central e os sinais da política fiscal vão mostrar se o Brasil seguirá o caminho mais longo, que leva a juros menores de forma duradoura, ou o atalho, cujo custo a Turquia já deixou conhecido.
Leia também: