
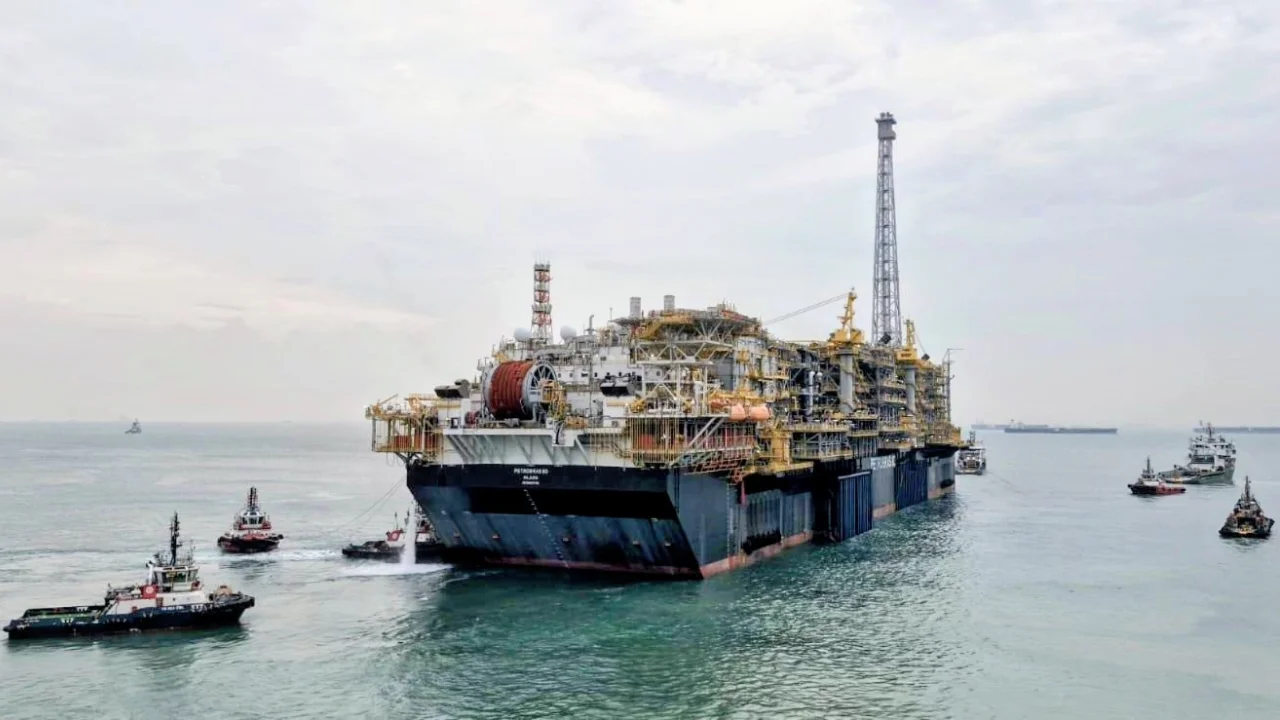
A Petrobras (PETR4) ainda pode valorizar entre 35% e 40% caso diminua parte do desconto com que suas ações são negociadas em relação às grandes petroleiras internacionais, segundo o Itaú BBA. A estimativa considera a cotação utilizada pelo banco após o rali do mercado brasileiro na segunda-feira (5).
A instituição mantém a estatal como sua principal escolha no setor de petróleo e gás. Além dos fundamentos da companhia, a tese permanece apoiada nos preços elevados do petróleo, nas margens de refino e na possibilidade de melhora do ambiente macroeconômico brasileiro.
No cenário-base da matriz de sensibilidade, que considera o petróleo Brent a US$ 55 por barril e um custo de capital próprio de 14,2%, o preço-alvo para PETR4 no fim de 2027 é de R$ 38. O valor representa potencial de valorização de 19% diante da cotação considerada no relatório.
Uma redução de 1,5 ponto percentual no custo de capital, movimento próximo ao indicado pela curva de juros futuros após o primeiro turno das eleições, elevaria esse potencial para 31%. O principal ganho, portanto, viria de uma percepção menor de risco sobre a companhia e sobre o Brasil.
“A maior parte do potencial adicional de valorização poderia vir de uma redução do risco percebido associado à tese de investimento, e não apenas de melhorias operacionais. A Petrobras continua negociada com desconto significativo em relação às grandes petroleiras integradas”, afirmam Monique Greco, Eric de Mello, Eduardo Mendes e Ignacio Sabelle, analistas do Itaú BBA.
PublicidadePublicidade
Desconto da Petrobras ainda supera média histórica
A Petrobras negocia a aproximadamente 3,1 vezes o EV/Ebitda projetado para os próximos 12 meses, ante 5,1 vezes entre as grandes petroleiras internacionais acompanhadas pelo banco.
Caso a diferença recue para 1,2 vez, menor desconto histórico observado em relação às concorrentes, a estatal passaria a negociar perto de 3,9 vezes o EV/Ebitda. Somente a expansão do múltiplo poderia elevar o valor das ações em aproximadamente 34%.
Outra comparação considera a remuneração ao acionista. O retorno combinado de dividendos e recompras da Petrobras está próximo de 9%, ante cerca de 7% entre as concorrentes. Uma aproximação dessa taxa à média das grandes petroleiras implicaria valorização de aproximadamente 37%.
Leia também:
Preço dos combustíveis pode adicionar R$ 6 por ação
O Itaú BBA não espera uma mudança profunda na política de preços dos combustíveis adotada pela Petrobras desde maio de 2023. O banco considera o modelo tecnicamente sólido, mas identifica espaço para uma execução mais rápida diante das oscilações internacionais.
A projeção-base assume que gasolina e diesel permaneçam, no longo prazo, aproximadamente 5% abaixo da paridade de importação. Caso a Petrobras alinhe integralmente os preços à referência internacional, o preço-alvo aumentaria cerca de R$ 6 por ação, equivalente a um ganho adicional de 9%.
O retorno do fluxo de caixa livre ao acionista projetado para 2027 também passaria de 20% para 22%.
“A atual política de preços criou uma estrutura tecnicamente consistente, que permite maior flexibilidade nas decisões da Petrobras e preserva os padrões de governança. Uma melhora na execução poderia gerar impacto relevante sobre o preço-alvo”, apontam os analistas.
O banco também identifica benefícios na retomada da venda de ativos maduros e na redução dos investimentos em negócios que não integram a atividade principal. Projetos relacionados a fertilizantes, distribuição de gás e combustíveis poderiam consumir aproximadamente US$ 20 bilhões no médio e no longo prazo.
A redução das despesas administrativas teria efeito menor. Um corte recorrente de R$ 2 bilhões poderia acrescentar aproximadamente R$ 2 ao preço-alvo, ou 3%. Para o Itaú BBA, a maior oportunidade continua sendo a redução do desconto da Petrobras diante das concorrentes globais.