
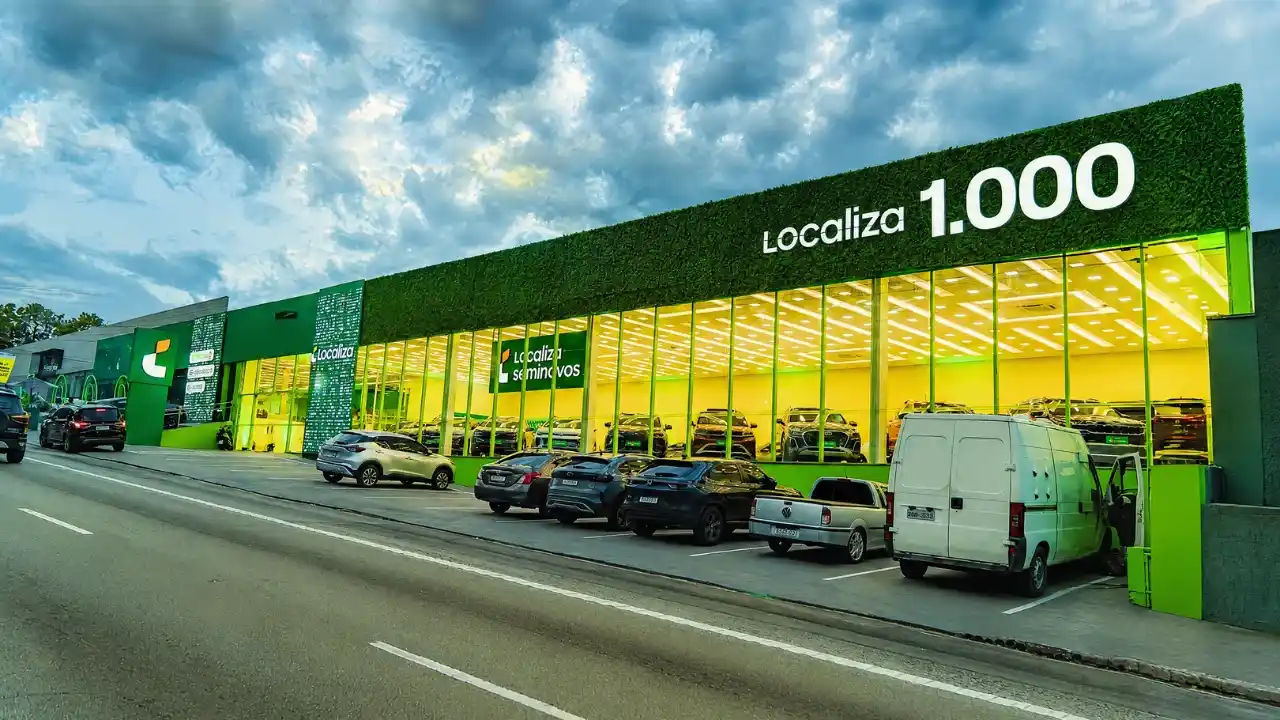
Os preços dos carros usados apresentaram uma melhora marginal em outubro, mas ainda permanecem sob pressão, segundo análise do BTG Pactual. O banco avalia que o resultado da Tabela Fipe oferece algum alívio para a Localiza (RENT3), embora ainda não indique uma reversão da tendência negativa observada no mercado de seminovos.
Na amostra acompanhada pelo BTG, os preços dos usados caíram 1% em relação a setembro. A retração foi menor que a registrada no mês anterior, de 1,3%, mas ainda ficou acima do intervalo considerado normal pelo banco, entre 0,3% e 0,5% de depreciação mensal.
Os veículos novos também ficaram mais baratos. Os preços de tabela recuaram 0,5% em outubro, após subirem 0,1% em setembro. Com isso, a diferença entre as variações de preços dos carros novos e usados caiu de 1,4% para 0,5%.
Essa redução do descolamento é favorável para locadoras, mas os analistas ressaltam que os valores de tabela dos carros zero-quilômetro podem divergir dos preços efetivamente negociados nas concessionárias. Para a Localiza, a continuidade da desvalorização dos seminovos pode elevar as despesas de depreciação e reduzir o resultado obtido na renovação da frota.
Carros chineses mantêm pressão sobre os usados
O BTG atribui parte da fraqueza às estratégias comerciais mais agressivas das montadoras chinesas e à chegada dos veículos do ano-modelo 2027. Descontos e lançamentos no mercado de carros novos pressionam os valores de revenda dos modelos usados.
Entre os anos-modelo analisados, os veículos de 2025 registraram a maior queda média em outubro, de 1,4%. Os modelos de 2026 recuaram 1,2%, enquanto os de 2024 e 2023 perderam 1,1% e 0,5%, respectivamente.
Na divisão por veículos, as maiores desvalorizações apareceram no Jeep Commander, com queda média de 0,8%, no Nissan Kicks, com recuo de 0,7%, e no Jeep Compass, com baixa de 0,5%. O levantamento considera os anos-modelo de 2023 a 2026.
O cenário de crédito também trouxe sinais divididos. A carteira de financiamento de veículos alcançou R$ 549 bilhões em setembro, alta anual de 5%. O volume destinado às pessoas físicas cresceu 10%, para R$ 417 bilhões, enquanto o crédito corporativo caiu 7%, para R$ 132 bilhões. Ao mesmo tempo, os dados indicaram uma piora marginal na inadimplência.
Leia também:
BTG mantém compra para RENT3
Mesmo com as pressões, o BTG manteve recomendação de compra para as ações da Localiza e preço-alvo de R$ 63. Em relação à cotação de R$ 27,85 utilizada no relatório, o valor representa potencial de valorização de 126,2%. Com os dividendos estimados, o retorno projetado chega a 128,1%.
O banco, contudo, reconhece riscos de revisão das estimativas diante da depreciação persistente dos veículos, de um impacto da Contribuição sobre Bens e Serviços acima do esperado, da possível desaceleração da atividade e dos juros elevados.
Para 2026, o BTG projeta Ebitda de R$ 16,2 bilhões e lucro líquido de R$ 4,5 bilhões. A Localiza negociaria a 4,1 vezes o EV/Ebitda e 6,6 vezes o lucro estimado para o período. Apesar da avaliação descontada, os analistas aguardam maior visibilidade sobre os resultados antes de adotar uma visão mais otimista para RENT3.