O segundo turno das eleições presidenciais se aproxima, e alguns fatores serão relevantes para definir o resultado. A grande pergunta de domingo é se Lula conseguirá reverter a desvantagem do primeiro turno e superar Flávio Bolsonaro, em um movimento que nunca aconteceu em uma eleição presidencial brasileira. Para medir a viabilidade dessa virada, analisamos esses principais fatores que podem influenciar o resultado nessa reta final.
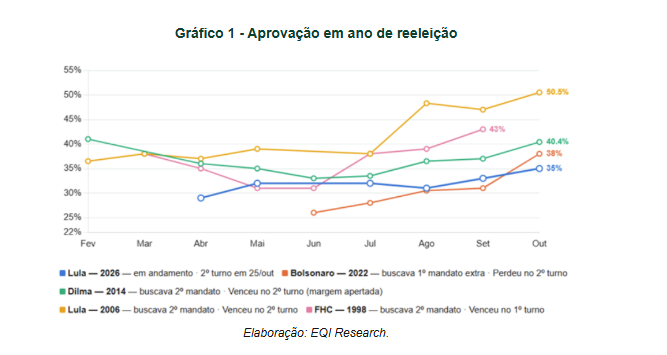
Um dos aspectos mais relevantes que mencionamos nas últimas semanas, inclusive antes do primeiro turno, é a aprovação presidencial, medida em “ótimo/bom”. No gráfico abaixo, mostramos que, em anos de eleição, esse indicador sempre sobe a partir do 2º semestre, especialmente quando começa a campanha eleitoral.
A lógica aqui é que o incumbente faz propaganda dos seus “feitos” nos 4 anos anteriores, e com essa aprovação da população se reelege. Porém, dois pontos chamam atenção aqui.
O primeiro diz respeito à potencial existência de um patamar mínimo necessário. A curva laranja no gráfico abaixo mostra o ex-presidente Bolsonaro subindo para 38% e ainda assim, não sendo reeleito, mesmo que por margem pequena. Já a ex-presidente Dilma, na linha verde, sobe para 40% e consegue a reeleição, por uma estreita maioria de votos.
Será que os 40% representariam um mínimo necessário de aprovação para a reeleição?
O segundo ponto é que a alta do atual presidente Lula tem sido mais suave e concentrada no mês de outubro, muito perto da votação. Ainda assim, o patamar alcançado é de 35%. Essa análise aponta para duas conclusões:
- a reeleição do presidente Lula é mais difícil do que as anteriores;
- por isso, diversas medidas estão sendo anunciadas nas últimas semanas.
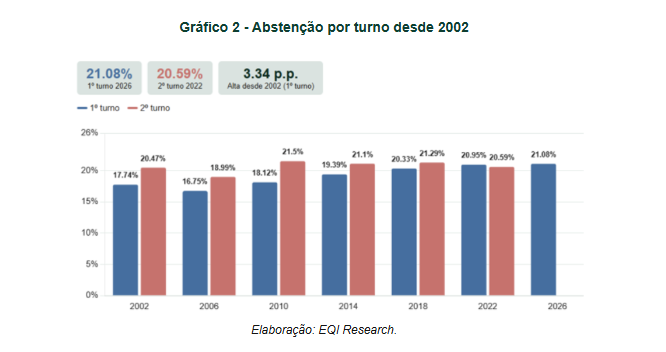
A abstenção no primeiro turno não foi diferente das últimas eleições, e uma mudança muito significativa teria que ocorrer para que fosse fator relevante agora. Usualmente, a abstenção se elevava no segundo turno, fato que não foi observado somente em 2022.
Em 2026, ela foi muito próxima da registrada em primeiro turno no ano de 2022, sem representar uma tendência de alta significativa em relação também a 2018.
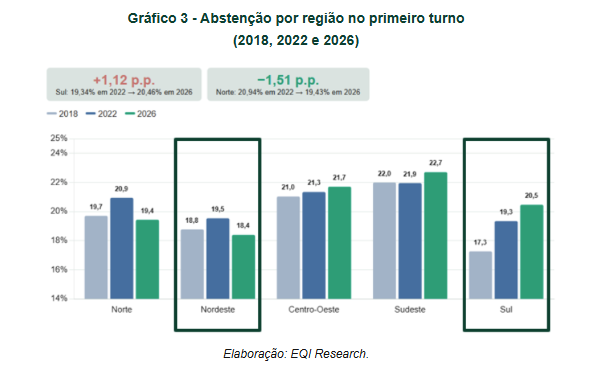
A queda da abstenção no segundo turno de 2022 foi pequena, de 0,36 ponto percentual, o que representa, aproximadamente, 120 mil pessoas. A diferença no primeiro turno foi de aproximadamente 2,2 milhões de votos a favor do candidato Flávio Bolsonaro.
Para uma reversão dessa vantagem, a abstenção teria que cair para 19,6%, desde que 100% dessa redução vá a favor da reeleição do presidente Lula. Uma queda dessa magnitude nunca ocorreu em eleições anteriores. Além disso, vale notar que a abstenção foi menor na região Nordeste, onde o presidente Lula venceu no primeiro turno. Enquanto isso, as regiões Sul e Sudeste tiveram alta na abstenção, onde o candidato Flávio venceu.
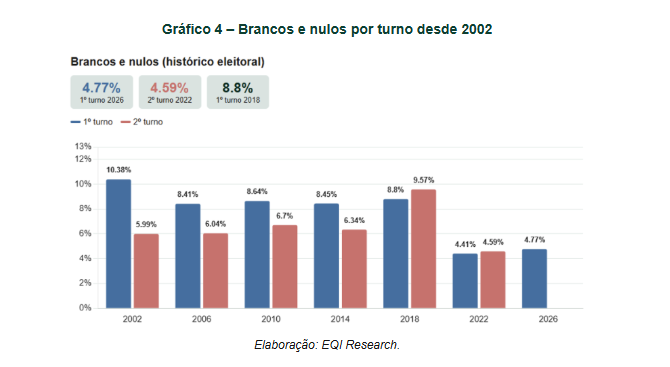
Enquanto isso, o nível de brancos e nulos em 2026 repetiu o padrão de 2022, que representou uma mudança na comparação histórica. No gráfico abaixo, fica claro que a eleição de 2022 representou uma mudança de paradigma em relação aos votos brancos e nulos, com uma queda para quase metade das eleições anteriores desde 2002.
Havia dúvida se essa diminuição ocorrida em 2022 se repetiria em 2026. Até aqui, a menor quantidade de votos brancos e nulos se manteve em 2026. Nesse sentido, uma mudança muito drástica para o segundo turno, de nova queda, parece pouco provável e teria que representar, praticamente, uma inexistência de brancos e nulos a ponto de ser relevante para uma mudança nos votos do 1º turno.
A esperança da candidatura do presidente Lula de uma virada eleitoral reside agora no fato de que a vantagem do candidato Flávio no primeiro turno (2,2 milhões de votos, ou 1,87 ponto percentual) é a menor desde 2002. Até agora, a menor tinha sido a de Lula sobre Bolsonaro em 2022: 6,2 milhões de votos, ou 5,23 pontos percentuais.
Assim, desde 2002, quem liderou o primeiro turno sempre venceu o segundo, e a vantagem de 2026 é menos da metade da menor vista nas seis eleições anteriores.
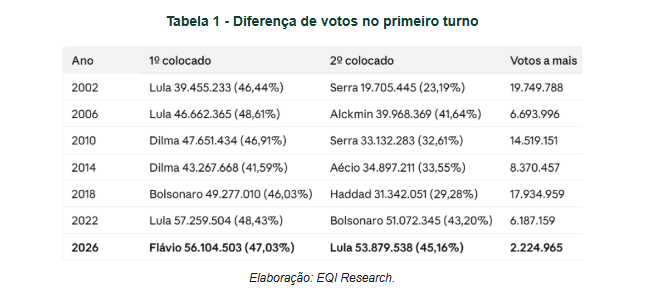
Além disso, na maioria das vezes, a vantagem diminuiu do primeiro para o segundo turno (2010, 2014, 2018 e 2022). Só em 2006 cresceu muito (de 7 pontos percentuais para quase 22 pontos percentuais). Ou seja, a diferença de votos é pequena e houve mudanças relevantes nas eleições anteriores. Os caminhos para uma eventual virada passariam por melhora na aprovação do governo e/ou aumento da rejeição do candidato da oposição.
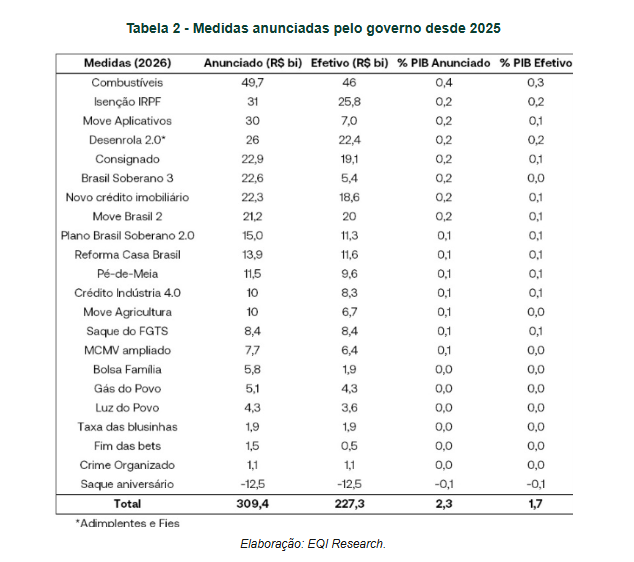
A tabela abaixo mostra as medidas anunciadas pelo governo desde o final de 2025. Elas representam tanto gastos diretos quanto indiretos e/ou financeiros, que não afetam o resultado primário. Já somam mais de R$ 300 bilhões de reais, sendo que os gastos efetivos são próximos de R$ 230 bilhões.
Por mais que essas medidas ainda não tenham afetado a aprovação, como observado no Gráfico 1, algumas delas foram anunciadas poucos dias antes do primeiro e do segundo turno, de modo que as pesquisas podem ainda não ter capturado plenamente uma melhora na aprovação do governo. Em relação ao outro tema, pesquisas recentes apontam empate entre os candidatos, com níveis altos de rejeição.
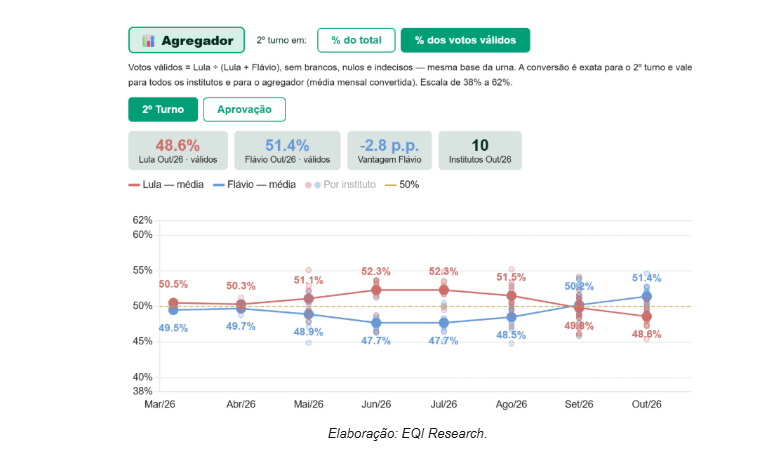
A eleição de 2026 tem diversas peculiaridades que tornam o resultado difícil de prever, mas as pesquisas de segundo turno apontam para um favoritismo de Flávio. Considerando as análises acima, de abstenção, brancos e nulos, e os resultados preliminares das pesquisas, o cenário mais provável é de derrota do presidente Lula.
O Agregador EQI Research ajuda a visualizar melhor esses dados. Ele inclui 10 institutos que divulgaram pesquisas para o segundo turno. A atualização da ferramenta ocorre sempre que uma nova rodada desses institutos é divulgada. Cada instituição tem um peso, dependendo da margem de erro no primeiro turno, e pesquisas mais recentes têm peso maior.
Nesse cenário, “o que eu faço com isso”?
Os preços de mercado pós-primeiro turno apontaram para uma melhora substancial no risco-país. Por trás dessa dinâmica está a perspectiva de que um ajuste fiscal rápido e crível poderia ser implementado pelo novo governo, enquanto a manutenção da atual administração teria mais dificuldade em conter a trajetória de alta da dívida pública.
Nesse sentido, entendemos que ainda há prêmio nos ativos domésticos, caso o cenário de favoritismo se confirme.
A redução nas taxas de juros deve impulsionar os ganhos em Renda Fixa prefixada e atreladas à taxa real (NTN-B+). Com menor custo de capital, os Fundos Imobiliários e a renda variável irão se beneficiar, com fortes valorizações adicionais.
Nossas carteiras recomendadas e automatizadas já refletem essa performance e devem registrar ganhos adicionais nesse ambiente. Além disso, houve nos últimos anos uma concentração dos investimentos em Renda Fixa, reduzindo a alocação estrutural em outros mercados.
Com o vencimento desses títulos, esperamos que uma retomada dos fluxos para ativos de maior risco impulsione novamente essa classe. Assim, os primeiros movimentos de mercado, em ambiente de mudança de governo, não esgotam os ganhos esperados para renda variável e fundos imobiliários.