
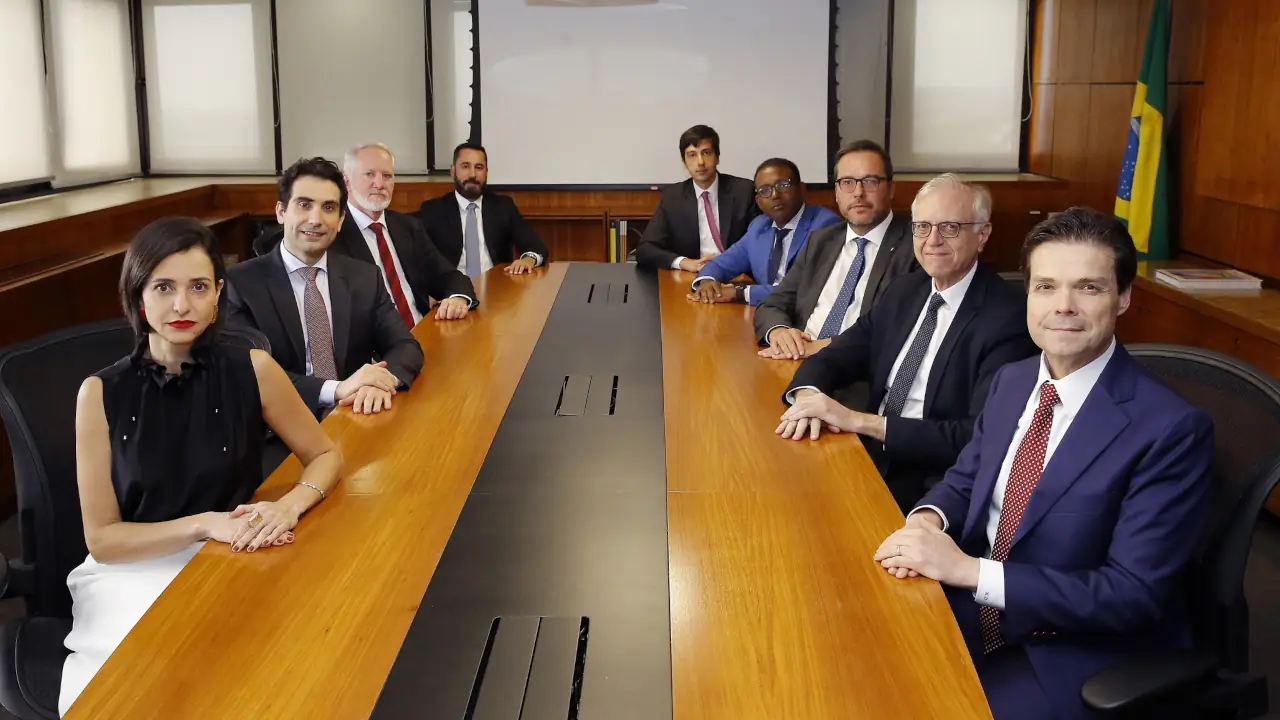
O Comitê de Política Monetária (Copom) do Banco Central decidiu, por unanimidade, manter a taxa Selic em 13,75% ao ano, interrompendo o ciclo de cortes dos juros. A decisão reflete uma mudança no balanço de riscos da economia: embora a atividade doméstica e o mercado de trabalho apresentem sinais de desaceleração, a piora das expectativas de inflação e as incertezas no cenário internacional voltaram a pesar sobre as decisões de política monetária. Segundo analistas, a autoridade monetária deve manter o atual patamar dos juros por um bom tempo.
O ambiente externo mais adverso, marcado pela continuidade dos conflitos no Oriente Médio e seus impactos sobre os preços do petróleo, além do aperto monetário nas economias desenvolvidas, reforçou a necessidade de cautela. No cenário doméstico, o Banco Central também demonstrou preocupação com a deterioração das expectativas inflacionárias.
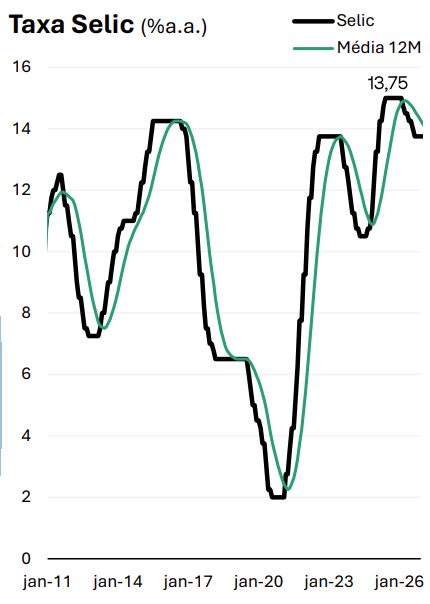
O próprio Copom elevou sua projeção de inflação para 2026, de 5,2% para 5,6%. Para o horizonte relevante da política monetária, a estimativa passou de 3,2% para 3,5%, ficando acima da meta central de 3%.
Na avaliação de Stephan Kautz, economista-chefe da EQI Asset, e Igor Cadilhac, economista da EQI Research, a interrupção do ciclo de cortes era justificável diante da piora recente do cenário. Ainda assim, os especialistas avaliam que o comunicado trouxe uma sinalização relativamente branda, apesar da decisão de manter os juros elevados.
Para eles, a revisão das projeções de inflação reflete principalmente a incorporação de choques de oferta que já ocorreram, e não necessariamente uma mudança estrutural na avaliação do Banco Central. Além disso, o patamar atual da Selic já representa uma política monetária significativamente restritiva.
Na leitura dos economistas, isso indica que existe uma barreira elevada para que o Copom volte a aumentar os juros. A expectativa da EQI é de que a taxa permaneça em 13,75% por um período prolongado.
Banco Central adota postura mais realista diante das incertezas
A decisão também foi bem recebida por Felipe Sant’Anna, analista da Axia Investing, que considerou o comunicado mais realista e direto em relação aos desafios enfrentados pela economia brasileira.
Na avaliação do analista, o Banco Central reconheceu de maneira mais clara os riscos tanto no ambiente internacional quanto no doméstico. Entre os fatores de preocupação estão as incertezas políticas e econômicas, as dúvidas sobre os próximos passos da política econômica e a possibilidade de mudanças na equipe econômica, elementos que podem aumentar a volatilidade dos mercados.
Sant’Anna também chama atenção para o comportamento recente dos ativos financeiros. A sequência de seis pregões de queda da bolsa levantou dúvidas sobre a continuidade de um movimento de saída de capital, enquanto o dólar apresentou uma mudança expressiva de patamar em relação aos níveis observados poucos dias antes.
Outro ponto de atenção é o petróleo. Embora a commodity tenha registrado uma queda expressiva no dia da decisão, de aproximadamente 8%, o analista pondera que o movimento pode ser pontual e não necessariamente representar uma tendência consistente de redução dos preços da energia.
Nesse contexto, interromper o ciclo de cortes da Selic seria não apenas razoável, mas necessário. Para Sant’Anna, reduzir os juros prematuramente poderia estimular o consumo, baratear o crédito e adicionar pressão à inflação, justamente em um momento em que as expectativas já estão mais distantes da meta.
O diferencial de juros em relação a economias desenvolvidas, como Estados Unidos e Europa, também merece atenção. Uma redução excessiva da Selic poderia diminuir a atratividade dos ativos brasileiros e aumentar a pressão sobre o câmbio, criando mais um canal de transmissão inflacionária.
Credibilidade do Banco Central entra no centro da discussão
Para Enrico Cozzolino, sócio da Zermatt Partners, a manutenção da Selic em 13,75% representa a alternativa mais prudente diante da deterioração das condições financeiras e das expectativas de inflação.
O especialista resume sua avaliação em uma premissa: juros menores dependem de credibilidade, e não de decisões impostas administrativamente.
Segundo Cozzolino, a inflação acumulada em 12 meses estava em 4,58%, acima do teto da meta, enquanto as projeções para os próximos anos também apresentavam piora. O primeiro boletim Focus após a eleição, segundo os números apresentados pelo especialista, elevou a estimativa do IPCA para 2027 de 4,34% para 4,76%. A projeção para a Selic no fim daquele ano passou de 11,75% para 12,50%, enquanto a expectativa para o dólar subiu de R$ 5,15 para R$ 5,40.
A pressão também aparece no mercado de juros futuros. Na avaliação de Cozzolino, a curva de juros continua refletindo um prêmio de risco elevado, diante das incertezas fiscais, políticas e inflacionárias.
Por isso, mais importante do que a decisão em si será a maneira como o Banco Central conduzirá sua comunicação nas próximas semanas. O tom do comunicado e, principalmente, da ata da reunião serão fundamentais para entender o grau de preocupação da autoridade monetária com a inflação.
Para o sócio da Zermatt Partners, a ata precisará reforçar que os juros permanecerão elevados enquanto não houver sinais consistentes de convergência da inflação para a meta. A sinalização de independência do Banco Central também será importante para reduzir as incertezas e, consequentemente, o prêmio de risco exigido pelos investidores nos títulos de prazo mais longo.
Por outro lado, Cozzolino pondera que a desaceleração da atividade econômica recomenda cautela antes de qualquer discussão sobre novas altas da Selic. A manutenção dos juros permite ao Banco Central observar os efeitos da política monetária sobre a economia sem necessariamente descartar, em definitivo, a possibilidade de retomada dos cortes no futuro.
Debate sobre redução dos juros por decreto divide opiniões
Outro tema que ganhou espaço no debate econômico foi a proposta de André Lara Resende de reduzir a Selic para aproximadamente 7,5% em um intervalo de 12 meses.
Cozzolino reconhece a relevância da discussão sobre o custo dos juros para o crescimento da dívida pública. No entanto, alerta que uma redução administrativa da taxa, sem melhora das expectativas fiscais e inflacionárias, poderia produzir o efeito contrário ao desejado.
Isso porque a perda de credibilidade tende a elevar os prêmios de risco, pressionando os juros futuros e o câmbio. Na prática, uma tentativa de baratear o crédito por meio de uma redução artificial da Selic poderia acabar neutralizada pelo aumento das taxas de mercado.
O episódio reforça uma questão central para a economia brasileira: a queda sustentável dos juros depende de um conjunto de condições que vai além da decisão do Copom. Disciplina fiscal, previsibilidade econômica, expectativas de inflação ancoradas e independência do Banco Central são elementos fundamentais para abrir espaço a uma política monetária menos restritiva.
Assim, a manutenção da Selic em 13,75% não representa apenas uma pausa no ciclo de cortes. É também um recado de que, diante de uma inflação ainda resistente e de um ambiente de incertezas, o Banco Central prefere preservar sua credibilidade a antecipar uma flexibilização que poderia custar mais caro à economia no futuro.
Leia também: