O primeiro turno das eleições revelou um cenário pouco antecipado pelas pesquisas eleitorais e pelo mercado financeiro.
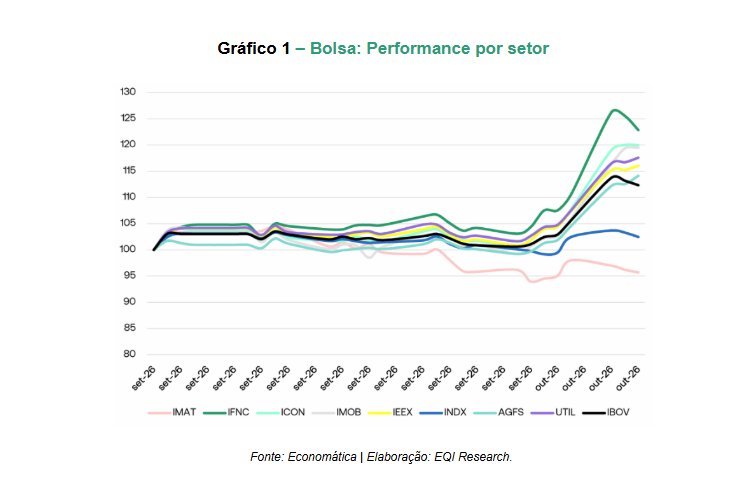
Diante desse novo cenário, considerado mais favorável pelos investidores, as ações registraram forte valorização, com o Ibovespa acumulando alta de 8,8% desde o fechamento da sexta-feira anterior ao primeiro turno. Esse movimento, entretanto, não ocorreu de maneira uniforme entre os setores.
As empresas mais expostas ao mercado doméstico e com maior sensibilidade às taxas de juros, por exemplo, apresentaram desempenho significativamente superior ao das demais, especialmente daquelas menos dependentes da economia brasileira.
Além disso, a nova composição do Senado e da Câmara dos Deputados aumenta a probabilidade de implementação de um ajuste fiscal crível, caso o candidato da oposição confirme seu favoritismo. Nesse cenário, há espaço considerável para uma queda dos juros futuros, o que tende a beneficiar as ações por meio de dois fatores:
1) Redução do custo de capital: a queda das taxas de juros de longo prazo reduz as taxas de desconto aplicadas aos fluxos de caixa futuros, elevando o valor presente das empresas.
2) Redução das despesas financeiras: o menor custo de financiamento tende a beneficiar os resultados à medida que as empresas refinanciarem suas dívidas a taxas mais baixas.
Mesmo após a forte valorização recente, o Ibovespa segue negociando em múltiplos abaixo da sua média histórica, indicando um potencial adicional de valorização para essa classe de ativos nos próximos meses, mesmo sem revisões positivas nas expectativas de resultados das empresas.
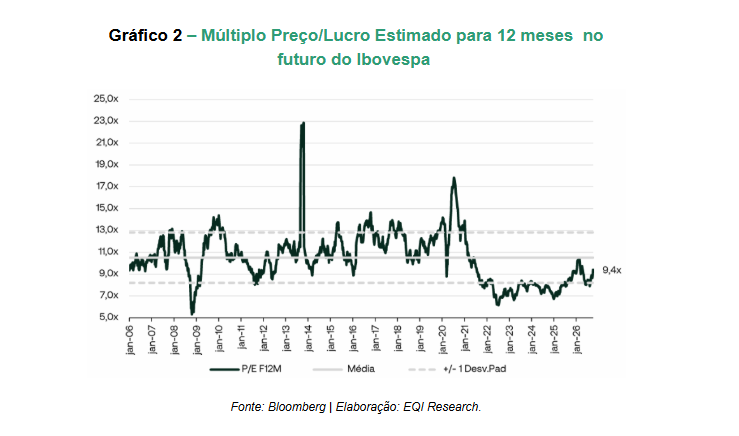
Considerando as projeções atuais de lucro, o Ibovespa precisaria avançar 11,5% para retornar à média histórica de seu múltiplo de preço/lucro futuro. Para atingir o patamar de um desvio-padrão acima dessa média, a valorização seria de aproximadamente 35,9%, evidenciando um potencial de upside significativo.
Apesar desse potencial, sua captura não deve ocorrer de forma linear ou contínua. Para sustentar esse movimento, será necessário que as expectativas associadas à provável mudança política se concretizem ou, ao menos, sejam acompanhadas de medidas que sinalizem avanços nessa direção, permitindo uma redução efetiva dos riscos associados à economia doméstica.
Mudança de cenário: quem ganha com isso?
Com essa mudança de cenário para as ações brasileiras, alguns setores tendem a se beneficiar mais do que outros, dada sua maior sensibilidade às variáveis econômicas que podem apresentar alterações mais expressivas diante da perspectiva eleitoral.
Conforme o mercado já vem antecipando, a expectativa de queda das taxas de juros tende a beneficiar os setores de energia elétrica e de utilidades públicas, representados pelos índices IEE e UTIL, com a redução dos custos de financiamento e de capital. Esse movimento é especialmente relevante para essas empresas, que costumam operar com níveis mais elevados de alavancagem.
Outro segmento que tende a se beneficiar de uma eventual mudança de governo é o de construção civil, inserido no setor imobiliário (IMOB). Entre os principais fatores que influenciam seus resultados estão o custo do financiamento imobiliário, que pode diminuir com uma queda mais consistente dos juros, e o nível de emprego.
Este último tende a se beneficiar de um maior crescimento econômico, favorecido pelo avanço do ajuste fiscal e pela recuperação da confiança de empresários e consumidores.
O varejo, integrante do setor de consumo (ICON), também tende a ser impactado positivamente. Seus resultados podem ser impulsionados pela recuperação da confiança dos consumidores, pela aceleração da atividade econômica e pela redução do comprometimento da renda das famílias com o pagamento de dívidas, ampliando os recursos disponíveis para consumo.
O setor de materiais básicos, por sua vez, tende a se beneficiar menos desse movimento, dada a menor sensibilidade de seus resultados à atividade doméstica e a elevada participação das exportações nas receitas de diversas empresas. Além disso, uma eventual apreciação do real pode pressionar suas margens, uma vez que parte dos custos é denominada em reais, enquanto as receitas estão atreladas ao dólar.
Além dos efeitos sobre os resultados das empresas, um eventual aumento da alocação dos investidores locais em ações pode favorecer, principalmente, as companhias de menor capitalização representadas no índice de Small Caps, cuja liquidez mais restrita costuma limitar a participação de investidores estrangeiros.
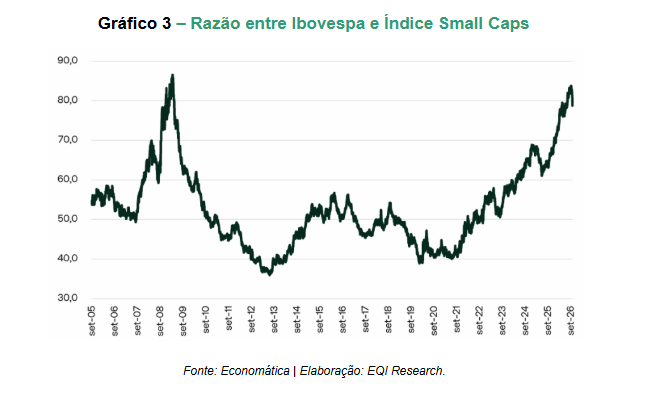
Essas ações, que apresentaram desempenho inferior ao do mercado nos últimos anos, ainda possuem espaço significativo para valorização, especialmente diante de uma queda efetiva e sustentável das taxas de juros reais e de uma aceleração do crescimento econômico.
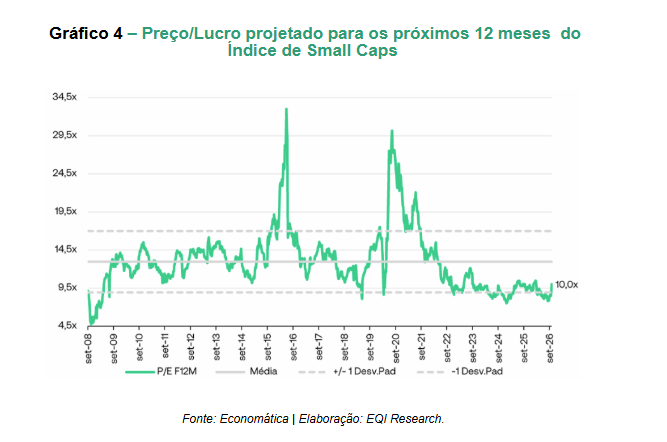
Essa combinação tende a impulsionar os resultados das empresas cíclicas domésticas, que possuem participação relevante no índice de Small Caps. Considerando a mesma métrica utilizada para o Ibovespa, a relação preço/lucro projetado para os próximos 12 meses, o índice de Small Caps precisaria avançar 30,3% para retornar à sua média histórica de 13,0x.
Para atingir o patamar de um desvio-padrão acima dessa média, a valorização seria de 70,8%, mesmo sem revisões positivas nas projeções de resultados das empresas, evidenciando o potencial de ganhos nessa subclasse de ativos.
P.S.: Com o Ibovespa reagindo a uma possível mudança de cenário político, uma forma de transformar esse movimento em estratégia é focar em empresas com melhor capacidade de geração de caixa e potencial de distribuição. Por isso, convido você a conhecer também a Mais Dividendos com Ações, da EQI Research. Nela, você acompanha a lista dos ativos selecionados, as teses que sustentam cada escolha e a evolução da própria composição. [Acesse aqui]