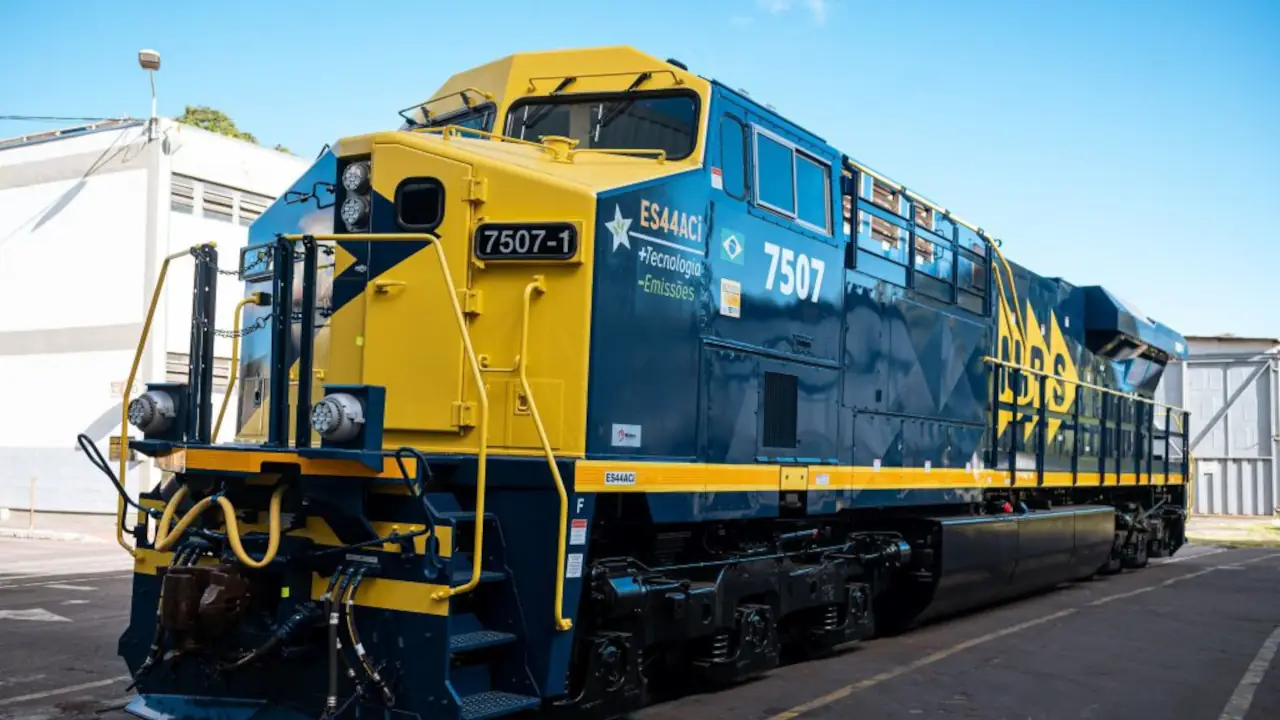
A MRS Logística (MRSA3B) fechou o segundo trimestre de 2026 com Ebitda de R$ 1,08 bilhão, alta de 4,2% em doze meses, e margem de 55,8%. O ganho de 1,9 ponto percentual na margem veio do lado dos custos.
A receita líquida ficou praticamente estável, em R$ 1,94 bilhão, ante igual período de 2025. O que mudou foi a composição das despesas: a queda nos gastos com diesel e outros insumos mais do que compensou a pressão da mão de obra.
O volume transportado somou 55,1 milhões de toneladas, alta de 1,1% na comparação anual. A recuperação da mineração e o avanço dos produtos agrícolas explicam o desempenho, na leitura do BB Investimentos.
Lucro cede com juros e base de ativos maior
Nem tudo acompanhou o Ebitda. O lucro líquido caiu 11,5%, para R$ 427 milhões, pressionado pelo aumento da base de ativos e pelo resultado financeiro, afetado pelo endividamento maior e pelo CDI elevado.
Os investimentos somaram R$ 643 milhões no trimestre. O dinheiro foi para segurança, modernização e expansão da capacidade da malha, além do cumprimento dos compromissos assumidos na renovação da concessão.
“A MRS mantém um modelo de negócios defensivo, apoiado pela concessão da Malha Regional Sudeste até 2056 e pela relevância no transporte de clientes estratégicos”, escreveram Viviane Silva, Melina Constantino e Fernando Cunha Filho, analistas de renda fixa do BB Investimentos.
Dívida sobe, mas alavancagem recua
A dívida bruta encerrou junho em R$ 10,9 bilhões, alta de 46,5% em doze meses e queda de 1,2% na comparação trimestral. O caixa, contudo, mais que dobrou no mesmo intervalo e chegou a R$ 4,7 bilhões.
A conta entre os dois números deixa a dívida líquida em R$ 6,2 bilhões, com avanço de 19,6% no ano. A relação dívida líquida sobre Ebitda caiu de 1,6 vez para 1,5 vez, bem abaixo do limite contratual de 4,5 vezes, com cumprimento integral dos covenants.
“A baixa alavancagem, de 1,5 vez ante o limite de 4,5 vezes, e o caixa de R$ 4,7 bilhões reforçam a flexibilidade financeira”, calcularam os analistas.
O prazo médio da dívida ficou em 10,3 anos. A 14ª emissão da companhia, feita em fevereiro, levantou R$ 1,2 bilhão com rating AAA(bra) da Fitch e vencimento apenas em 2041, alongando o passivo e reembolsando investimentos ligados à renovação da concessão.
A parcela de curto prazo despencou. Representava 15,2% da dívida total no fechamento de 2025 e caiu para 9,6% nos últimos doze meses encerrados em junho, enquanto o índice de liquidez subiu de 2,3 vezes para 3,7 vezes.
Concessão até 2056 define o ciclo de investimentos
A MRS opera 1.643 quilômetros de trilhos em Minas Gerais, Rio de Janeiro e São Paulo, ligando regiões produtoras e polos industriais aos portos do Sudeste. Vale (VALE3), CSN (CSNA3), CSN Mineração (CMIN3), Usiminas (USIM5) e Gerdau (GGBR4) estão no bloco de controle e também entre os maiores clientes.
Essa sobreposição sustenta a previsibilidade do negócio. Boa parte dos contratos é do tipo take-or-pay, cláusula que obriga o pagamento de um volume mínimo mesmo quando o serviço não é usado por inteiro, e os reajustes repassam parte da variação de custos.
“A demanda relativamente previsível, os contratos take-or-pay e as cláusulas tarifárias que repassam parte da variação dos custos aos clientes favorecem a estabilidade das receitas e das margens”, apontaram os três analistas do BB Investimentos.
A concessão foi renovada antecipadamente em 2022, por mais 30 anos, e abriu um ciclo de investimentos que vai até 2056. Entram nessa conta expansão de capacidade, modernização, mitigação de conflitos urbanos, pagamentos de outorga e metas regulatórias fiscalizadas pela ANTT (Agência Nacional de Transportes Terrestres).
Em 2024, a companhia criou a MRS Hidrovias para integrar a hidrovia Tietê-Paraná à ferrovia. A operação multimodal está prevista para começar em 2027.
Os pontos de atenção
O indicador que mais pesa no relatório é a relação entre Ebitda menos capex e despesa financeira: 0,5 vez nos últimos doze meses, ante 0,8 vez em 2025 e 1,4 vez em 2023. O ciclo de investimentos consome a geração de caixa.
Há ainda a concentração geográfica em uma única região e o mix pouco diversificado, puxado pelo minério de ferro. Uma queda forte nas vendas dos principais clientes, que também são acionistas, atingiria a companhia por dois lados.
“O capex elevado, os pagamentos de outorga associados à renovação da concessão e as demais obrigações contratuais podem pressionar o fluxo de caixa livre e elevar a dívida”, alertaram Viviane Silva, Melina Constantino e Fernando Cunha Filho.
No outro prato da balança estão os ratings nacionais no topo da escala: brAAA pela S&P Global e AAA pela Fitch, ambos com perspectiva estável.
“O perfil alongado da dívida, aliado à liquidez e aos elevados ratings nacionais, com perspectiva estável, mitiga o risco de refinanciamento”, observaram os analistas.
O cronograma de amortização reforça o argumento. Com R$ 4,377 bilhões em caixa em junho, a MRS cobre com sobra os R$ 1,612 bilhão que vencem em 2026 e os R$ 931 milhões de 2027. O grosso do passivo só aparece depois de 2033, com R$ 2,881 bilhões.