A separação da Azzas 2154 (AZZA3), um dos maiores conglomerados de moda de país, em duas empresas distintas, a Arezzo&Co e a Soma, não é sinônimo de vida fácil para as novas administrações.
A varejista passou por trimestres marcados por uma execução fraca, revisões negativas de resultados e pressão vinda de diversas unidades de negócios. Esses fatores levaram o Santander “a reduzir materialmente” as projeções, mostra um relatório enviado a clientes na quinta-feira (24).
“Ainda assim, apesar de uma perspectiva mais conservadora, acreditamos que a avaliação atual já reflete um cenário excessivamente pessimista, atribuindo valor limitado às opcionalidades estratégicas que poderiam destravar retornos substanciais aos acionistas (cerca de 50% de dividend yield extraordinário)”, refletem os analistas Eric Huang, Lucas Esteves e Vitor Fuziharo.
Ações da Azzas 2154 em 2026
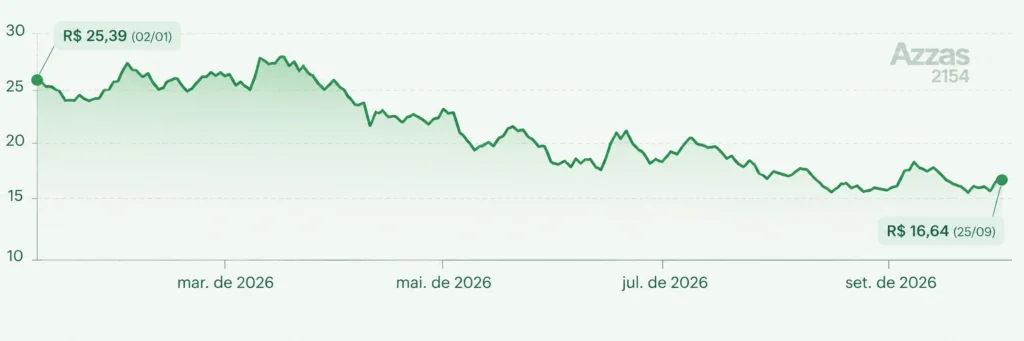
Em contrapartida, apesar do cenário pessimista, os analistas decidiram manter a recomendação de compra para ação e introduziram um preço-alvo para 2027 de R$ 19,50. Uma potencial valorização de 31% em relação ao contexto atual.
O que sustenta a recomendação é que, ao mesmo tempo em que os investidores pagam por uma companhia em dificuldades, eles ganham exposição ao potencial de geração de valor da FARM e às futuras otimizações do novo portfólio de marcas do grupo.
O ativo mais valioso do grupo
A FARM Rio se mantém como o ativo mais valioso do grupo e o motivador de um potencial de valorização em meio aos riscos. Por isso, os investidores estão focados em avaliar a marca de forma isolada.
Mas, segundo os analistas do Santander, o mais importante não é a análise isolada, e sim a probabilidade de ela gerar uma transição futura a partir de um movimento estratégico da própria marca. Entretanto, no cenário atual essa probabilidade parece baixa.
“Em nosso cenário-base, uma transação poderia sustentar uma distribuição extraordinária de caixa equivalente a aproximadamente 50% do preço atual da ação, enquanto os investidores continuariam detendo participação tanto na Arezzo&Co quanto na SOMA”, declaram.
Estrutura simplificada
A separação entre a Arezzo&Co e a SOMA deve criar duas empresas mais simples e transparentes aos investidores, com um foco estratégico mais definido. Segundo o relatório, a nova estrutura pode reduzir o desconto que o mercado aplica atualmente no conglomerado, devido a complexidade do grupo.
“Embora não represente uma solução para os atuais desafios operacionais, a separação deverá reduzir a complexidade e melhorar a visibilidade sobre cada negócio”, afirmam os analistas do Santander.
Sob a mesma perspectiva, a Hering permanecerá integralmente dentro da Arezzo&Co. A separação para a marca foi recebida como positiva pois amplia possíveis estratégias futuras, que não foram consideradas no cenário-base.
“Qualquer transação envolvendo o ativo poderá simplificar ainda mais o negócio e abrir espaço para retornos incrementais aos acionistas”, acrescentam os analistas.
Entenda a separação da empresa
O acionista da Azzas 2154 (AZZA3) não precisa fazer nada e não perde participação com a separação anunciada no início de setembro. Cada investidor passará a ter ações da Arezzo&Co e da Soma na mesma proporção que detém hoje na companhia, e a cisão parcial não dá direito de retirada, ou seja, ninguém poderá exigir que a empresa recompre seus papéis por causa da operação.
“Com a implementação da cisão, cada acionista da Azzas 2154 se tornará titular de ações de emissão de ambas as companhias na exata proporção das participações por eles detidas no capital social da companhia, de modo que a participação relativa de cada acionista seja integralmente preservada”, afirmaram os sócios Alexandre Café Birman e Roberto Jatahy Gonçalves na comunicação enviada ao conselho de administração à época.
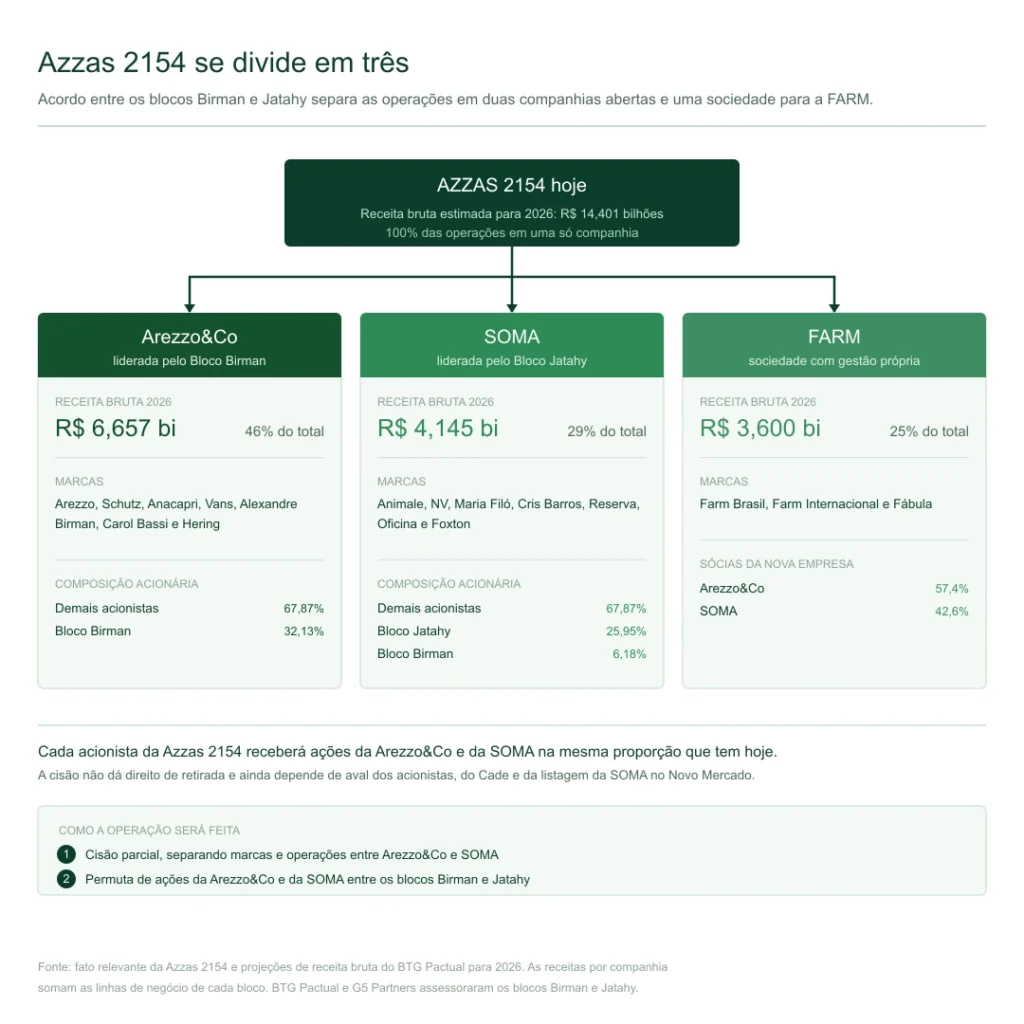
(Fonte: Azzas 2154 com elaboração do EuQueroInvestir)
Leia mais: