As ações da Cyrela (CYRE3) ainda apresentam espaço para valorização mesmo após a forte alta recente, segundo análise divulgada pelo Bradesco BBI nesta sexta-feira (25).
O papel acumulou valorização de 29% nos últimos 45 dias, mas o banco estima que menos da metade do potencial de reprecificação da companhia tenha sido capturado pelo mercado.
De acordo com os analistas Bruno Mendonça e Ricardo França, apenas 4% da alta estaria relacionado às revisões positivas de lucro, enquanto outros 3% decorreriam da queda dos juros reais de longo prazo, de 7,8% para 7,5%.
Os 23% restantes seriam explicados principalmente pela redução do prêmio de risco atribuído à ação, que caiu de 13,4% para 8,8%.
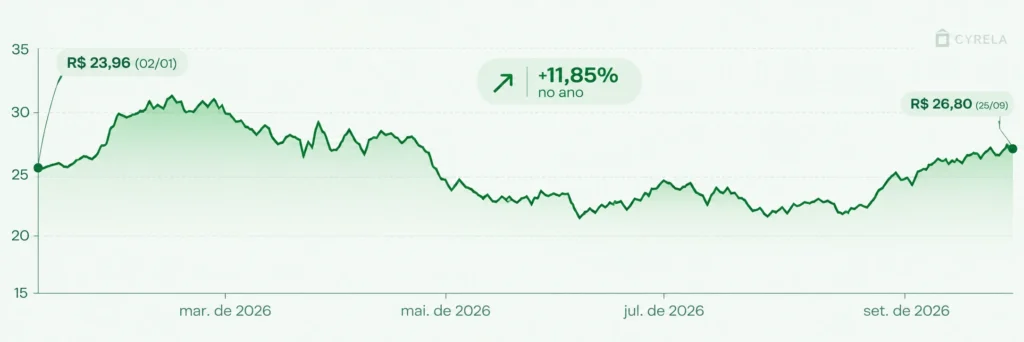
Ações da Cyrela em 2026
Fonte: Google Finance
“Após a forte redução do prêmio de risco, a convergência das expectativas de inflação passou a representar a principal fonte de valorização adicional para a companhia”, afirmam Mendonça e França.
A avaliação considera que a inflação implícita na curva de juros permanece em 6,6%, acima tanto da expectativa de 4% indicada pela pesquisa Focus quanto da meta de 3% do Banco Central.
O cenário abre espaço, na avaliação do BBI, para uma nova etapa de reprecificação da Cyrela caso as expectativas de inflação avancem em direção à meta. A instituição manteve uma visão positiva para a companhia e reiterou a empresa como sua principal escolha dentro do setor.
Preço-alvo sobe para R$ 38
O Bradesco BBI elevou o preço-alvo da Cyrela para R$ 38 por ação ao fim de 2027, ante R$ 36 anteriormente projetados para o fim de 2026. Considerando o preço de referência utilizado na análise, o novo alvo representa potencial de valorização de aproximadamente 43%.
O cenário-base do banco considera que os juros reais de longo prazo recuem para 6,5%, enquanto a inflação implícita converge para 4%. O prêmio de risco da ação também poderia cair para 7,2%. Nesse ambiente, o múltiplo preço/lucro projetado para 2027 passaria de 4,7 vezes para 6,7 vezes.
“Mesmo que a normalização macroeconômica leve mais tempo, a visibilidade dos resultados oferece proteção à tese”, dizem os analistas.
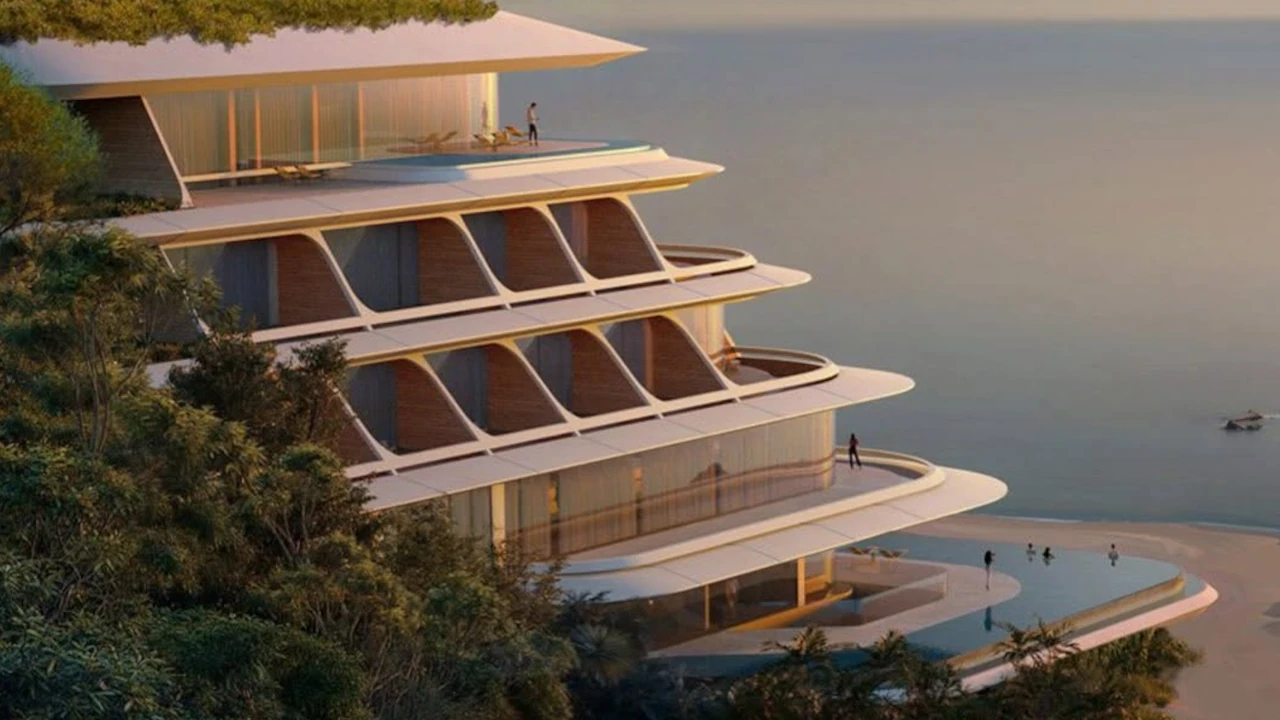
Projeto Cyrela Heritage Riviera (Imagem: Divulgação/ Cyrela)
Lucro crescente
O BBI também elevou em 4% suas projeções de lucro líquido da companhia, para R$ 1,97 bilhão em 2026 e R$ 2,47 bilhões em 2027. A estimativa para 2027 está 8% acima do consenso.
Entre os fatores que sustentam as projeções estão as vendas do Heritage Riviera, a maior participação do programa Minha Casa, Minha Vida e uma possível venda da torre corporativa Pininfarina, operação que ainda não foi incorporada às estimativas do banco
Em um cenário mais favorável, com maior credibilidade fiscal, inflação implícita em 3% e juros reais ainda mais baixos, o BBI estima valor próximo de R$ 46 por ação, equivalente a um potencial de valorização de aproximadamente 74%.
“Esse cenário positivo representa uma sensibilidade, e não nossa premissa-base”, ponderam Mendonça e França.