O Bresco Logística (BRCO11) passou a ser coberto pelo Safra com recomendação neutra e preço-alvo de R$ 112,60 por cota em 12 meses. O retorno total projetado é de 12,6%, o menor entre os fundos logísticos avaliados pelo banco na mesma leva.
Com dividend yield estimado em 9,8% para 2027, sobra pouco menos de 3 pontos percentuais de valorização até o preço-alvo. O potencial de alta é descrito pelos analistas como “limitado, mas ainda razoável”.
Portfólio do BRCO11 concentra ativos last mile na Grande São Paulo
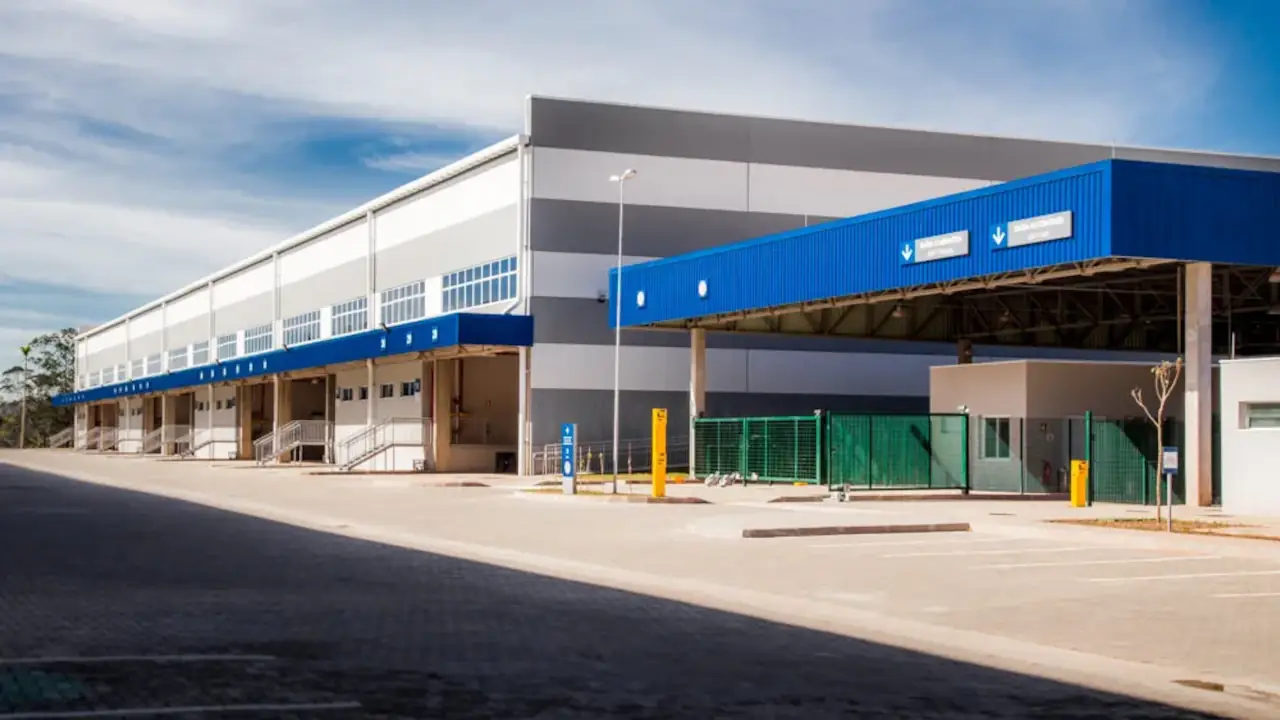
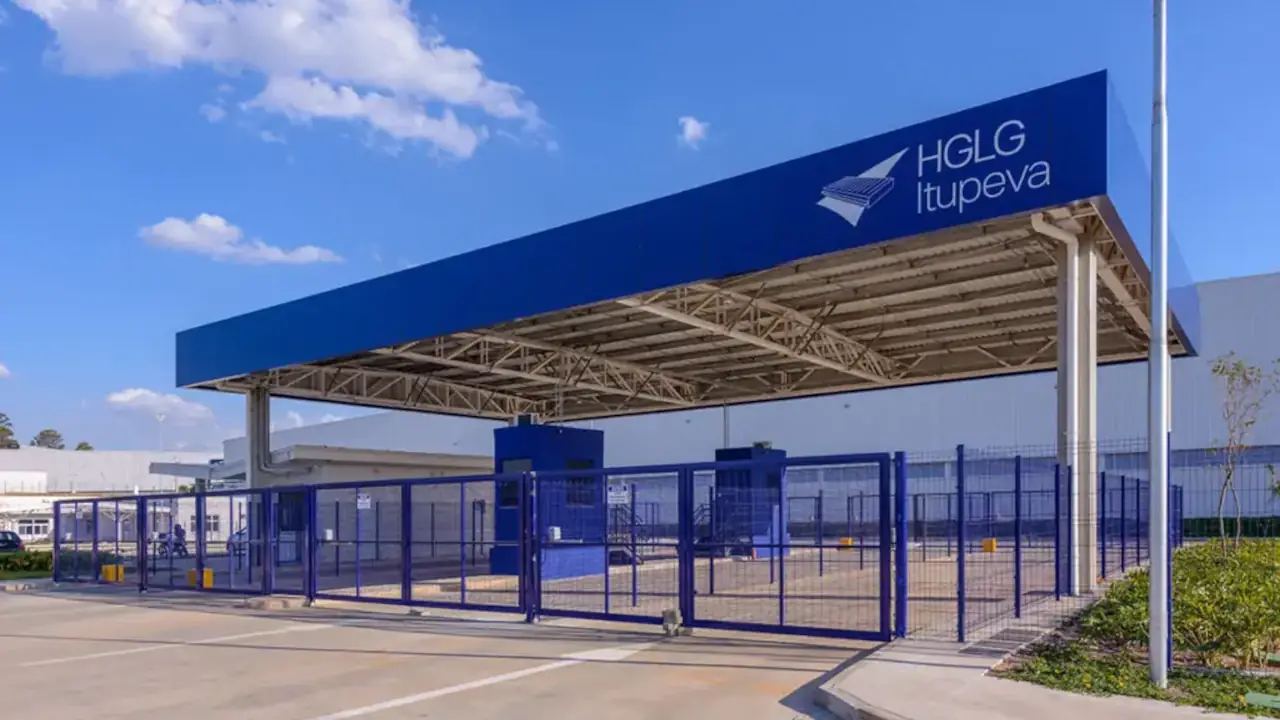
São 14 imóveis, com 23% da ABL situada em um raio de 25 km da capital paulista. O padrão técnico é o ponto alto da carteira: 13 dos 14 ativos têm classificação A+.
O prazo médio de locação é de 4,7 anos, e 36% dos contratos estão na modalidade atípica, que prende o inquilino ao imóvel até o fim do prazo contratado. A qualidade de crédito dos locatários também aparece entre os pilares da tese.
A gestão trabalha em duas frentes. “A estratégia atual consiste na redução da vacância e na venda de imóveis de forma oportunística”, escrevem os analistas do Safra.
Pesa a favor a capacidade de originação. O fundo acessa o pipeline da própria gestora, o que abre espaço para comprar ativos abaixo do preço de mercado, e ainda há potencial de expansão da ABL dentro do portfólio atual.
Recebível que sustenta 21% do lucro do BRCO11 vence em 2027
O ponto central da recomendação neutra está na origem do resultado. A entrega de lucro depende da reciclagem da carteira de ativos, que hoje responde por 21% do lucro do fundo.
Esse recebível se encerra no primeiro semestre de 2027. O Safra avalia que o fim do fluxo deve “afetar significativamente a distribuição de proventos do fundo”.
A tese, adiante, passa a depender de dois movimentos operacionais: aumento da ocupação nos ativos remanescentes e redução da alavancagem, hoje em patamar controlado.
BRCO11 negocia com desconto de 5% sobre o valor patrimonial
O desconto é menor que o da média do setor, e os analistas atribuem o prêmio relativo ao nível elevado de dividendos pagos no momento.
“Acreditamos que o fundo já esteja próximo do seu valor justo”, apontam, considerando a estimativa de resultado recorrente. O múltiplo preço/lucro projetado é de 9,7x em 2027, ou 10,0x na conta de negociação estimada.
A premissa de valuation usa um prêmio de 2,0 pontos percentuais do dividend yield sobre a taxa da NTN-B, meio ponto acima do adotado pelo banco em outros fundos logísticos.
Vacância estrutural em Embu e Canoas
As áreas desocupadas estão concentradas justamente onde a vacância é estruturalmente alta, caso de Embu e Canoas. Reduzir esses espaços vazios tende a ser mais difícil do que a média do mercado sugere.
Uma desaceleração mais forte da atividade econômica reduziria a demanda por galpões, e um aumento da oferta de área nas regiões de atuação pressionaria ocupação e preço dos aluguéis.
A parcela elevada de contratos típicos deixa as renovações mais expostas às condições de mercado. Some-se a isso a concentração da receita em poucos inquilinos.