O Patria Logística (HGLG11) passou a ser coberto pelo Safra com recomendação de compra e preço-alvo de R$ 171,70 por cota em 12 meses. O retorno total projetado é de 26,3%.
A conta se divide em duas partes: 15,9% de potencial de valorização e 10,4% de rendimento em proventos estimado para 2027. Não é um caso de reprecificação agressiva, mas de renda contratada.
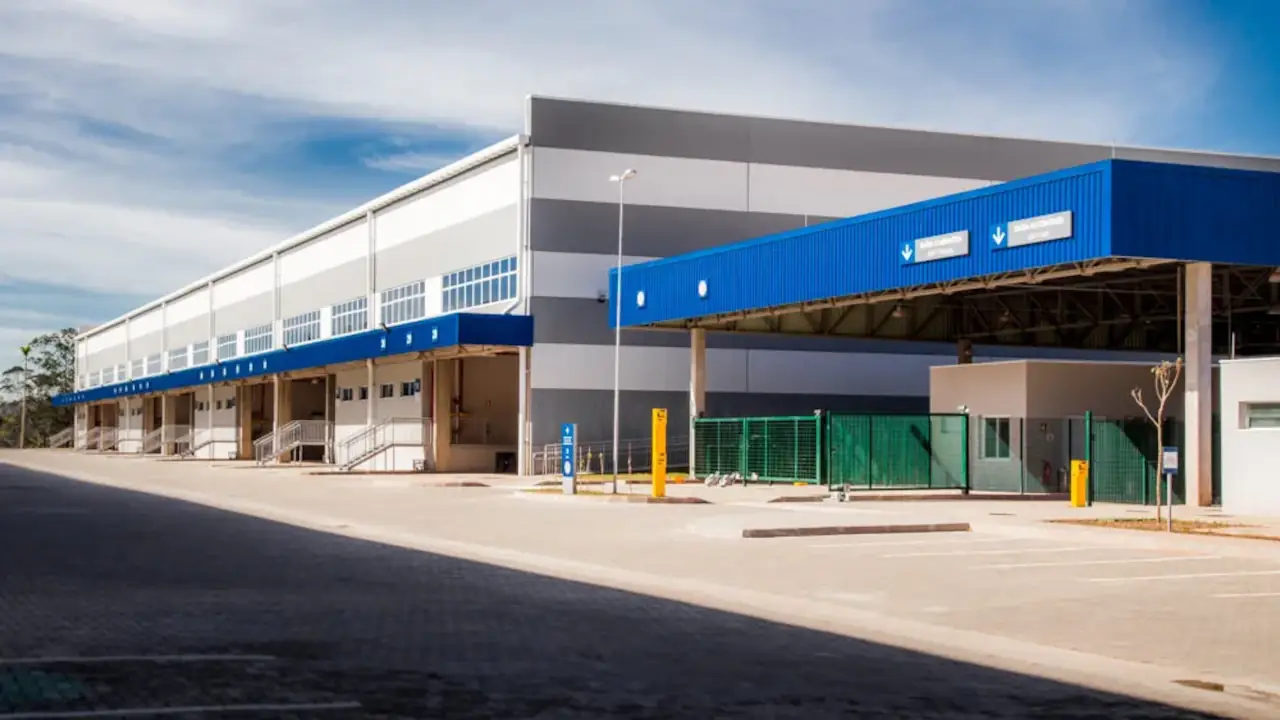
O tamanho pesa na tese. “É o maior FII de tijolo listado e tem um portfólio diversificado”, escrevem os analistas do Safra, que contabilizam 41 ativos na carteira, 88% deles com classificação técnica A ou AAA.
O crescimento do portfólio já está fechado. Entram dois ativos em desenvolvimento, dez imóveis vindos do LVBI11 e outros dois da Brookfield, estes últimos pagos com emissão de cotas e dação em pagamento.
Sobre o movimento de compras, os analistas observam: “A gestão tem executado uma estratégia de consolidação do portfólio logístico reforçando o perfil gerador de renda do fundo.”
Há também um argumento de comportamento do papel na bolsa. O Safra cita “renda estável, política de linearização de ganhos extraordinários e menor sensibilidade ao ciclo de juros no mercado secundário”.
HGLG11 negocia com desconto de 10,8% sobre o valor patrimonial
No valuation, o HGLG é negociado a 9,1x o lucro projetado para 2027. No preço-alvo, o múltiplo subiria para 10,6x.
O desconto patrimonial reforça o argumento. “Vemos o HGLG sendo negociado a um desconto de 10,8% sobre seu valor patrimonial, patamar abaixo do custo de reposição”, calculam os analistas.
A âncora do preço-alvo está na renda fixa. “Temos como premissa que o fundo será negociado a um prêmio de rendimento de dividendos de 1,5 p.p. sobre a taxa da NTN-B”, apontam.
Para 2027, a projeção é de lucro de R$ 16,26 por cota e distribuição de R$ 15,45, o equivalente aos 10,4% de rendimento. O avanço vem das aquisições recentes e da maturação do desenvolvimento do HGLG Simões Filho G100.
Com a carteira madura, o Safra enxerga um efeito de segunda ordem: “Vemos um aumento da capacidade do fundo de financiar novos desenvolvimentos dentro da própria carteira.”
Riscos da tese: parecer da CVM, custo de obras e oferta de galpões
O principal risco é regulatório. Os analistas alertam para “a pendência do parecer da CVM”, que trava a execução da consolidação de outros portfólios. Nas obras, citam estouro de custo e atraso na liberação de licenças.
Uma desaceleração mais forte da atividade econômica reduziria a procura por galpões. E um aumento disseminado da oferta de área no país pressionaria ocupação e preço dos aluguéis.
A concentração de locatários pesa nas renovações de contrato. Depois das aquisições pagas com dação de cotas, existe ainda o risco de pressão vendedora de minoritários no mercado secundário.