O XP Logística (XPLG11) passou a ser coberto pelo Safra com recomendação neutra e preço-alvo de R$ 97,20 por cota em 12 meses. O retorno total projetado é de 16,3%.
O rendimento estimado para 2027 é de 10,1%, o que deixa pouco mais de 6 pontos percentuais de valorização até o preço-alvo. A distribuição responde pela maior parte do retorno esperado.
Portfólio soma 1,5 milhão de m² e tem Mercado Livre como maior inquilino
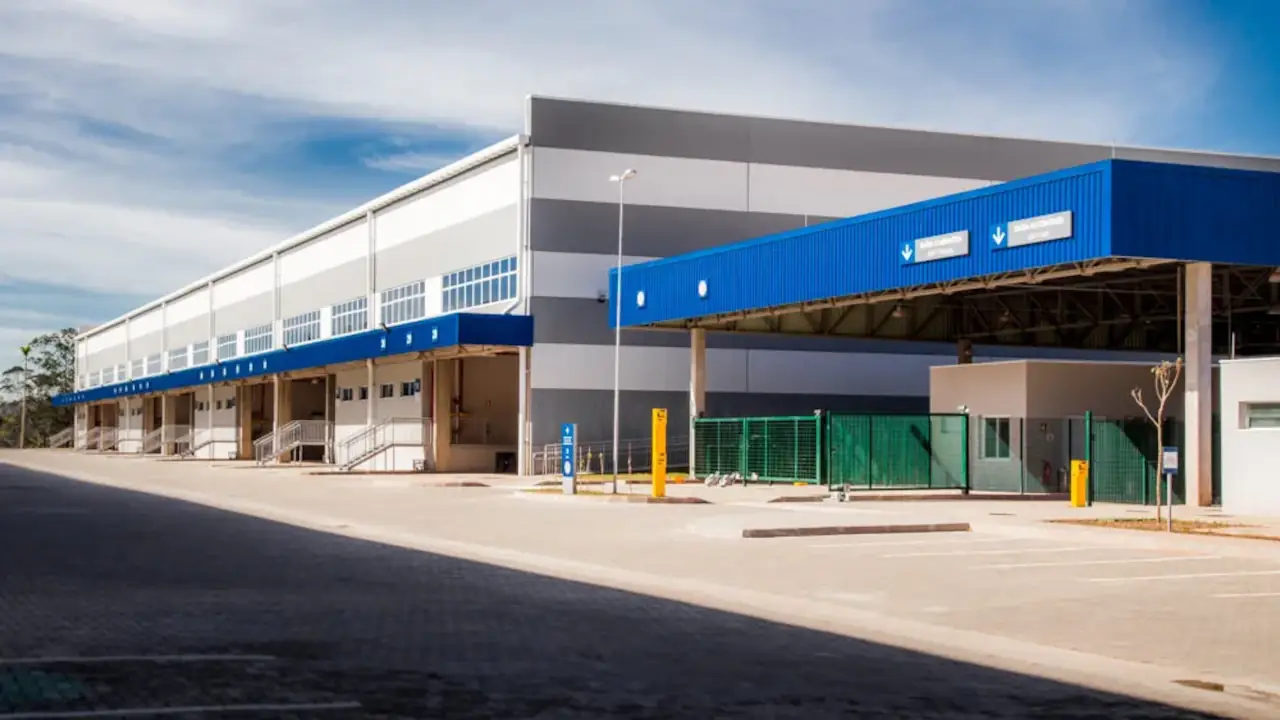
São 31 ativos e mais de 1,5 milhão de metros quadrados de área construída, distribuídos por seis estados, com maior peso em São Paulo. O fundo ainda tem um empreendimento de 161 mil m² em desenvolvimento, com entrega prevista para o segundo semestre de 2026.
A obra é a receita contratada da tese. O Safra cita o “crescimento contratado de receita com a entrega e locação do ativo CD Piracicaba II” entre os pilares do caso de investimento.
Na base de inquilinos, o Mercado Livre concentra 23% da receita e 15% da ABL. O prazo médio dos contratos de locação é de 4,8 anos.
O vencimento das locações abre uma janela relevante. Contratos que representam 38% da receita expiram até o fim de 2027, o que dá espaço para revisões de aluguel, e os analistas trabalham com perspectiva de queda da vacância no portfólio.
Safra questiona a sustentabilidade dos dividendos do XPLG11
O ponto que trava a recomendação está na origem dos proventos. Nos primeiros seis meses de 2026, o fundo distribuiu valor bem acima do resultado recorrente gerado, desconsiderando os ganhos com venda de ativos.
“Embora a reciclagem de portfólio possa gerar valor para os cotistas, não vemos essa estratégia como uma fonte sustentável de resultados no longo prazo”, escrevem os analistas do Safra.
A conclusão sobre o preço vem na mesma linha: “De maneira geral vemos o fundo como bem precificado”, o que reflete a incerteza sobre a manutenção do nível de distribuição adiante.
XPLG11 negocia a 87% do valor patrimonial
O desconto existe, mas é menor do que parece. O fundo é negociado a 87% do valor patrimonial, pouco abaixo dos 93% que o Safra considera justo para o ativo.
Os analistas projetam múltiplo preço/lucro de 9,4x em 2027 e um prêmio de 1,5 ponto percentual do dividend yield sobre a taxa da NTN-B.
Vencimento de contratos e dependência de venda de ativos
Uma parcela relevante dos contratos vence já em 2026, o equivalente a 20% da receita. A renovação em massa expõe o fundo às condições de mercado no momento da negociação.
O endividamento de 15% é o segundo ponto de atenção. Com juros altos por mais tempo, o custo da dívida pressiona o resultado distribuível.
O terceiro risco reforça a tese neutra. A distribuição segue acima da geração operacional recorrente e depende, em parte, dos ganhos obtidos com a venda de imóveis.