O mercado ainda avalia os desdobramentos do debate realizado ontem entre os candidatos à Presidência da República. No geral, o cenário deste segundo turno das eleições segue indefinido, à espera de novas pesquisas e de sinais mais claros sobre o rumo da disputa.
De concreto, apenas o resultado fechado do primeiro turno, que ainda reverbera, principalmente por ter sido diferente daquele projetado na reta final das campanhas.
O desempenho acima do esperado dos candidatos de direita alterou a percepção dos agentes econômicos e provocou uma revisão das expectativas para o próximo ciclo de governo, com reflexos importantes sobre as taxas de juros dos títulos de Renda Fixa.
Para os mercados, a mudança do cenário tem maior foco na possibilidade de uma política econômica mais comprometida com o equilíbrio das contas públicas.
Esse tipo de postura tende a contribuir para um cenário fiscal mais favorável, reduzindo a pressão sobre a trajetória da dívida pública e, consequentemente, os prêmios de risco exigidos pelos investidores nos títulos de Renda Fixa.
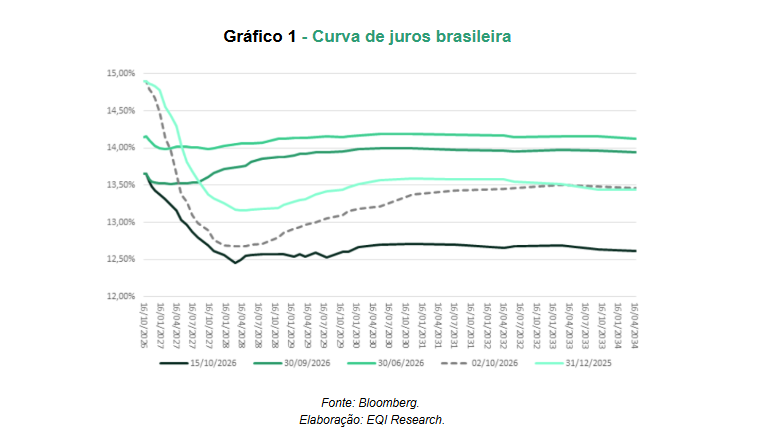
A curva de juros brasileira, por exemplo, teve forte fechamento após o primeiro turno, com queda das taxas em praticamente todos os vértices, com recuo médio de até 100 pontos-base. Os vencimentos mais longos, mais sensíveis à percepção de risco fiscal e à trajetória da dívida pública, também registraram quedas relevantes nas taxas.
Essa combinação de eventos abre uma oportunidade na Renda Fixa.
Para o investidor de perfil moderado que atualmente mantém elevada concentração em ativos pós-fixados, o cenário passa a justificar a avaliação de uma migração gradual de parte dessa posição para títulos indexados à inflação, especialmente os IPCA+ de duration mais longa.
Além da proteção contra a inflação, esses títulos oferecem uma opcionalidade de ganho de capital por meio da marcação a mercado, caso o processo de fechamento das taxas de juros siga ocorrendo.
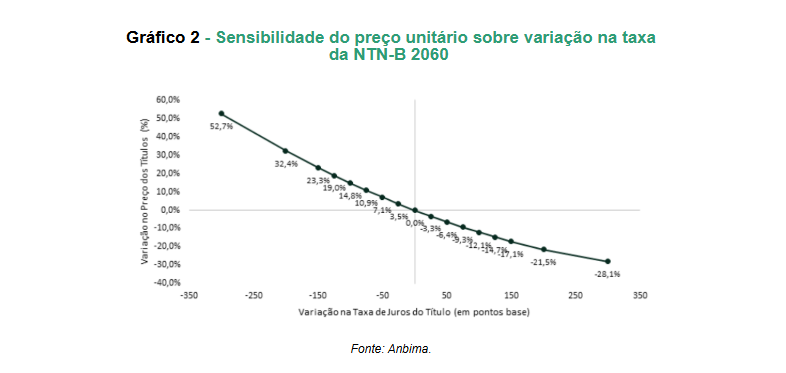
Esse potencial tende a ser ainda mais expressivo nos papéis de longuíssimo prazo, em razão de maior duration e convexidade, que ampliam a sensibilidade dos preços às variações das taxas.
O gráfico abaixo ilustra, com o exemplo do Tesouro IPCA+ com vencimento em 15 de agosto de 2060, o efeito da convexidade. Note que, para uma mesma variação dos juros, a valorização dos títulos quando os juros caem é maior do que a queda dos papéis quando os juros sobem.
Para investidores de perfil sofisticado, que já possuem exposição a títulos de longo prazo, como o Tesouro IPCA+ 2060, o cenário passa a favorecer a diversificação entre diferentes classes de ativos.
Com a valorização dos títulos de Renda Fixa, a sugestão, neste momento, é utilizar parte das posições em prefixados curtos ou mesmo uma parcela dos pós-fixados para aumentar, de forma seletiva e gradual, a exposição às ações brasileiras.
A lógica é relativamente simples. Uma eventual melhora da percepção fiscal tende a reduzir a taxa de desconto utilizada pelo mercado, beneficiando não apenas os títulos públicos longos, mas também empresas domésticas mais sensíveis à redução do custo de capital.
É importante, contudo, separar expectativa de execução, visto que o mercado antecipou parte do cenário. A continuidade da valorização dos ativos dependerá de medidas concretas de consolidação fiscal, reformas e capacidade de implementação de uma agenda econômica consistente.
Dessa forma, o momento é mais adequado para uma recalibragem gradual das alocações, e não para grandes movimentos de carteira.
A movimentação pode ser realizada estabelecendo previamente um percentual para a nova alocação da carteira e realizando compras de forma fracionada e periódica até atingir o peso definido.
Essa estratégia permite reduzir o risco de concentração em um único ponto de entrada e proporciona maior flexibilidade para ajustar o ritmo das alocações de acordo com a evolução do cenário econômico e dos preços dos ativos.
Embora o primeiro turno tenha alterado o cenário, os títulos de Renda Fixa no Brasil ainda oferecem taxas atrativas para o investidor.
Caso o próximo ciclo político altere de fato a disciplina fiscal com medidas concretas, podem surgir oportunidades relevantes tanto na renda fixa longa quanto nos ativos de risco domésticos. Nesse contexto, além de buscar antecipar os movimentos e consequentemente ganhos de curto prazo, o investidor pode priorizar uma alocação compatível com seu perfil de risco, horizonte de investimento e objetivos financeiros.
A diversificação entre indexadores e classes de ativos, aliada ao acompanhamento das questões fiscais e econômicas, será fundamental para aproveitar eventuais mudanças no cenário e transformá-las em oportunidades consistentes de retorno.