
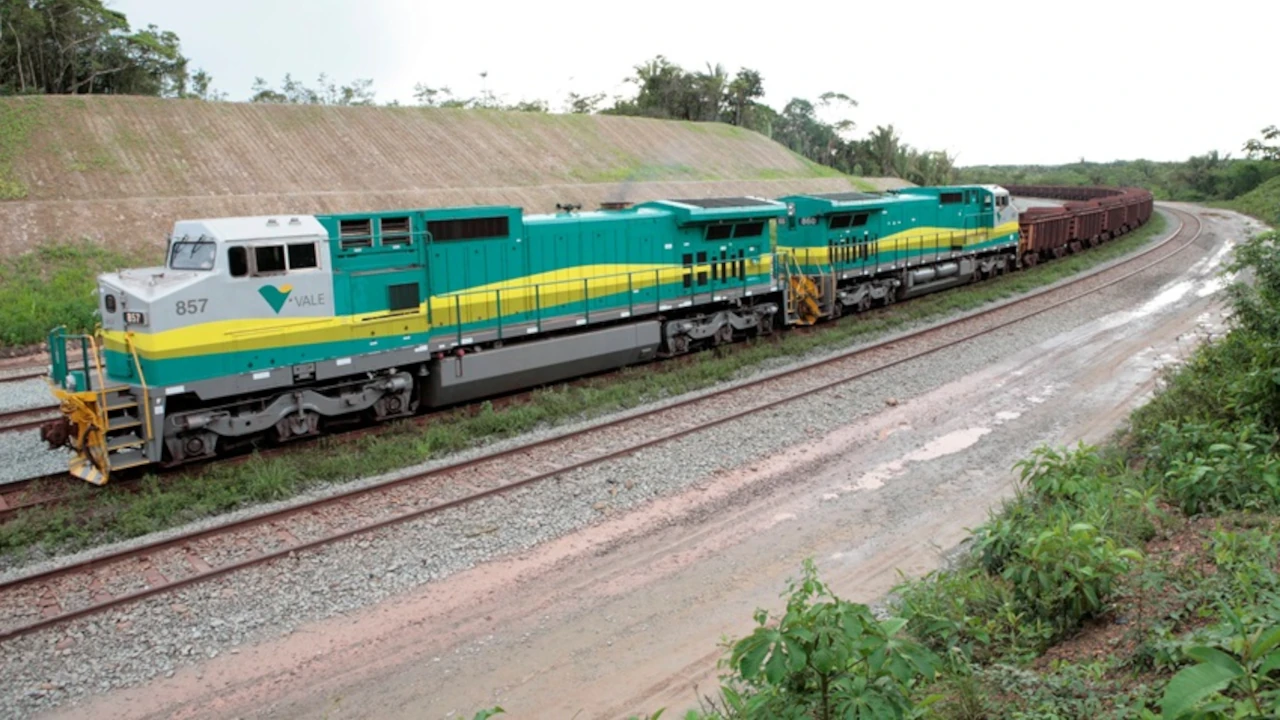
A Vale (VALE3) avalia que mais de 120 milhões de toneladas por ano de produção global de minério de ferro já não são economicamente viáveis diante das condições atuais do mercado, segundo relatório do BTG Pactual (BPAC11) divulgado após encontro com executivos da mineradora em Nova York, nos Estados Unidos. O volume pode superar 150 milhões de toneladas por ano caso o preço do minério recue para US$ 90 por tonelada e os atuais custos de frete sejam mantidos.
A avaliação coloca no centro das atenções a capacidade de reação da oferta global diante da deterioração da rentabilidade dos produtores. Para a Vale, as operações de menor qualidade e maior custo devem ser as primeiras a sofrer cortes, enquanto o chamado preço de incentivo — nível necessário para sustentar a oferta marginal — estaria mais próximo de US$ 100 por tonelada nas atuais condições de custos.
De acordo com o relatório, o cenário é particularmente desafiador para produtores brasileiros de menor escala. Com o minério negociado ao redor de US$ 93 por tonelada e o frete elevado, uma parcela relevante da produção brasileira já estaria operando abaixo do ponto de equilíbrio. Segundo a administração da Vale, isso tende a estimular cortes de produção e pode, no médio prazo, aumentar a dependência da China por minério importado de produtores mais competitivos.
Oferta sob pressão
O mercado de minério de ferro enfrenta uma combinação desfavorável de fatores. A produção de ferro-gusa da China deve recuar alguns pontos percentuais, enquanto o projeto Simandou, na Guiné, começa a adicionar novas toneladas ao mercado. Ao mesmo tempo, a Vale estima que a produção global de ferro-gusa, considerando China, Índia, Sudeste Asiático e outros mercados, deve permanecer aproximadamente estável em 2026.
A pressão da nova oferta, porém, é parcialmente compensada pelo declínio estrutural de minas em diferentes regiões do mundo, estimado pela companhia em 60 milhões a 80 milhões de toneladas anuais. As importações chinesas de minério de ferro continuam crescendo na comparação anual, apesar da queda na produção doméstica de minério e da menor produção de ferro-gusa.
É nesse contexto que a Vale vê uma possível reação da oferta ganhando importância em 2027. Para o restante de 2026, a companhia considera limitado o espaço para grandes ajustes de produção, uma vez que o ano já está praticamente definido do ponto de vista operacional. Se os preços e o frete permanecerem pressionados, porém, cortes de capacidade podem entrar com mais força na discussão do próximo ano.
Frete dá vantagem à Vale
Apesar do ambiente adverso, o BTG destaca que a estratégia de frete da Vale continua funcionando como uma vantagem competitiva importante em relação a produtores brasileiros de maior custo.
Cerca de 70% dos volumes da companhia estão protegidos por contratos de longo prazo, com tarifas-base relativamente baixas e ajustes principalmente relacionados ao combustível marítimo. A Vale também costuma proteger aproximadamente 70% de sua exposição ao preço do bunker.
Para 2027, cerca de 75% da exposição ao frete já estaria contratada a taxas significativamente inferiores às praticadas atualmente no mercado à vista. Segundo o BTG, essa estrutura ajuda a preservar a competitividade da mineradora justamente em um momento em que o frete elevado aumenta a pressão sobre produtores marginais.
Produção de Carajás pode ficar no piso da meta
No curto prazo, o principal ponto de atenção operacional está na região Norte, especialmente em Carajás. A produção da Northern Range ficou abaixo do esperado, refletindo restrições em cavas e questões relacionadas aos teores do minério.
A Vale espera queda na produção da região no terceiro trimestre em relação ao mesmo período do ano anterior. Com isso, produção e vendas de minério de ferro podem ficar próximas do limite inferior da projeção para 2026.
O BTG, no entanto, considera que o efeito não deve alterar de forma relevante a perspectiva estrutural de resultados da companhia. A avaliação é de que a operação continua dentro da estrutura da orientação (guidance) apresentada pela própria Vale.
Dividendos extraordinários ficam menos prováveis
Diante do cenário de minério e frete, o BTG considera improvável a distribuição de dividendos extraordinários no curto prazo. A dívida líquida da Vale está em aproximadamente US$ 16,6 bilhões, acima do nível de cerca de US$ 15 bilhões considerado desejável pela administração.
Ao mesmo tempo, os investimentos anuais permanecem na faixa de US$ 5,5 bilhões a US$ 6 bilhões. Com preços do minério pressionados, a prioridade tende a ser a disciplina do balanço, e não a realização de distribuições extraordinárias aos acionistas.
As ações da Vale acumulam uma correção de aproximadamente 20% desde as máximas recentes, refletindo principalmente a piora da economia do minério de ferro e as preocupações com a inflação de custos.
Mesmo assim, o BTG mantém recomendação de compra para a ação, sustentada principalmente pela avaliação considerada atrativa e pela expectativa de execução operacional consistente.
Leia também: