

O Safra promoveu três trocas na carteira recomendada de small caps de setembro e outubro, mostra um relatório enviado a clientes nesta sexta-feira (18). Saem Marcopolo (POMO4), 3tentos (TTEN3) e Bradsaúde (SAUD3). Entram Cyrela (CYRE3), Copasa (CSMG3) e Inter&Co (INBR32).
Um ponto chama atenção na composição das saídas: em dois dos três casos, a tese de investimento continua de pé. O que mudou foi o horizonte de curto prazo.
Carteira recomendada
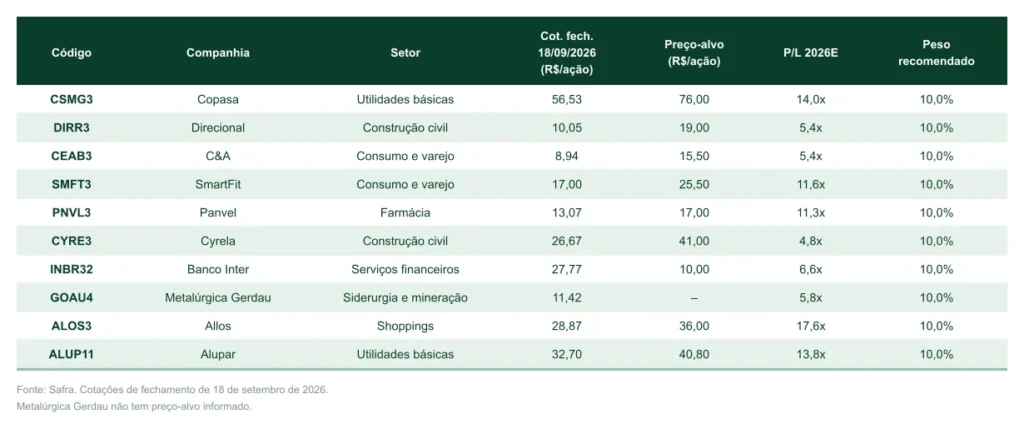
As três saídas
“Mantemos uma visão positiva para a tese da companhia, porém, o resultado do último trimestre e os dados divulgados mensalmente pela Fabus têm apontado para um cenário mais desafiador no curto prazo”, apontam os estrategistas do Safra Cauê Pinheiro, Yves Adam e Luana Nunes.
A Fabus é a associação que reúne os fabricantes de ônibus e divulga os números de produção do setor.
No caso da 3tentos, o argumento é diferente. Depois de resultados mais fracos no segundo trimestre, o banco enxerga espaço limitado para recuperação das ações no curto e no médio prazo, sobretudo diante do quadro ainda adverso para o agronegócio brasileiro.
“Apesar de permanecermos construtivos com a tese de investimento e avaliarmos positivamente a recente fusão, a necessidade de uma oferta de ações para atender aos requisitos mínimos de free float e liquidez reduz a atratividade do papel no curto prazo”, registra o banco sobre a Bradsaúde.
Free float é a parcela das ações em circulação no mercado, e a bolsa exige um mínimo para manter a listagem.
Construção civil e saneamento entram
A Cyrela chega apoiada nas prévias operacionais do terceiro trimestre. O banco espera que a companhia se destaque entre as construtoras, com vendas impulsionadas pelo lançamento do Heritage Riviera, que já tem mais de 60% das unidades comercializadas.
Há ainda uma segunda perna na tese. A operação de baixa renda, tocada pela Vivaz, deve mostrar melhora de rentabilidade, o que o Safra considera um vetor adicional de valor.
“Gostamos da companhia pela expectativa de captura de ganhos de eficiência e redução de custos agora após sua privatização, além do potencial de melhoria em sua estrutura de capital e das oportunidades de expansão por meio da adição de novos contratos no segmento de esgoto”, diz o banco sobre a Copasa.
A companhia cumpre ainda uma função técnica na carteira: como é o ativo de maior peso no índice, funciona como âncora de indexação ao referencial.
A aposta de maior convicção
O Inter&Co é apresentado como a maior oportunidade de reprecificação do setor financeiro na leitura do banco. O argumento combina o patamar atual de valuation com a meta de rentabilidade entre 26% e 30% para 2029 divulgada pela instituição.
“Trata-se, principalmente, de uma tese de execução operacional, baseada na expectativa de crescimento da carteira de crédito com manutenção de níveis controlados de inadimplência”, projeta o Safra.
Os múltiplos negociados hoje, inferiores aos dos grandes bancos, completam o raciocínio e sustentam o ponto de entrada considerado atrativo.
Leia também: