
O Banco Safra iniciou a cobertura de SLC Agrícola (SLCE3) com recomendação neutra e preço-alvo de R$ 21 por ação em 12 meses. Na avaliação da instituição, a companhia se destaca como uma das empresas agrícolas mais eficientes do país, mas a relação entre risco e retorno não se mostra suficientemente atrativa diante dos atuais múltiplos de negociação e do cenário macroeconômico.
Os analistas Ricardo Boiati e Rafael Une ressaltam que a tese de investimento da SLC está apoiada em fundamentos sólidos, como escala operacional, diversificação geográfica, tecnologia e qualidade da gestão. A empresa construiu um histórico consistente de crescimento, com avanço médio próximo de 20% em receitas e Ebitda ao longo dos últimos anos.
“A SLC é um player agrícola premium, com elevados padrões de governança, uso intensivo de tecnologia e capacidade comprovada de crescimento em escala”, afirmam Ricardo Boiati e Rafael Une.
Crescimento sustentado
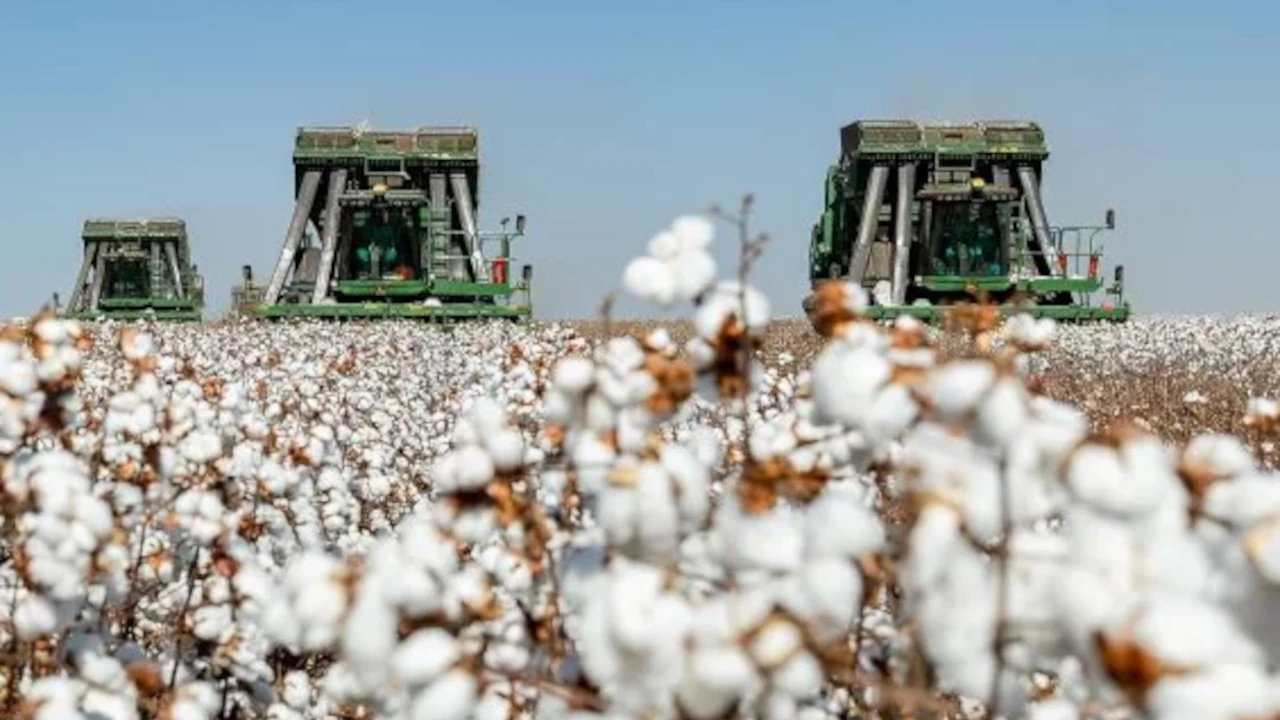
Segundo o Safra, aproximadamente metade da expansão histórica da companhia foi impulsionada pelo aumento de volumes, seja por meio da ampliação da área cultivada ou por ganhos de produtividade.
A outra metade veio da combinação entre preços das commodities agrícolas e variações cambiais, fatores que continuam influenciando significativamente a geração de resultados.
Para os próximos três anos, o banco estima crescimento médio anual de 5% do Ebitda, sustentado principalmente pelo avanço da área plantada e pela evolução da produtividade. A instituição destaca que esses vetores estão mais diretamente sob controle da administração, diferentemente dos preços agrícolas, que dependem das condições de mercado global.
“A expansão de área cultivada e os ganhos de produtividade são os principais motores do crescimento de longo prazo, enquanto os preços das commodities permanecem como o principal determinante dos resultados de curto prazo”, destacam Boiati e Une.
Avaliação e riscos
O relatório também destaca a qualidade do portfólio de terras da empresa. Na visão dos analistas, os ativos funcionam como uma importante reserva de valor e aparecem contabilizados no balanço por montante significativamente inferior ao valor estimado de mercado, criando uma opção adicional de geração de valor no longo prazo.
Apesar desses atributos, o Safra considera que o valuation atual incorpora boa parte das qualidades operacionais da companhia. As ações são negociadas a 11,5 vezes o lucro estimado para 2027, patamar superior à média histórica, enquanto o retorno esperado não compensa plenamente o nível de endividamento e o ambiente de juros elevados no Brasil.
“Embora reconheçamos a qualidade dos ativos e da operação, entendemos que os níveis atuais de valuation, aliados aos riscos climáticos, de commodities e de alavancagem, resultam em uma equação de risco-retorno equilibrada”, avaliam Ricardo Boiati e Rafael Une.