
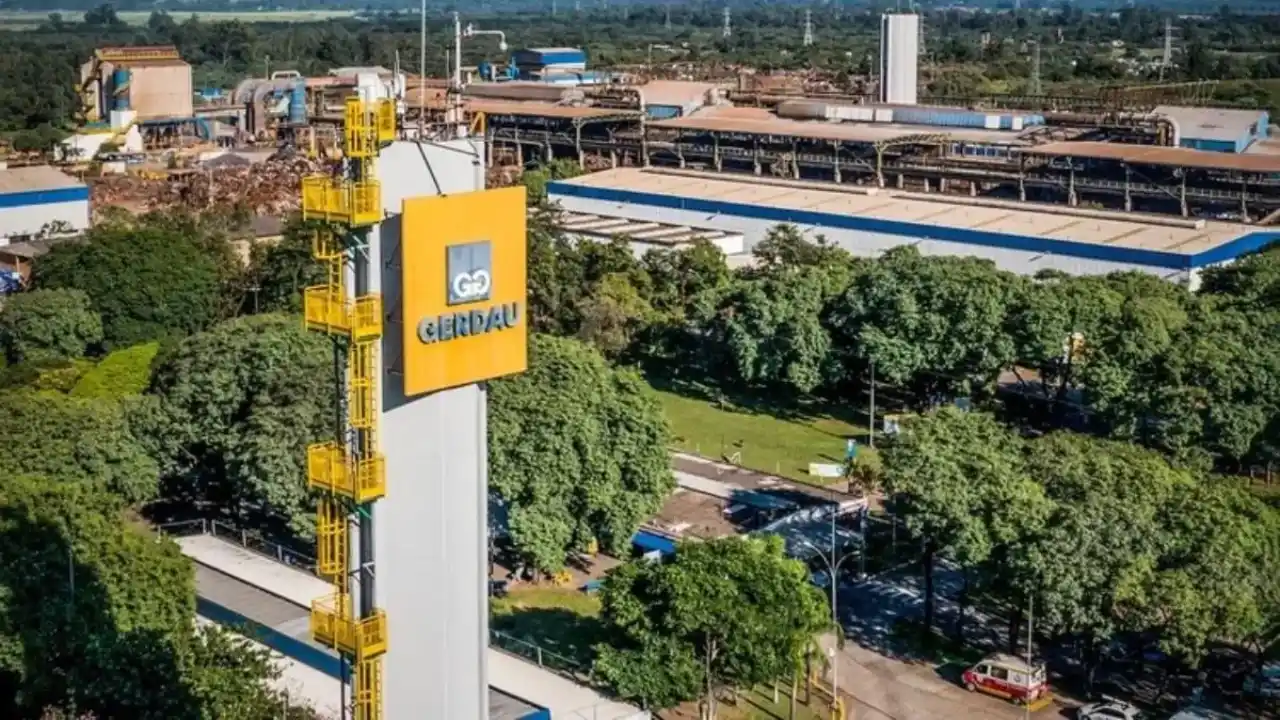
A Gerdau (GGBR4) deverá gerar mais caixa e ampliar a remuneração aos acionistas à medida que reduz seus investimentos, segundo o BTG Pactual. O banco estima que o capex anual da siderúrgica poderá cair de aproximadamente R$ 5 bilhões para perto de R$ 4 bilhões em 2027.
Com menos projetos de grande porte no portfólio, a expectativa é que uma parcela maior dos recursos fique disponível para dividendos e recompra de ações. A administração pretende manter uma divisão próxima de 50% para cada modalidade na destinação do capital excedente.
O BTG mantém recomendação de compra para GGBR4, com preço-alvo de R$ 28. Diante da cotação de R$ 25,79 considerada no relatório, a valorização potencial é de 8,6%. Somado ao dividend yield projetado de 3%, o retorno estimado para 12 meses chega a 11,6%.
“Com a redução do capex, a geração de caixa deverá ficar mais forte e os retornos aos acionistas, maiores. A administração continua favorecendo uma divisão de aproximadamente 50% entre dividendos e recompras para o capital excedente”, afirmam Leonardo Correa, Marcelo Arazi e Rodrigo Gotardo, analistas do BTG Pactual.
Estados Unidos sustentam margens da Gerdau
A perspectiva positiva também está apoiada na operação norte-americana. Segundo os executivos da Gerdau, as carteiras de pedidos continuam fortes e a maioria das usinas opera próxima da capacidade máxima.
A demanda tradicional por aço permanece praticamente estável, com o setor automotivo sem grandes variações. Em contrapartida, novos mercados melhoraram a composição das vendas. Os data centers, que praticamente não consumiam produtos da Gerdau há cinco anos, atualmente representam entre 10% e 15% da demanda da companhia nos Estados Unidos.
Os custos relativamente estáveis da sucata e a oferta doméstica disciplinada também ajudam a preservar a rentabilidade. Para a administração, as margens atuais não estão artificialmente elevadas e são compatíveis com a estrutura do mercado siderúrgico norte-americano.
“Na América do Norte, os pedidos permanecem fortes, as usinas operam com elevada utilização e a administração considera as margens atuais sustentáveis, apoiadas por demanda saudável, oferta doméstica disciplinada e custos estáveis da sucata”, avaliam os analistas.
Leia também:
Rentabilidade encontra piso no Brasil
No Brasil, o ambiente continua desafiador devido à concorrência intensa e ao baixo retorno das exportações. Ainda assim, o BTG acredita que a rentabilidade da companhia esteja encontrando um piso.
A Gerdau vem desativando capacidades menos competitivas, como Barão de Cocais e parte da operação de Açonorte, além de concentrar recursos em unidades e produtos capazes de oferecer retornos mais elevados. Para o banco, a recuperação depende mais dessas iniciativas internas do que de uma melhora expressiva do mercado brasileiro.
O complexo de Ouro Branco deverá ganhar importância nessa estratégia e responder futuramente por aproximadamente 45% da produção brasileira. Os investimentos em laminados a quente e minério próprio deverão aumentar a integração da operação e reduzir a dependência das exportações de placas, consideradas pouco rentáveis.
O BTG avalia GGBR4 em aproximadamente quatro vezes o EV/Ebitda projetado para 2027, com retorno de fluxo de caixa livre próximo de 10%. Apesar dos riscos relacionados à demanda e à entrada de novas capacidades nos Estados Unidos, o banco mantém a Gerdau entre suas ações brasileiras de maior convicção.