O Itaú BBA recomenda posição acima da média nas chamadas bond proxies, ações de companhias com fluxo de caixa previsível que funcionam como substitutas de títulos de renda fixa. A escolha privilegia papéis sensíveis a juros e com pouca exposição ao ciclo econômico, diante da desaceleração esperada em 2027, com valorizações que podem chegar até 70%.
O ponto de partida é uma distorção entre mercados. A renda fixa segue mais pessimista do que o câmbio e a bolsa, num movimento que reflete predominantemente a visão local. Apesar do tamanho, de cerca de R$ 8,4 trilhões, a participação estrangeira é baixa, em torno de 10,4%, e os juros reais seguem elevados, perto de 9% na ponta de dez anos.
Os números de correlação sustentam a recomendação. Na janela de 12 meses, as bond proxies apresentam correlação de 0,42 negativos com os juros reais, contra 0,35 negativos das domésticas, 0,32 negativos das financeiras e apenas 0,17 negativos das commodities e exportadoras.
“Shoppings mostram a correlação negativa mais forte com os juros reais de dez anos, em 0,55, enquanto elétricas, rodovias e telecomunicações registram 0,41, 0,39 e 0,37”, apontam Daniel Gewehr, Matheus Marques e Raphael Matutani, estrategistas do Itaú BBA.
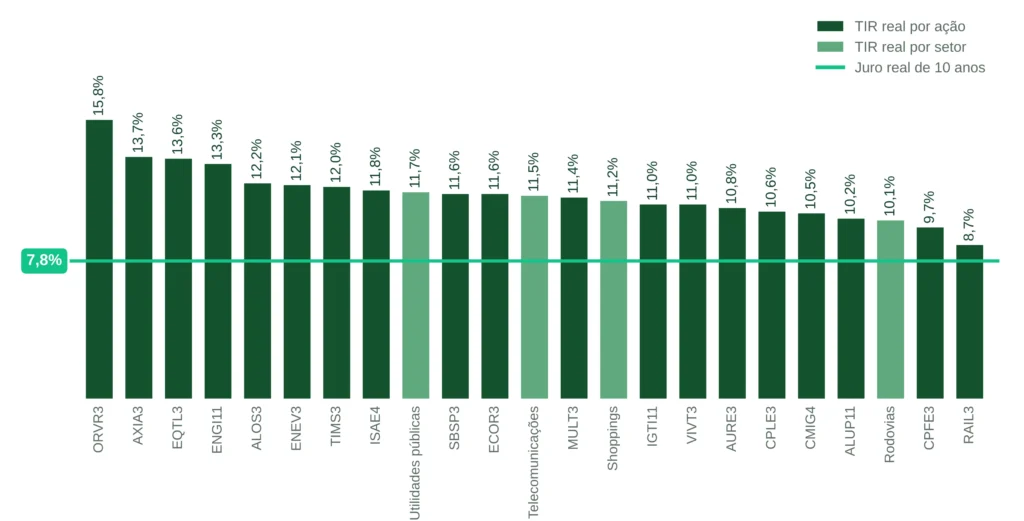
TIR de ativos substitutos de títulos (Bond Proxies) vs. Taxa real de títulos de 10 anos
Fonte: Itaú BBA
Infraestrutura com retorno real de dois dígitos
“Nossa exposição preferida combina nomes de alta convicção da lista de compra com um portfólio mais amplo de companhias sensíveis a juros”, dizem Gewehr, Marques e Matutani.
Axia Energia (AXIA3), Equatorial (EQTL3) e Multiplan (MULT3) estão entre as principais escolhas, com Eneva (ENEV3), Sabesp (SBSP3), Copel (CPLE3) e Allos (ALOS3) compondo a carteira ampliada.
(Imagem: Divulgação/ Eneva)
Elétricas e saneamento
A Eneva é a preferida do setor. Mais de 75% do Ebitda está contratado até 2030, o que tira a tese da dependência do despacho térmico. O potencial de valorização é de 13%, com gatilhos que podem destravar valor até o fim de outubro: a redução da inflexibilidade compulsória, estimada em R$ 1,10 por ação, e a possibilidade de novos projetos se tornarem elegíveis ao leilão de reserva de capacidade de 2026, com impacto de até R$ 2,40 por ação.
A Axia Energia aparece como a maior história de retorno em caixa da cobertura, com dividend yield médio de 12,5% entre 2026 e 2029.
Cerca de metade do valor da companhia está ligado aos preços de energia, com a outra metade apoiada em receitas de transmissão praticamente fixas. A avaliação assume preço médio realizado de R$ 250 por MWh.
“Energisa (ENGI11) e Equatorial são nossa forma preferida de jogar um ambiente de juros mais baixos, combinando fluxos de caixa de longa duração com alavancagem elevada”, observam os estrategistas.
As estimativas apontam valorização de 70% e 66%, com duração de ativos de cerca de 12 e 14 anos.
(Imagem: Divulgação/ Ecorodovias)
Transportes
A Ecorodovias (ECOR3) é a escolha em infraestrutura, com retorno real estimado em 12%, sustentado por crescimento resiliente de tráfego, receitas indexadas à inflação e margens estáveis. Discussões de reequilíbrio contratual podem trazer ganho adicional.
Do outro lado, Rumo (RAIL3) e Hidrovias do Brasil (HBSA3) podem sofrer com o El Niño, caso o fenômeno afete os volumes de grãos do ano que vem.
Shoppings
“A Multiplan negocia com retorno real de cerca de 11%, o que implica um prêmio de 300 pontos-base sobre os juros reais de longo prazo, acima da média histórica de 250 pontos-base”, projetam Daniel Gewehr, Matheus Marques e Raphael Matutani, estrategistas do Itaú BBA.
A companhia deve ser a principal beneficiada da reforma tributária entre as operadoras de shopping: a partir de 2027, as deduções fiscais caem cerca de 5 pontos percentuais, o que pode elevar o crescimento do lucro em mais de 10%.
(Imagem: Vivo/ Divulgação)
Telecomunicações
Nesse setor, o banco fica de fora, com recomendação neutra para as duas companhias, diante dos sinais de concorrência mais dura.
A Vivo (VIVT3) é a preferência relativa, apoiada em tendências mais resilientes de receita de serviços móveis, exposição a mercados de renda mais alta e dividend yield perto de 8% em 2026.
A TIM (TIMS3) tem desempenho mais fraco na captação de clientes, com perda de participação no pós-pago nos dez maiores estados, mas o dividend yield de cerca de 12% começa a atrair atenção.