O gatilho para as ações da Usiminas deve ser a prévia operacional, enquanto a expectativa é que parte do mercado monte a posição vendida antes da divulgação
O time de análise do Safra abriu nesta terça-feira uma recomendação para uma operação long & short com uma posição comprada em ações da Gerdau (GGBR4) e vendida para os papeis da Usiminas (USIM5).
“Esperamos resultados fracos para a Usiminas no terceiro trimestre, com guidance negativo para o quarto trimestre”, apontam os analistas Cauê Pinheiro, Yves Adam e Luana Nunes.
Segundo eles, o gatilho para as ações deve ser a prévia operacional, enquanto a expectativa é que parte do mercado monte a posição vendida antes da divulgação, antecipando o movimento.
Além disso, o relatório avalia que a contribuição do segmento de minério deve ser próxima de zero enquanto o frete permanecer no patamar atual.
“Soma-se a isso a pressão de custos e a recente queda do preço doméstico do aço, que devem comprimir margem na divisão de siderurgia”, relatam Pinheiro, Adam e Nunes.
GGBR4 x USIM5
Gerdau
A visão para a Gerdau, contudo, é oposta.
O Safra avalia que o resultado sólido em aços longos nos Estados Unidos, sustentado por preços que ainda não mostram sinais de arrefecimento devem dar suporte a resultados acima do que o consenso de mercado projeta.
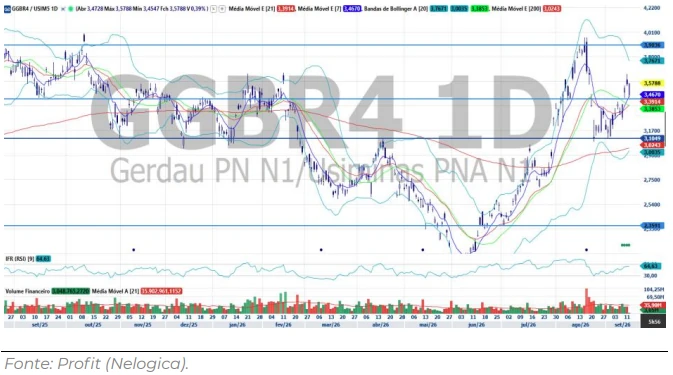
“Do lado técnico, o ratio rompe a região das médias curtas para cima e sinaliza alta no curto prazo, oferecendo oportunidade de entrada com alvo em R$ 3,9036”, revela o relatório.
Estratégia Long and Short
Long and short é uma estratégia em que o investidor compra um ativo e vende outro a descoberto ao mesmo tempo. Na ponta comprada, aposta na alta de uma ação; na vendida, toma papéis emprestados para vender e recomprar mais barato depois. O ganho vem da diferença de desempenho entre as duas pontas, e não da direção do mercado.
Na prática, se o Ibovespa cai, mas a ação comprada recua menos do que a vendida, a operação é lucrativa mesmo num pregão negativo. É por isso que fundos multimercados usam a estratégia para reduzir a exposição ao risco de mercado. Em compensação, exige acerto na escolha das duas pontas, e o custo de aluguel dos papéis vendidos come parte do retorno.