Ao longo deste ano, tivemos movimentações importantes no cenário econômico, com variações significativas na curva de juros brasileira.
No primeiro semestre, por exemplo, ao contrário do que era esperado, incertezas como a guerra entre Irã e Estados Unidos, que acabou por elevar os preços do petróleo, entre outros fatores, fizeram com que as taxas de juros tivessem uma forte elevação.
Em contrapartida, no terceiro trimestre, o mercado local experimentou um respiro, com os dados divulgados vindo em direção diferente das expectativas, mais uma vez.
O panorama apresentou sinais de desaceleração da atividade econômica. Diante disso, o Banco Central revisou suas projeções para o crescimento do PIB de 2% para 1,8%.
Esse movimento, somado à trajetória benigna da inflação em julho e agosto, contribuiu para uma melhoria na percepção dos investidores em relação ao cenário doméstico. Com isso, observamos um arrefecimento dos juros em relação aos patamares registrados no fim de junho.
Curva de juros futuros brasileira
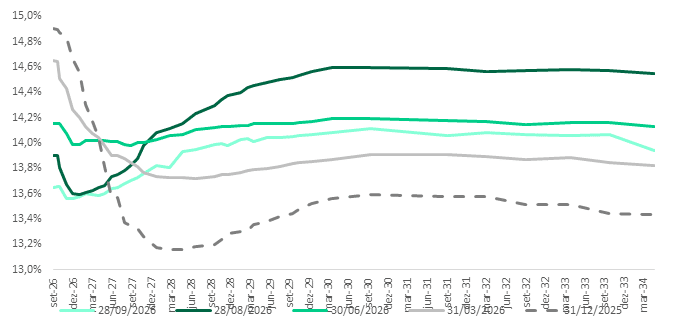
Esse movimento se refletiu na curva de juros brasileira, que apresentou fechamento entre 20 e 40 pontos-base em relação ao encerramento do segundo trimestre de 2026.
É exatamente nesse cenário que a história começa a ficar interessante. Com o início do fechamento da curva, a partir de patamares elevados, surgem oportunidades na Renda Fixa, especialmente para quem busca combinar remuneração atrativa e potencial de valorização dos títulos.
Olhando para o quarto trimestre
Chegamos ao último trimestre do ano em um ambiente de juros ainda elevados, mesmo diante das expectativas de continuidade de flexibilização monetária gradual por parte do BC.
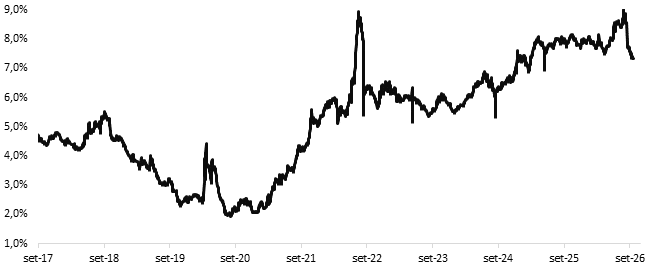
Nesse contexto, os títulos indexados à inflação permanecem entre nossas principais preferências, especialmente pela combinação entre proteção contra a inflação e taxas reais atrativas. Apesar da compressão recente dos yields, os níveis atuais continuam atrativos.
Yield do IMA-B
Preferência por vencimentos intermediários
Na nossa visão, com os juros reais ainda elevados, os títulos indexados à inflação seguem sendo uma boa alternativa para se posicionar neste momento.
Entre as oportunidades disponíveis, destacamos o Tesouro IPCA+ 2032, que oferece taxa real próxima de 7,60% ao ano.
A combinação entre remuneração real elevada, proteção contra a inflação e duração intermediária torna esse ativo particularmente atraente para a composição das carteiras.
A preferência por vencimentos intermediários também está relacionada ao risco fiscal brasileiro. Títulos mais longos apresentam maior sensibilidade às oscilações das taxas de juros e, consequentemente, maior volatilidade.
Por outro lado, em um eventual cenário de melhora na percepção de risco do país, os títulos de vencimento mais longo podem apresentar maior potencial de valorização.
Portanto, há uma relação direta entre potencial de retorno e sensibilidade às oscilações dos juros: quanto maior a duration, maior tende a ser tanto o potencial de valorização quanto a volatilidade.
Já os pós-fixados continuam oferecendo atratividade, mantendo seu papel relevante em um cenário de juros elevados, com baixíssima volatilidade.
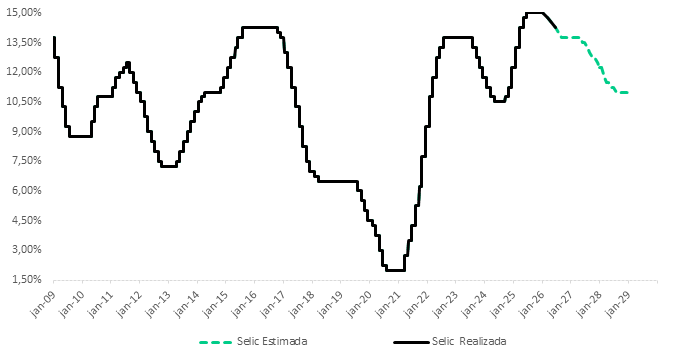
Diante da evolução recente dos dados econômicos e da inflação, o cenário-base passa a projetar a taxa Selic em 13,50% ao final de 2026.
Em nossa visão, os títulos prefixados podem capturar ganhos adicionais caso o movimento de fechamento da curva de juros tenha continuidade nos próximos trimestres.
Nesse contexto, seguimos atentos à evolução da atividade econômica, da inflação e das expectativas para a política monetária, buscando identificar os pontos da curva em que a relação entre risco e retorno permanece mais atrativa.
Outro ponto relevante é a inflação implícita nos títulos prefixados, que permanece em patamares significativamente acima da meta ao longo da curva, refletindo a presença de um prêmio de risco inflacionário elevado.
Com os títulos prefixados sendo negociados em 13,90%, identificamos atratividade para estratégias de curto e médio prazo. Em especial, diante da desaceleração da economia brasileira e da manutenção dos juros em níveis elevados, os títulos com vencimento em 2029 parecem interessantes.
Em nossas estimativas, 2027 e 2028 devem marcar um ciclo de cortes da taxa básica de juros, com a Selic projetada em 12,50% ao final de 2027 e 11% ao final de 2028.
Leia também:
Trajetória da Selic: histórico e estimativa
Caso esse cenário se concretize, os títulos prefixados com prazo próximo de dois anos podem apresentar potencial de retorno superior ao CDI, especialmente em um ambiente de continuidade do processo de flexibilização monetária.
Na prática, o cenário para o quarto trimestre de 2026 traz juros ainda elevados e desaceleração gradual da atividade econômica, sujeito a riscos, especialmente no ambiente fiscal. Os títulos indexados ao IPCA oferecem proteção contra a inflação e um potencial interessante de valorização no médio prazo, e continuam ocupando uma posição relevante nas carteiras.
Os prefixados com vencimentos mais curtos também oferecem prêmios interessantes, com os juros nominais elevados e inflação implícita curta bem acima da meta do Banco Central.
Diante desse cenário, a diversificação entre diferentes indexadores e prazos ganha importância, permitindo combinar remuneração, proteção e flexibilidade diante das mudanças no ambiente macroeconômico.