
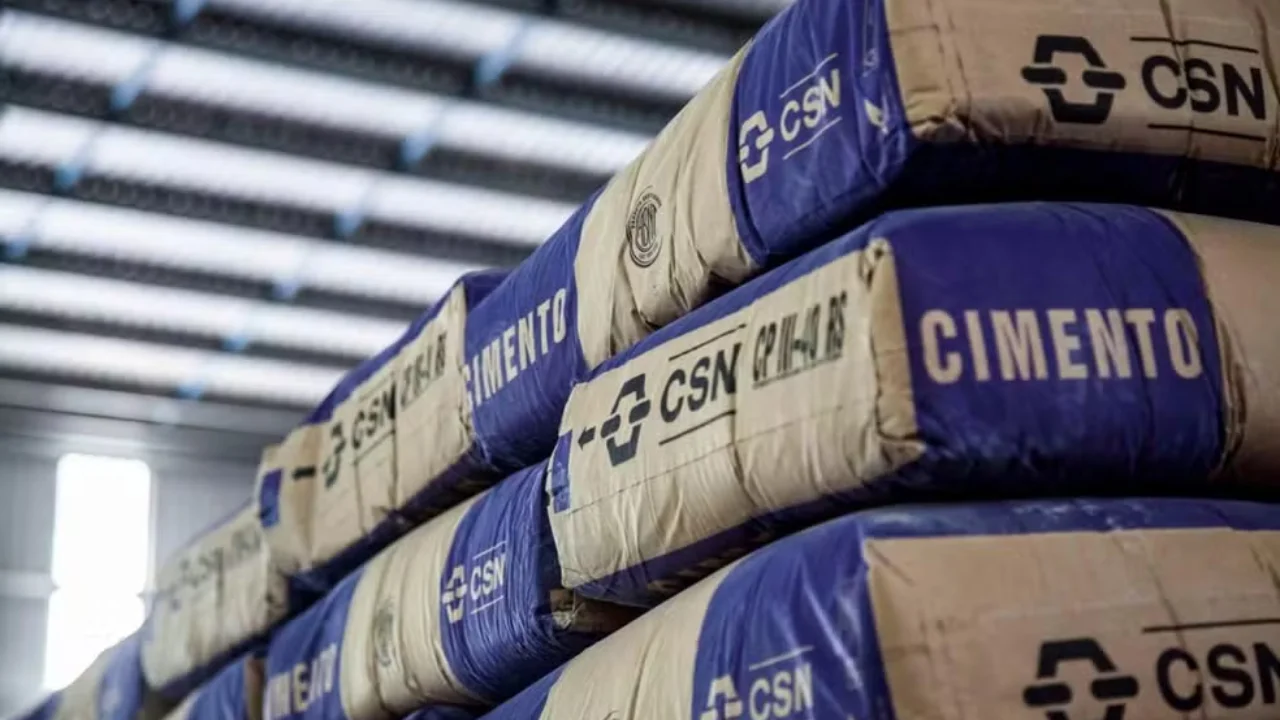
A venda da CSN Cimentos é um avanço para reduzir o endividamento da CSN (CSNA3), mas não garante uma recuperação sustentada da geração de caixa, apontam as avaliações do BTG Pactual e do Itaú BBA. Os bancos destacam o preço do negócio e a execução dos desinvestimentos, enquanto mantêm ressalvas sobre o cenário operacional.
O acordo com a chinesa Huaxin, assinado em 7 de novembro e divulgado no domingo (8), atribui à operação um valor de empresa de R$ 12,7 bilhões, sujeito a ajustes no fechamento.
O Itaú BBA calcula um múltiplo de 7,1 vezes o Ebitda estimado para 2027, considerado justo. Pelas projeções do BTG, a relação é de 7,5 vezes, um preço de saída atrativo para a CSN.
“Além da contribuição numérica para a redução da dívida, o acordo envia um sinal qualitativo importante sobre a capacidade da companhia de executar vendas de ativos e avançar na recuperação de seu balanço”, afirma o BTG.
Quanto da venda vira caixa?
O BTG estima que os R$ 12,7 bilhões se traduziriam em aproximadamente R$ 9,7 bilhões pela participação acionária, após descontar cerca de R$ 3 bilhões de dívida líquida do negócio de cimento.
Considerando a quitação integral de um empréstimo-ponte de aproximadamente US$ 1,2 bilhão, sobrariam entre R$ 3 bilhões e R$ 3,5 bilhões, antes de impostos, despesas da transação e ajustes de fechamento. O banco ressalta que são contas preliminares.
Leia também:
Redução da dívida depende de mais fatores
Nas contas do Itaú BBA, a conclusão das operações de cimento e da SWT, esta avaliada em cerca de R$ 3,1 bilhões, reduziria a alavancagem de aproximadamente 3,5 para 2,6 vezes. A simulação parte dos números do segundo trimestre de 2026 e retira também o Ebitda dos negócios vendidos.
O BTG estima dívida líquida equivalente a 4,2 vezes o Ebitda projetado para 2027 após a venda de cimentos e considera necessários outros desinvestimentos. Minério mais barato e fretes elevados pressionam o cenário operacional, segundo o banco. As medidas têm bases diferentes: o BBA simula duas operações sobre dados históricos, enquanto o BTG usa resultados projetados.
O Itaú BBA aponta a geração de caixa livre como o desafio remanescente.
“Embora a transação trate da principal preocupação da tese de investimento na CSN, a estrutura de capital pressionada, observamos que as perspectivas de geração de caixa livre continuam sob pressão da piora do desempenho operacional e dos investimentos ainda elevados na expansão da mineração”, afirma.
O negócio ainda depende de aprovações do Cade, da Aneel e de reguladores chineses. O BBA alerta que o fechamento pode ficar para 2027.
Os dois bancos têm recomendação neutra para a CSN. O Itaú BBA apresenta preço-alvo de R$ 7,50 para o fim de 2026.