O resultado do primeiro turno das eleições, com Flávio Bolsonaro à frente por uma margem maior do que a apontada nas pesquisas, somado à confirmação de uma ampla bancada de centro-direita no Congresso, reacendeu no mercado a expectativa de reformas e ajuste fiscal.
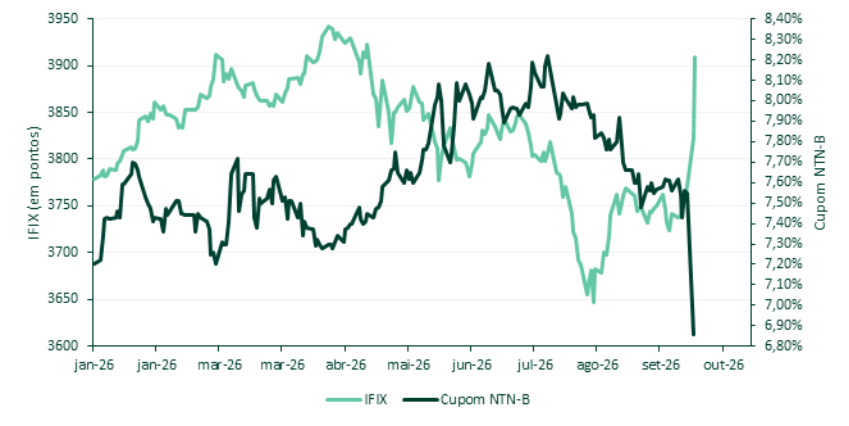
A trajetória da dívida pública é a principal preocupação do mercado há bastante tempo, e a mudança de expectativa chegou rápido aos preços. Como resultado, os juros futuros recuaram em praticamente todos os vértices e os Fundos Imobiliários subiram mais de 5% na semana, renovando o recorde histórico.
Comportamento do IFIX e NTN-B (IPCA+) em 2026
Engana-se, porém, quem acredita que a alta já esgotou o potencial do setor. Na prática, os FIIs continuam bastante descontados, e o ciclo de valorização pode estar apenas começando. Nas próximas linhas, por exemplo, vou mostrar quais segmentos tendem a sair na frente caso os juros caiam de forma maior e mais rápida, e por que o valor patrimonial dos fundos de tijolo pode estar subestimado.
Antes, gostaria de explicar que o recorde nominal do IFIX renovado nos últimos pregões chama atenção, mas precisa ser lido em termos reais.
O IFIX é um índice de retorno total e já incorpora reinvestimento dos rendimentos distribuídos pelos fundos. Corrigido apenas pelo IPCA acumulado desde então, o topo de janeiro de 2020 corresponderia hoje a algo próximo de 4.600 pontos. No nível atual, o índice ainda está cerca de 14% abaixo desse patamar.
Na prática, quem comprou o IFIX no pico de 2020 e reinvestiu todos os rendimentos ainda acumula perda real. O resultado reflete o ciclo de juros altos dos últimos anos. A taxa de desconto dos ativos imobiliários subiu e manteve as cotas abaixo do valor patrimonial em boa parte dos segmentos, mesmo com os fundos entregando reajustes de aluguel e ocupação estável.
Como o preço de um FII de tijolo depende da renda dos imóveis e da taxa usada para descontá-la, a NTN-B longa serve de referência para essa taxa, porque é a alternativa sem risco de crédito e com proteção contra a inflação.
De maneira simples, quando o juro real cai, o investidor aceita um rendimento menor nos fundos e as cotas sobem.
Exemplo prático
Vejamos um exemplo de um imóvel comercial. Suponha uma receita líquida anual de R$ 8 milhões, avaliado a um cap rate de 8,5%. Com esses parâmetros, o imóvel vale cerca de R$ 94 milhões. Se o cap rate cair para 8,0%, o mesmo imóvel passa a valer R$ 100 milhões, ganho de 6,25% sem mudança na operação.
Os laudos de avaliação incorporam esse movimento com defasagem, e o valor patrimonial dos fundos de tijolo tende a subir ao longo dos próximos semestres caso o juro futuro continue caindo.
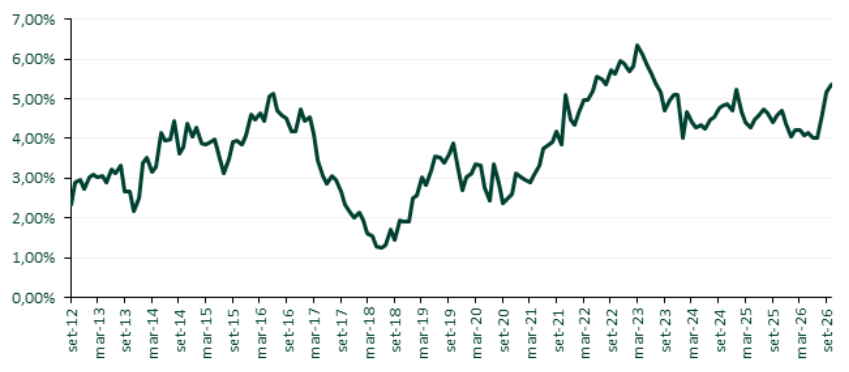
No fechamento de setembro, o dividend yield (DY) do IFIX estava em 12,6% nos últimos 12 meses, a máxima da série, e a diferença para o juro real da NTN-B era de 4,2 pontos percentuais. Esse recorde no yield vem de três fatores:
- Maior peso dos FIIs de papel no índice, que entregam um DY estruturalmente maior;
- Bom resultado operacional dos fundos, que contribui para um dividendo por cota mais alto;
- Preços de mercado dos FIIs, que estavam lateralizados até o início de mês. Este último fator começou a se reverter com a queda dos juros futuros.
Por outro lado, ao analisarmos a diferença (spread) entre o juro real e o DY do IFIX, nota-se que, apesar da queda dos juros, o spread aumentou. Esse comportamento sugere que a alta recente observada não foi da mesma magnitude que a queda dos juros, abrindo espaço para valorizações ainda mais expressivas caso o cenário político e econômico se concretize.
Diferença entre o juro real e o DY do IFIX
Leia também:
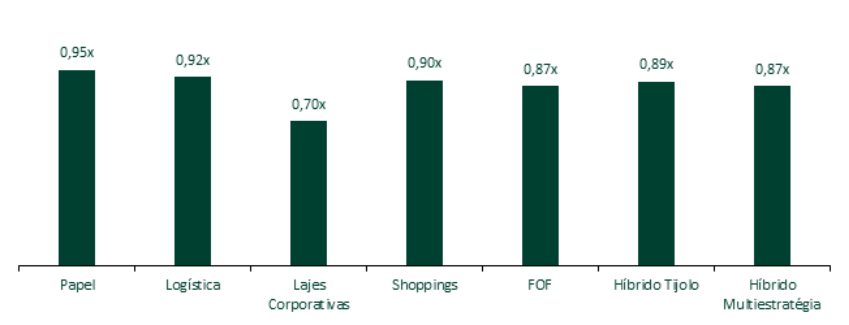
Impacto por tipo de fundo
Os preços seguem abaixo do valor patrimonial na maior parte dos segmentos, e o ciclo de queda de juros pode ser longo. A Selic está em 13,75% ao ano, mas o mercado já projeta a taxa básica até 13,25% no final de 2026.
O maior potencial está nos fundos de tijolo. Eles vêm entregando bom desempenho operacional mesmo com juros restritivos. Uma taxa de desconto menor acrescenta ganho de preço a esse resultado e, no médio prazo, valorização contábil dos imóveis.
FOFs e fundos multiestratégia negociados com desconto capturam a reprecificação dos fundos investidos. A escolha do gestor pesa, porque a capacidade de alocação e de giro da carteira define quanto desse ganho chega ao cotista.
Nos fundos de papel, a recomendação é seletividade. Os CRIs indexados ao IPCA ganham na marcação a mercado com a queda dos juros. Crédito, garantias, concentração e indexador continuam mais relevantes do que o dividend yield isolado, e um DY muito acima da média deve acender um sinal de alerta ao investidor.
Relação P/VP por segmento
Volatilidade eleitoral
É importante, contudo, separar expectativa de execução. O mercado antecipou parte do cenário, e o segundo turno, em 25 de outubro, ainda pode trazer volatilidade. A continuidade da alta depende de medidas fiscais concretas e da trajetória da inflação.
O IPCA-15 de setembro subiu 0,70%, acima do esperado, e o mercado de trabalho segue aquecido, o que limita o ritmo de cortes do Banco Central.
Para quem está abaixo da alocação desejada em FIIs, a sugestão é definir o percentual-alvo para começar e fazer compras fracionadas ao longo das próximas semanas. Assim, o investidor evita concentrar a entrada em um único preço e fica posicionado caso a compressão dos juros continue.
Mesmo após a alta recente, o IFIX segue abaixo do patamar real de 2020, e o desconto sobre o valor patrimonial ainda é relevante. Se o próximo governo confirmar a disciplina fiscal com medidas concretas, o espaço para valorização dos FIIs de tijolo tende a ser maior do que o já precificado.
Para identificar quais fundos compõem as alocações da carteira de FIIs da EQI Research e como elas se posicionaram diante do movimento recente do mercado após a disputa do primeiro turno das eleições, você pode estender a sua leitura de hoje pelo nosso relatório completo de alocações recomendadas neste link.