
As gestoras dos maiores fundos imobiliários de crédito do país ficaram mais seletivas. O diagnóstico é do Safra, que se reuniu nas últimas semanas com Pátria, responsável por PCIP11 e HGCR11, Kinea, de KNCR11 e KNIP11, Mauá Capital, do MCCI11, e JS Real Estate, do JSCR11.
O que mudou não é o apetite por crédito, e sim o filtro aplicado antes de cada operação. As conversas giraram em torno de qualidade de garantias, preservação de capital e rigor na análise.
“As conversas reforçaram a postura mais conservadora por parte das gestoras, com foco crescente em qualidade de crédito, garantias robustas e preservação de capital”, apontam Cauê Pinheiro, Carolina Carneiro, Yves Adam e Luana Nunes, analistas do Safra.
Incorporação perde espaço para ativos de renda
O diagnóstico foi praticamente idêntico entre as casas. A desaceleração das vendas, o aumento dos distratos e a dificuldade maior de repasse dos financiamentos vêm derrubando a atratividade dos projetos de incorporação residencial.
A resposta veio no aperto das condições. Os gestores passaram a exigir mais garantias, cobertura de dívida maior e aporte de capital próprio pelos devedores antes de fechar qualquer operação nesse segmento.
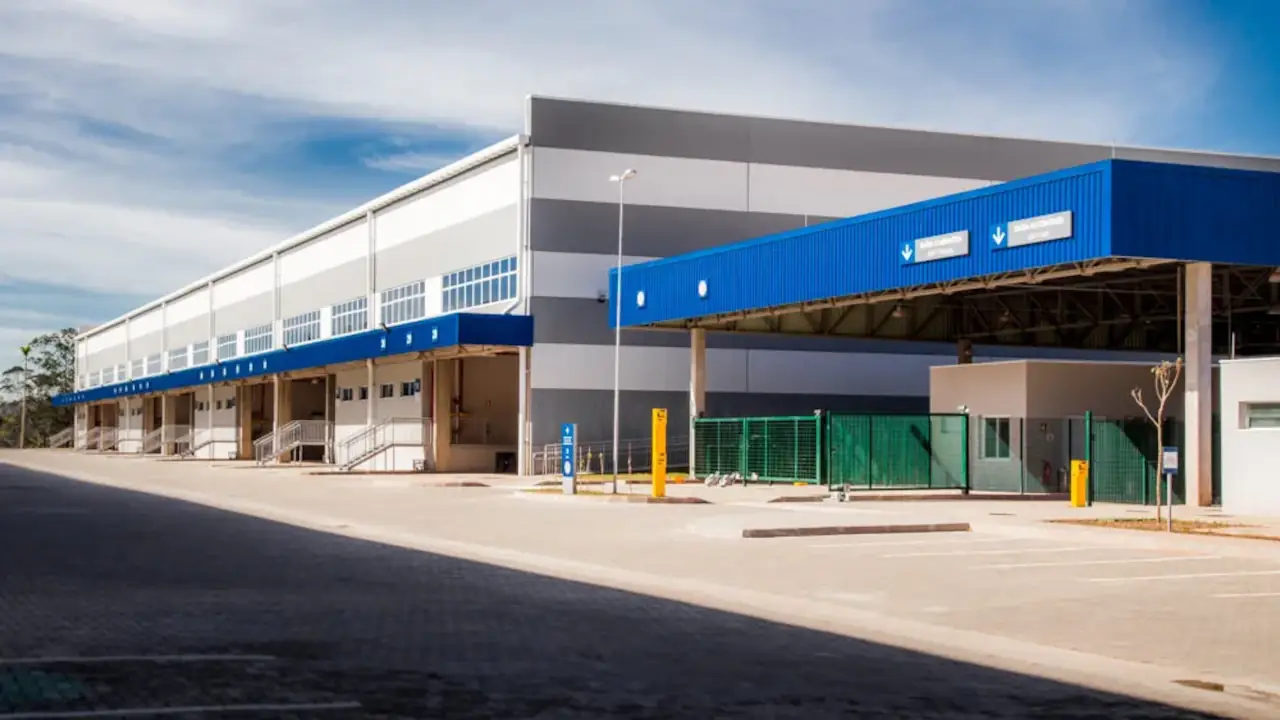
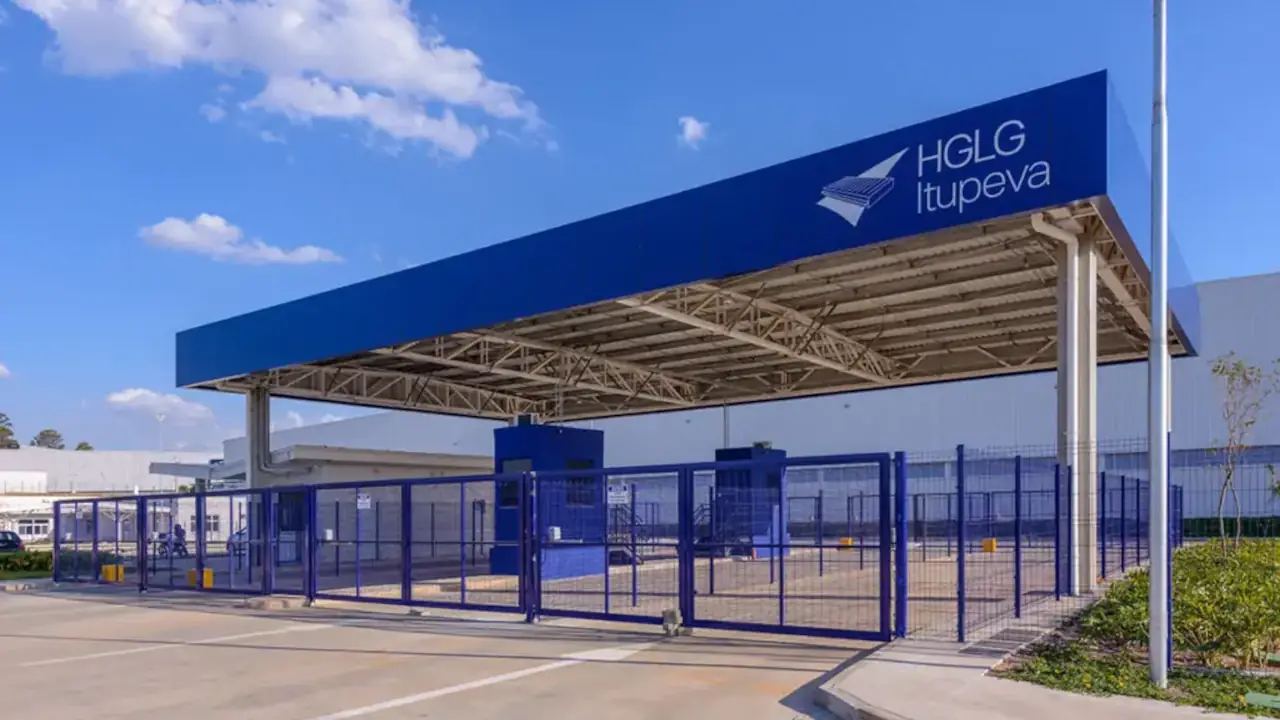
“Os gestores seguem encontrando melhores oportunidades em operações lastreadas em ativos de renda, como galpões logísticos, shopping centers, escritórios e contratos built-to-suit”, observam Pinheiro, Carneiro, Adam e Nunes.
Esses segmentos têm fluxo de caixa mais previsível, porque a receita vem de aluguéis contratados e não da velocidade de venda de unidades.
A disputa entre CDI e IPCA
Um tema se repetiu em todas as reuniões: a preferência crescente por operações longas atreladas à inflação. Os créditos indexados ao CDI seguem pagando bem no curto prazo, mas parte relevante deles está ligada a riscos maiores ou a setores mais pressionados pelo ciclo.
“As operações indexadas ao CDI têm exigido maior conservadorismo frente à alavancagem do devedor, mais garantias e estruturas de crédito mais robustas, mas, para atrair o devedor, operações mais curtas e com previsão da possibilidade de refinanciamento”, dizem os analistas.
Do outro lado, as casas vêm priorizando papéis de melhor qualidade atrelados ao IPCA. A lógica é aproveitar o nível alto das taxas reais para travar retorno atrativo por vários anos, em vez de correr atrás do prêmio de curto prazo.
Escala virou diferencial competitivo
A capacidade de originar operações passou a separar as gestoras. Quem tem escala, relacionamento com os tomadores e acesso proprietário a negócios consegue escolher melhor o que entra na carteira, sem depender do que circula no mercado.
O tom das reuniões foi construtivo, ainda que bem mais cauteloso do que nos anos anteriores. A leitura predominante é que o patamar atual de juros abre uma janela relevante para montar carteiras de longo prazo, desde que a seleção de risco venha junto.
Nesse ambiente, a qualidade das garantias, o nível de alavancagem, a estrutura das operações e a capacidade de monitorar os ativos pesam mais do que o prêmio oferecido pelo papel.
Leia também: