Às vezes, só percebemos a falta de uma coisa simples, ou aparentemente insignificante em nossas vidas, quando ela acaba. Esse é o sentimento do mercado nos últimos anos com o cobre, um metal relativamente simples, até então abundante (com muitas reservas descobertas), mas que, ao que tudo indica, deve faltar em alguns anos.
Rebaixei o cobre ao patamar de “aparentemente insignificante” porque, dentro do grupo dos metais, os que sempre roubaram os holofotes foram o ouro, por conta da histórica atração que ele desperta entre os humanos, e o ferro, pois foi uma das bases da civilização moderna. Mas é o cobre que, na nova “era da eletrificação”, funciona como essa base.
O cobre já teve diversos usos ao longo da história, da confecção de armas na Idade do Bronze a fios e tubulações na construção civil. Agora, porém, a eletrificação da economia já começou e o consumo de energia elétrica cresce com carros elétricos, baterias, estações de recarga, aquecedores e muitas outras aplicações antes dominadas por combustíveis fósseis.
Estima-se que, do crescimento dessa demanda, 65% até 2040 virá da infraestrutura de transmissão e distribuição de energia, dos veículos elétricos e dos data centers e das demais infraestruturas relacionadas à internet e à inteligência artificial.
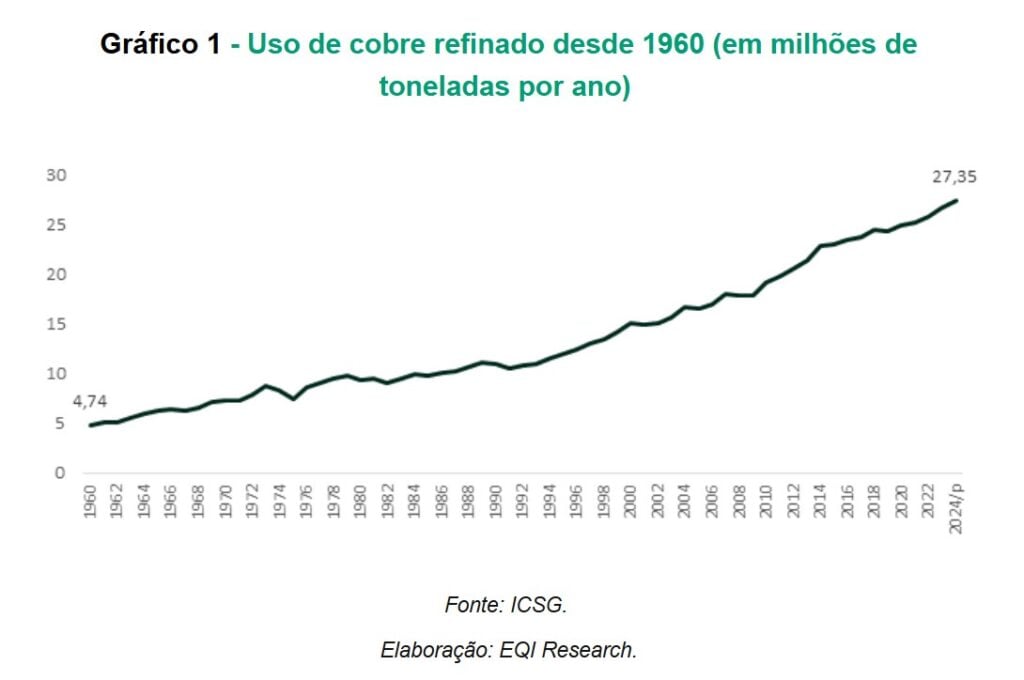
Ou seja, por mais “velho” que o cobre seja, suas aplicações se adaptaram ao tempo e nunca foram tão atuais. O problema é que, por mais abundante que seja, o mundo não produz cobre no ritmo em que a eletrificação avança. E reverter esse quadro não é tarefa fácil.
Uma mina de cobre leva, em média, 18 anos da descoberta ao início da produção, com cerca de 2,3 anos desse total de 18 correspondendo à construção propriamente dita.
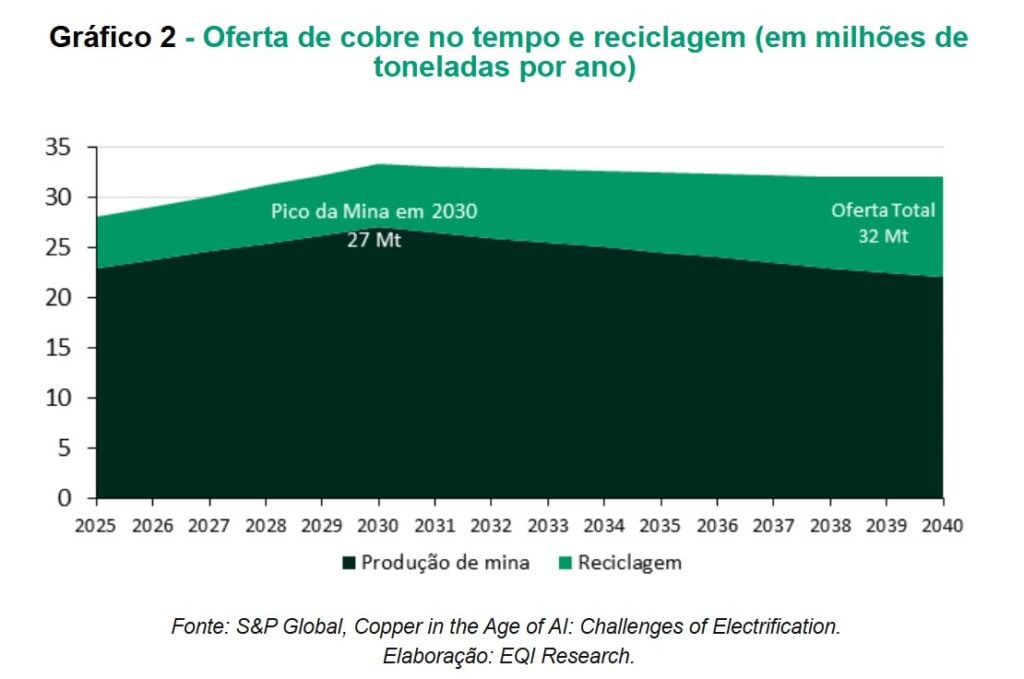
Nem a reciclagem, uma das propriedades mais importantes do cobre, resolve o problema. A oferta de material reciclado é suficiente apenas para compensar a queda de produção causada pela redução do teor das minas em operação e das que estão projetadas para entrar em operação.
O ponto de interseção entre oferta e demanda está projetado para ocorrer por volta de 2032. Sabendo disso, o mercado já antecipa, ao menos em parte, essa escassez e vem comprando e estocando a commodity. O preço dela, apenas neste ano, já subiu 18% na Bolsa de Metais de Londres (LME) e, nos últimos 12 meses, 48% em dólares.
Neste mês, publiquei um relatório completo sobre o setor, debruçando-me sobre as minúcias e os impactos que esse déficit deve causar. A lição mais importante que fica, porém, é entender que esse descasamento pode de fato acontecer e já está guiando o preço do metal. Além, claro, da identificação de quais setores da economia são mais afetados por ele.
Para a realidade do mercado brasileiro, destaco aqui quatro setores impactados, três deles positivamente e um negativamente.
Pelo lado positivo, mineradoras de cobre podem naturalmente capturar muito bem essa tendência. Possuem custos pouco indexados ao preço do metal e resultados, muitas vezes, operacionalmente alavancados a ele.
Empresas que consomem o cobre, e que poderiam se tornar um elo fraco na cadeia, mas que têm produtos com forte poder de repasse, também se beneficiam dessa tendência. Entrariam aqui os fornecedores das máquinas e dos equipamentos utilizados nos três grandes grupos que destaquei anteriormente.
Por fim, destaco positivamente o status de empresas de transmissão e distribuição de energia elétrica, como a Equatorial, que, com a alta demanda de energia, tendem a continuar crescendo via leilões de transmissão e expansão da base de ativos regulatórios.
Já do lado negativo, empresas de autopeças para motores a combustão tendem a ser mais perdedoras nessa relação.
Com o crescimento da eletrificação, o uso de motores a combustão tende a diminuir e, por consequência, a demanda por suas peças. Muitas dessas empresas já buscam alternativas de negócio para se adaptar às transformações, mas imagino que nem todas serão bem-sucedidas.