
O Nobel de Economia de 2026 foi concedido aos economistas norte-americanos Robert E. Hall, da Universidade de Stanford, e Michael Woodford, da Universidade de Columbia, por suas contribuições para as bases microeconômicas da estabilização macroeconômica. O prêmio reconhece pesquisas que aproximaram duas dimensões fundamentais da Economia: as decisões de famílias e empresas e o comportamento da economia como um todo.
Os estudos dos laureados ajudam a entender como governos e bancos centrais podem suavizar as oscilações econômicas. Ao investigar como as decisões individuais se traduzem em resultados agregados, suas pesquisas contribuem para explicar como as políticas monetária e fiscal podem atenuar recessões e conter pressões inflacionárias.
A principal lição é que políticas de estabilização eficazes dependem de compreender como famílias e empresas tomam decisões e formam suas expectativas sobre o futuro.
Contexto histórico
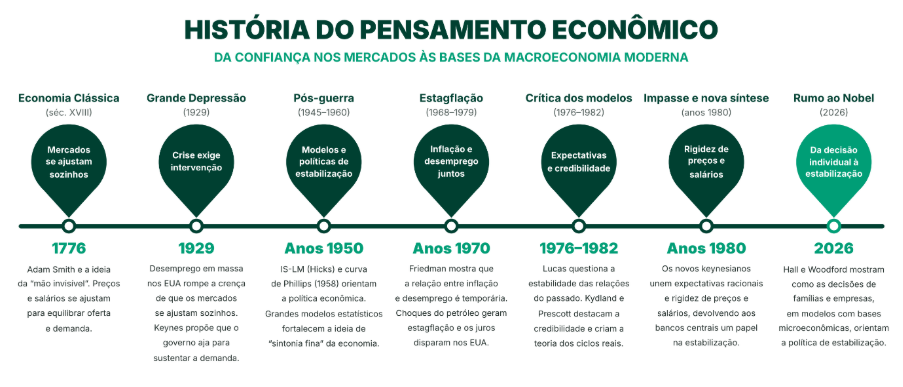
A forma como os economistas enxergam a economia mudou muito nos últimos séculos, e cada nova corrente de pensamento nasceu, em boa medida, para responder a problemas que a anterior não conseguia explicar. Durante boa parte da história, por exemplo, prevaleceu a visão de que os mercados se ajustam sozinhos. Desde Adam Smith e sua “mão invisível”, em 1776, a ideia dominante era de que preços e salários se movem até equilibrar oferta e demanda.
Duzentos anos depois, Robert Lucas mostrou que os modelos da época tinham uma falha de origem: as relações que eles mediam com dados do passado deixavam de valer quando a política mudava, porque famílias e empresas também mudam seu comportamento diante de novas regras. Em outras palavras, um modelo que ignora como as pessoas formam expectativas sobre o futuro não serve para avaliar políticas.
A macroeconomia chegou aos anos 1980 diante de um impasse. Os modelos que atendiam às exigências de Lucas pareciam não deixar espaço para a política econômica, e os que deixavam espaço não atendiam a essas exigências.
A saída veio dos chamados novos keynesianos, que adotaram o método rigoroso e as expectativas racionais, mas incorporaram um dado da realidade: preços e salários não se ajustam de imediato. Contratos de trabalho são reajustados uma vez por ano, e empresas revisam suas tabelas de preços apenas de tempos em tempos.
Essa rigidez devolve aos bancos centrais um papel na estabilização. É nesse ponto que entram os laureados do Nobel: Hall, ao mostrar como as decisões individuais funcionam na prática, e Woodford, ao reunir as peças em um modelo capaz de orientar os bancos centrais.
História do Pensamento Econômico
As contribuições de Hall e Woodford
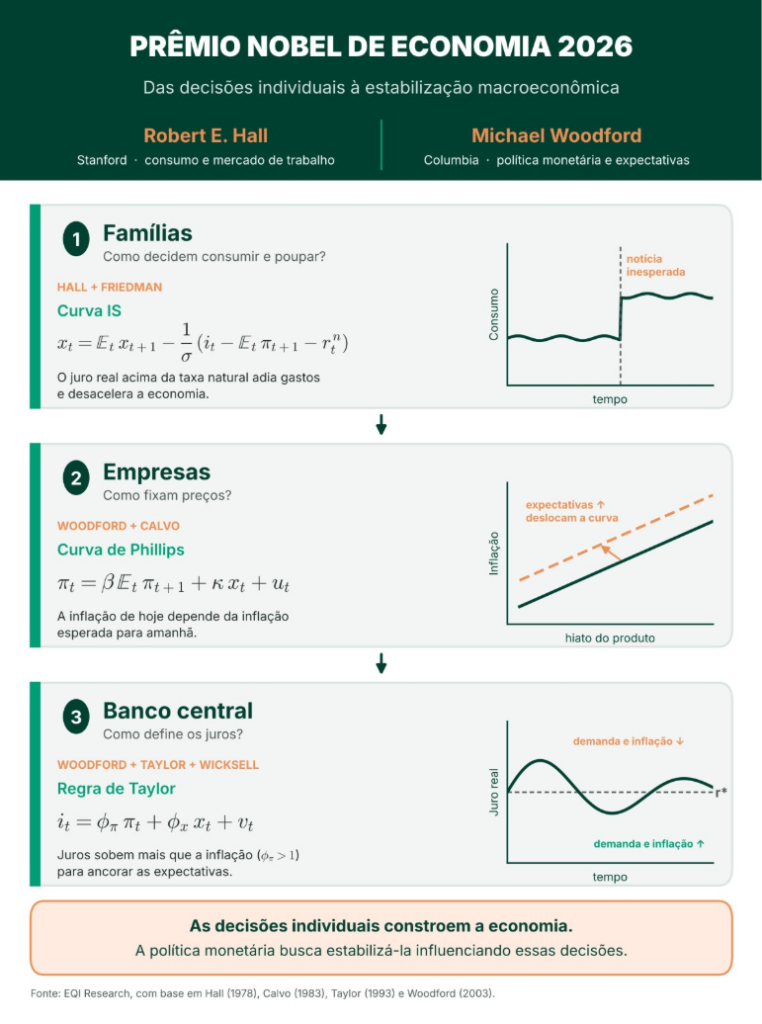
O modelo usado hoje pelos bancos centrais pode ser resumido em três equações, cada uma derivada do problema de decisão de um agente: as famílias, as empresas e o próprio banco central. A contribuição de Hall está na base da primeira delas.
O ponto de partida é a hipótese da renda permanente, formulada por Milton Friedman em 1957: as famílias não gastam de acordo com o salário do mês, mas com a renda que esperam ter ao longo da vida. Em 1978, Hall combinou essa ideia com as expectativas racionais e a levou ao teste com dados reais.
A conclusão foi a seguinte: se as famílias já usam toda a informação disponível para planejar seus gastos, o consumo só deve mudar quando surge uma informação nova e inesperada. Sem surpresas, o consumo segue estável.
A ferramenta por trás desse resultado é a chamada equação de Euler, que descreve como a família divide o consumo entre hoje e amanhã. A lógica é intuitiva: se a recompensa por poupar aumenta, vale a pena consumir menos agora para consumir mais no futuro.
Quando essa decisão é somada para todas as famílias da economia, obtém-se a curva IS do modelo novo-keynesiano. Ela herda o nome do modelo de Hicks, mas tem um fundamento completamente diferente, pois nasce do comportamento das famílias.
Quando o juro real fica acima da taxa natural, poupar compensa mais, as famílias adiam gastos e a economia desacelera; quando fica abaixo, acontece o contrário. A curva IS mostra que a política monetária age mudando o incentivo das famílias a gastar hoje ou amanhã, e que as expectativas sobre o futuro pesam tanto quanto as condições presentes.
Hall também mostrou que a racionalidade de cada indivíduo não garante, sozinha, que a economia como um todo funcione bem. No mercado de trabalho, procurar emprego, contratar e ajustar salários leva tempo e tem custos. Essas fricções ajudam a explicar por que o desemprego sobe depressa nas recessões e cai devagar nas recuperações, e por que choques relativamente pequenos podem provocar oscilações grandes e duradouras.
Se Hall explicou como as famílias decidem, Woodford mostrou como essas decisões se somam e como o banco central pode influenciá-las. Em Interest and Prices, de 2003, ele reuniu as peças da síntese novo-keynesiana em um arcabouço completo, que hoje serve de base para os modelos usados pelos bancos centrais.
Além da curva IS, esse arcabouço tem duas outras equações centrais. A segunda é a curva de Phillips novo-keynesiana, que nasce do problema das empresas. Seguindo a formulação de Guillermo Calvo, de 1983, supõe-se que cada empresa só consegue reajustar seus preços de tempos em tempos. Por isso, quando tem a oportunidade, ela olha para frente e fixa um preço que leve em conta os custos e a inflação esperados para os próximos meses.
A diferença em relação à curva de Phillips original é: em vez de um cardápio fixo entre inflação e desemprego, esta versão mostra que a inflação de hoje depende do que se espera para amanhã. Quando as expectativas sobem, a curva inteira se desloca, e o custo de trazer a inflação de volta à meta aumenta. Daí a importância de manter as expectativas ancoradas: um banco central crível consegue reduzir a inflação sacrificando menos atividade e emprego.
A terceira equação descreve o comportamento do banco central. Aqui está a contribuição mais original de Woodford: mostrar que o objetivo da autoridade monetária não precisa ser arbitrário, porque pode ser derivado do bem-estar das próprias famílias.
As três equações se conectam por um conceito antigo, resgatado por Woodford: a taxa natural de juros, proposta pelo sueco Knut Wicksell em 1898, em um livro que tinha justamente o título Juros e Preços. Trata-se do juro compatível com uma economia sem pressões inflacionárias nem deflacionárias, o que no Brasil se costuma chamar de juro neutro. Quando o juro real fica acima dele, a demanda e a inflação caem; quando fica abaixo, sobem. O banco central, porém, controla apenas o juro nominal de curto prazo. Ele só consegue mover o juro real que pesa nas decisões de famílias e empresas se também influenciar as expectativas de inflação e de juros futuros.
Daí decorre a conclusão mais influente de Woodford: a política monetária é, sobretudo, a gestão de expectativas. Como as decisões de consumo, investimento e preços olham para frente, o que o banco central sinaliza sobre o futuro pesa tanto quanto o que ele faz hoje.
Comunicação, transparência e credibilidade deixam de ser acessórios e passam a ser instrumentos de política. Isso explica a importância atual de comunicados, atas e projeções, e da orientação futura (forward guidance), usada em larga escala após a crise de 2008. A Imagem 2 resume essa arquitetura.
O modelo novo-keynesiano em três equações
Leia também:
O debate vai continuar
O Nobel de 2026 premia uma mudança de método que hoje parece natural, mas que levou décadas para se consolidar: explicar o comportamento da economia a partir das decisões de quem a compõe. Hall mostrou, com dados, como famílias e trabalhadores decidem e por que essas decisões tornam as oscilações mais longas do que a teoria antiga previa. Woodford transformou esse conhecimento em um modelo completo, que diz ao banco central o que perseguir e como agir.
O legado mais visível dessa agenda está na rotina dos bancos centrais. O regime de metas de inflação, a atenção às expectativas de mercado, a busca por credibilidade e o cuidado com a comunicação descendem diretamente desse arcabouço. No Brasil, o Copom acompanha de perto as expectativas do boletim Focus, discute o nível do juro neutro e usa esses modelos, ao lado de outras ferramentas, para projetar a inflação.
No entanto, o prêmio não encerra o debate. A crise de 2008 mostrou que os modelos da época davam pouca atenção ao sistema financeiro, e a evidência empírica indica que as famílias reagem à renda corrente mais do que a equação de Euler prevê. Parte importante da pesquisa recente, inclusive do próprio Woodford, busca corrigir essas limitações, incorporando famílias com acesso desigual ao crédito e agentes que planejam com horizontes mais curtos.
O próprio funcionamento dos bancos centrais vem mudando de forma a desafiar parte desse arcabouço. Para Woodford, a sinalização da trajetória futura dos juros é um instrumento poderoso da política monetária: ao comprometer-se com um caminho, o banco central desloca as expectativas e, com elas, as decisões de consumo e investimento de hoje. A experiência recente aponta na direção oposta.
Levantamento do BIS com 25 bancos centrais mostra que mais de 55% deles ofereciam forward guidance sobre os juros na década de 2010, contra apenas 20% em 2025. O motivo é que, depois da pandemia, mesmo as orientações explicitamente condicionadas passaram a ser lidas pelo público como promessas, o que restringiu a liberdade dos bancos centrais quando o cenário mudou e cobrou um preço em credibilidade quando foi preciso recuar.
No Federal Reserve, Kevin Warsh tem ido ainda mais longe. Instituiu cinco forças-tarefa internas para repensar a atuação da instituição, enxugou o comunicado e suspendeu a divulgação das projeções de juros, argumentando que antecipar decisões só reduz a capacidade de reagir quando os dados mudam.
Em vez de sinalizar o rumo dos juros, os bancos centrais passaram a enfatizar que suas decisões são data dependent e a recorrer a cenários alternativos: segundo o BIS, cerca de 45% deles já publicam esse tipo de análise, ante cerca de 25% antes da pandemia.
Por trás dessa mudança está um mundo mais incerto. Com choques sucessivos e difíceis de medir, como pandemia, guerras, tarifas comerciais e tensões geopolíticas, nem a autoridade monetária consegue prever com segurança onde os juros estarão, e muito menos as famílias, cujas decisões passam a responder mais à renda corrente e à cautela do que a planos de longo prazo. Isso não invalida a lição central de Hall e Woodford, mas muda a forma de aplicá-la. Se o banco central já não pode prometer o destino, ainda pode mostrar o mapa: explicar com clareza o que o levaria a subir, cortar ou manter os juros. Em vez de antecipar a próxima decisão, a comunicação passa a revelar a função de reação.
Em um ambiente de incerteza crescente, a principal fonte de estabilidade deixa de ser a previsibilidade dos juros e passa a ser a previsibilidade de quem os define.
Ainda assim, a pergunta que orientou Hall e Woodford continua sendo o ponto de partida da macroeconomia moderna: como as decisões de milhões de pessoas se combinam para formar a economia, e como a política pode influenciá-las para torná-la mais estável.