
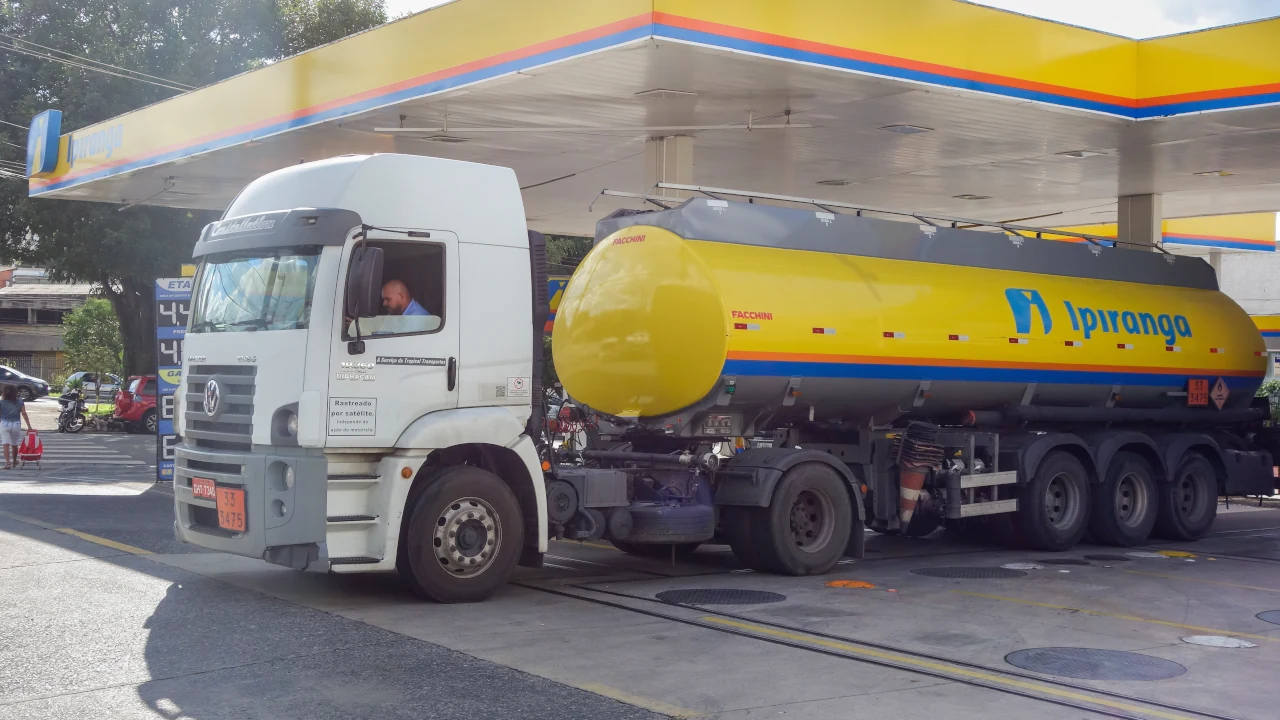
O BB Investimentos elevou de R$ 25 para R$ 35 o preço-alvo das ações da Ultrapar (UGPA3) para 2026, mantendo a recomendação neutra para os papéis. A revisão reflete a atualização das estimativas financeiras da companhia e as perspectivas para seus negócios de distribuição de combustíveis, gás, logística e transporte de granéis. Apesar do novo preço-alvo, a instituição avalia que a forte valorização recente das ações exige cautela por parte dos investidores.
A avaliação da Ultrapar foi realizada pelo método de Fluxo de Caixa Descontado (DCF), com horizonte de dez anos, custo médio ponderado de capital (WACC) de 11,7% e taxa de crescimento na perpetuidade de 3,5%. A metodologia busca estimar o valor presente dos fluxos de caixa futuros da companhia, considerando os riscos do negócio e as perspectivas de crescimento no longo prazo.
O novo preço-alvo representa um aumento de 40% em relação à estimativa anterior, de R$ 25. No entanto, o potencial de valorização efetivo em relação à cotação atual depende do preço de mercado dos papéis. Por isso, a elevação da estimativa não significa, necessariamente, que o BB Investimentos veja uma oportunidade expressiva de compra neste momento, o que ajuda a explicar a manutenção da recomendação neutra.
Ultrapar projeta receita de R$ 160 bilhões em 2026
Nas projeções atualizadas, o BB Investimentos estima que a Ultrapar alcance receita líquida de R$ 160 bilhões em 2026, crescimento de 13% em relação ao ano anterior. O volume comercializado deve avançar 4% na mesma comparação.
Um dos principais pilares da tese de investimento está na perspectiva de melhora do ambiente competitivo no mercado de distribuição de combustíveis, segmento em que atua a Ipiranga. Segundo a análise, as medidas de combate a ilegalidades e à concorrência desleal podem favorecer as grandes redes, ampliar a confiança dos consumidores e contribuir para a recuperação da rentabilidade do setor.
O relatório também aponta oportunidades de crescimento nas demais operações do grupo. Na Ultragaz, a expansão de aplicações industriais para o gás e possíveis investimentos relacionados à energia renovável podem abrir novas frentes de negócio. Na Ultracargo, o aumento da movimentação de combustíveis, aliado à expansão da infraestrutura logística e à interiorização das operações, tende a sustentar o crescimento.
Já a Hidrovias pode se beneficiar da expansão do agronegócio e das exportações de grãos pelo Arco Norte, além do aumento da produção de minério no chamado Corredor Sul. Esses vetores podem contribuir para ampliar a movimentação de cargas e fortalecer a participação dos negócios logísticos na geração de resultados da Ultrapar.
Alta de 99% das ações exige atenção ao valuation
Um dos pontos centrais da análise é o desempenho recente das ações da Ultrapar. Os papéis UGPA3 acumulam valorização de 99% nos últimos 12 meses, superando a alta de 49% do Ibovespa no mesmo período. O desempenho também ficou acima do registrado pela Vibra, cuja ação avançou 80%. A Raízen, por sua vez, recuou 56%, em um contexto marcado por dificuldades financeiras, elevado endividamento e processo de recuperação extrajudicial.
A diferença de desempenho mostra que a Ultrapar passou por uma forte reprecificação na Bolsa. Nesse cenário, a elevação do preço-alvo pelo BB Investimentos precisa ser analisada em conjunto com a valorização já acumulada, uma vez que parte das expectativas positivas para a companhia pode estar incorporada às cotações.
É nesse ponto que o valuation ganha importância. O método de Fluxo de Caixa Descontado considera tanto a capacidade de geração de caixa futura quanto o custo de capital e o crescimento esperado no longo prazo. Assim, mesmo com perspectivas favoráveis para as operações do grupo, o retorno potencial para o acionista também depende do preço pago pelo ativo e da capacidade de a empresa entregar os resultados projetados.
A recomendação neutra indica que, na avaliação do BB Investimentos, a revisão positiva das estimativas e do preço-alvo não foi suficiente para justificar uma mudança de posicionamento diante das condições atuais de mercado.
Juros elevados e concorrência ilegal seguem no radar
Apesar das perspectivas positivas para o setor, o relatório destaca riscos que podem limitar o desempenho da Ultrapar. Entre eles estão dificuldades de execução dos planos de crescimento, expansão econômica abaixo do esperado, desaceleração no crescimento da frota de veículos e mudanças regulatórias ou tributárias que afetem as operações do grupo.
Na Ipiranga, uma concorrência mais intensa no varejo de combustíveis pode pressionar as margens e dificultar a ampliação da rede de postos com a bandeira da companhia. Além disso, a persistência de fraudes e evasão fiscal continua sendo um obstáculo para a recuperação da rentabilidade do setor, mesmo diante das iniciativas de combate às ilegalidades.
Na Hidrovias, as condições climáticas e as limitações de infraestrutura, incluindo dragagens e execução de projetos, podem afetar a eficiência operacional e a rentabilidade.
O ambiente de juros domésticos elevados também permanece como fator de atenção, tanto pelo impacto sobre o custo de capital quanto pelas possíveis restrições à atividade econômica. Esses elementos reforçam a importância de acompanhar a geração de caixa, a evolução das margens e a execução dos investimentos previstos.
Com o preço-alvo elevado para R$ 35, o BB Investimentos reconhece perspectivas melhores para a Ultrapar e seus diferentes segmentos de atuação. Entretanto, após a valorização de 99% em 12 meses, a manutenção da recomendação neutra destaca a necessidade de avaliar o potencial de retorno à luz do valuation, dos riscos operacionais e das expectativas já refletidas no preço das ações.
Leia também: