O Itaú Unibanco (ITUB4) chega ao atual ciclo de deterioração do crédito com a carteira mais protegida do que nos anteriores. O motivo é pouco glamouroso: o banco pagou caro por erros cometidos em 2011 e em 2016 e mudou a forma de medir risco a partir deles.
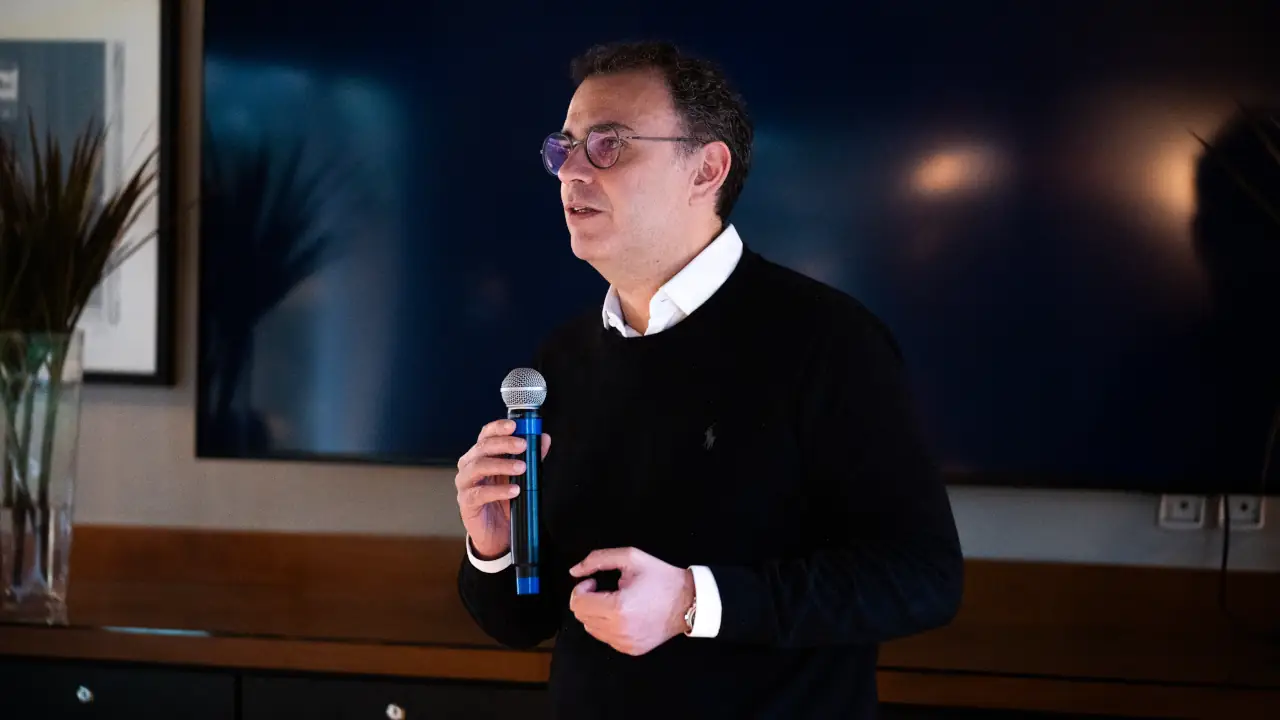
A avaliação foi feita por Gustavo Rodrigues, diretor de Relações com Investidores (RI) do banco, em encontro com clientes promovido pela EQI Research. Na conversa, o executivo repassou duas décadas de ciclos de crédito, antecipou as frentes que o Banco Central (BC) deve atacar e criticou a ideia de um teto para o endividamento das famílias.
O que o mercado não vê no Itaú
Rodrigues começou pela adquirência. Antes havia praticamente dois adquirentes no país. Hoje são mais de 300, entre grandes e pequenos, e o serviço melhorou para lojistas e bancos. Para o executivo, a competição revelou algo que os concorrentes de uma vertical só não conseguem reproduzir: monetizar um ecossistema inteiro de produtos.
“Quando a gente olha o tamanho das áreas de negócio, encontra um monte de oportunidades ali dentro. Esse é um ponto que o mercado, tanto institucional quanto de competição, acaba ignorando”, disse Gustavo Rodrigues, diretor de RI do Itaú Unibanco.
A história com a XP (XPBR31) ilustra a mesma lógica. O Itaú comprou uma participação na corretora, mas o controle não foi aprovado pelo regulador. O investimento virou financeiro, com grande valorização, e o ganho foi devolvido aos acionistas. Em paralelo, o banco montou a própria plataforma de investimentos, que levou tempo para ficar comparável às rivais.
Onde o crédito começou a ceder
Os números que Rodrigues trouxe sobre cartões ajudam a explicar a piora recente da inadimplência. A população economicamente ativa do Brasil gira em torno de 100 milhões de pessoas desde 2019. Naquele ano, havia 200 milhões de cartões de crédito emitidos no país. Hoje são 500 milhões, uma média de cinco por pessoa.
“Quando a gente olha a quantidade de plásticos, não é o público de alta renda que está pegando mais cartões. E é aí que a gente começa a ver os primeiros sinais de estresse”, afirmou Rodrigues.
O executivo também rebateu a crítica ao spread bancário. Segundo ele, a rentabilidade do Itaú no Brasil, na casa de 24% a 25%, vem pouco do crédito. O valor acima do custo de capital, estimado em 15%, é criado em serviços, seguros, adquirência, gestão de caixa de empresas e banco de investimento.
Rodrigues lembrou ainda o limite de 8% ao mês nos juros do cheque especial, adotado na passagem de 2019 para 2020. A medida tirou R$ 2,7 bilhões de receita anual do banco, sem contrapartida. Mudanças seguintes em tarifas, na leitura dele, reduziram mais cerca de R$ 1 bilhão por ano.
O alerta que veio antes dos números
Na saída da pandemia, o Itaú tinha os menores níveis de inadimplência da sua história na pessoa física. O banco acelerou em cartões e, em apenas seis meses, somou 6 milhões de cartões à base. Em novembro daquele ano, apareceram os primeiros sinais de que algo não ia bem, a começar pelo financiamento de veículos.
O banco decidiu comunicar a mudança ao mercado mesmo com os indicadores ainda no azul. A partir daí, reduziu risco de forma intensa por mais de quatro anos. Hoje, segundo Rodrigues, mais de 70% da carteira de crédito está concentrada em clientes de média e alta renda.
“Se você ligasse o nosso computador, todos os nossos números estavam muito bons. A gente optou por ser muito transparente com o mercado e dizer que já via sinais de deterioração na qualidade de crédito”, contou o executivo.
A diversificação entre negócios também pesou. Em 2021, com juros na mínima histórica, o atacado do banco rodava com rentabilidade acima de 20%, enquanto o varejo estava em 16%. Hoje as duas pontas estão parecidas, e essa capacidade de compensação é, para o executivo, uma vantagem pouco percebida.
As lições que custaram caro
O primeiro grande aprendizado veio no ciclo de 2010 e 2011. O crédito à pessoa física crescia de forma exponencial e tinha ajudado o Brasil a atravessar a crise do Lehman Brothers, em 2008 e 2009. Quando o BC exigiu mais capital para essas operações, o Itaú errou na resposta.
“Em vez de reduzir o apetite, a gente aumentou o preço. Isso só acelerou o problema que estava se construindo naquela época”, reconheceu o diretor do Itaú.
A carteira de financiamento de veículos, de R$ 60 bilhões em 2011, encolheu para R$ 15 bilhões no ajuste. Foram R$ 45 bilhões a menos. Desde então, o modelo de precificação por valor presente ganhou limitadores e passou a responder a uma estrutura formal de apetite a risco.
O segundo aprendizado veio em 2015 e 2016, com a recessão e a Operação Lava Jato atingindo grandes empresas. O banco avaliava cada cliente corporativo isoladamente e não enxergava o risco do setor nem da cadeia de valor. Depois disso, passou a distribuir limites por clusters setoriais, o que diversificou a carteira.
“Numa crise setorial, não só as empresas sofrem. Os colaboradores daquelas empresas vão sofrer, os fornecedores vão sofrer também”, explicou.
O próximo passo é levar essa visão de portfólio para a pessoa física. Segundo o executivo, isso seria impossível sem inteligência artificial e, agora, sem os modelos agênticos, que ampliam a capacidade de simular impactos.
O aprendizado posto à prova
Rodrigues descreveu o momento atual como singular. O desemprego está nas mínimas da série histórica, os juros seguem altos há muito tempo e a disputa entre bancos é intensa. No entanto, segundo ele, a briga é por captação, e não por empréstimos, com o cliente perto do limite da capacidade de se endividar.
O consignado privado mostra o risco dessa combinação. O produto antes dependia de acordos bilaterais entre banco e empregador e ficava restrito a funcionários de grandes empresas. Com a abertura em massa, qualquer trabalhador passou a poder comprometer até 35% da renda mensal, com desconto em folha e prioridade no recebimento.
“O cliente decidiu não migrar. Ele começou a se endividar ainda mais com esse produto”, observou o diretor de RI.
O Itaú entrou forte no produto, com contratação digital, mas filtrando pela solidez do empregador. A inadimplência da carteira do banco está em 4,8%, contra 10% no restante da indústria. Como a carteira do setor mais do que dobrou e ainda não amadureceu, o executivo acredita que o número real seja maior.
“Esse 10% não está ainda no regime. Esse 10% é, na verdade, 15%”, calculou.
O que o Banco Central deve cobrar
Para o executivo, esse contexto explica por que o BC voltou a discutir medidas macroprudenciais. A autoridade tem ouvido o setor, mas deixou claro que não pretende negociar. Rodrigues listou cinco frentes que devem entrar na mira.
A primeira são as bets. O Itaú diz ter sido o primeiro banco a levantar o problema, com uma análise feita em setembro de 2024 sobre o fluxo de clientes e o comportamento de inadimplência. O estudo foi levado ao BC, e os gastos com apostas já entram na avaliação de crédito do banco.
A segunda é a transparência na contratação digital de cartão e crédito pessoal. O próprio executivo contou ter caído na armadilha.
“Numa plataforma, eu contratei, sem querer, um crédito. Cliquei no botão e simplesmente queria comprar um produto”, relatou.
A terceira frente é acelerar o reconhecimento de perdas. A mudança contábil do ano passado trouxe o modelo de perda esperada, mas também deu flexibilidade grande aos bancos, que talvez tenha ido longe demais. A quarta é elevar a exigência de capital para crédito pessoal e cartão, possivelmente ajustada ao perfil de risco.
A quinta, e mais polêmica, é um teto para o endividamento das famílias. Em julho, o Fundo Monetário Internacional (FMI) publicou relatório sugerindo que as parcelas não consumam mais de 40% da renda mensal. Rodrigues discorda do corte único.
“Para quem ganha um salário mínimo, 40% é demais. Para alguém que tem dez salários ou mais, talvez 50% ou 60% seja razoável”, ponderou Gustavo Rodrigues.
Há também um obstáculo prático. A regra exigiria um sistema centralizado e em tempo real com todo o crédito de cada pessoa, inclusive compras parceladas sem juros no cartão. A informalidade dificulta a comprovação de renda, e o executivo vê risco de a regra virar mais uma fonte de ações na Justiça.
Quem ainda não fez a lição de casa
Os indicadores de crédito pioram tanto nos dados do BC quanto nos balanços da maioria dos bancos, disse o diretor. Grande parte dos bancos tradicionais já desacelerou. O Banco do Brasil (BBAS3) viu a inadimplência do cartão dobrar no 2º trimestre de 2026, para 14%, e vem renegociando muito, o que empurra perdas para frente.
“Vamos ter que provisionar, vamos ter que ajustar a originação. A gente chega nesse momento tendo feito a lição de casa”, resumiu.
O que o preço já reconhece
Para Nícolas Merola, analista de ações da EQI Research, a apresentação explicou o que o preço das ações já mostra. Bradesco (BBDC4) segue em recuperação, Santander (SANB11) tenta evoluir e o Inter (INBR32) ainda navega o ciclo, enquanto o Itaú está em outro patamar.
“A tese de Itaú tem sido tão vitoriosa por causa da aplicação dos aprendizados de ciclos passados no ciclo atual”, avaliou o analista.
Merola lembrou que, quando ainda era gestor de fundos no buy side, ouvia o Itaú prever a deterioração nas reuniões com clientes. Hoje, os bancos incumbentes negociam perto de uma vez o valor patrimonial (P/VP). O Itaú fica entre duas e duas vezes e meia e, recentemente, chegou a 2,4 vezes, acima das 2 vezes do americano JPMorgan.
O analista prefere olhar o spread do retorno sobre o patrimônio (ROE) em relação ao CDI, taxa que baliza a rentabilidade dos bancos. Na operação brasileira do Itaú, a diferença chega a cerca de 10 pontos percentuais. A inadimplência total do banco parece baixa também porque a carteira corporativa, grande no Itaú, tem perdas praticamente nulas.
Mesmo na comparação por segmento, o Itaú sai na frente. Na pessoa física, o sistema financeiro já registra inadimplência de 7,8% no crédito livre e está perto de chegar a 8%.
“Todo mundo está fazendo exatamente a mesma coisa que o Itaú fez há três, quatro anos. Está tentando copiar essa fórmula que deu certo”, disse.
Para Merola, a principal lição é que banco não é negócio estático, apesar das ações pouco voláteis e dos dividendos constantes. Itaú e Bradesco já andaram lado a lado na bolsa, com retorno e volatilidade parecidos. Hoje um vale o dobro do outro.
O rival que ainda falta enfrentar
O analista vê a disputa com o Nubank (ROXO34) como o próximo teste. Em 2019, o mercado temia o fim dos bancos incumbentes. Dos digitais, só o Nubank cresceu de fato, e hoje as duas empresas avançam em segmentos que não se cruzam.
A questão é quando voltarão a se encontrar. O Itaú investe em eficiência para tornar o varejo de massa rentável de novo, já que a rentabilidade do segmento, que chegou a 33%, foi comprimida para perto de 15%. O índice de eficiência do banco está em torno de 37%, e Merola estima que precisaria chegar à faixa de 20% nesse público.
O mercado em disputa é enorme. Pelas contas do analista, há algo entre R$ 2 trilhões e R$ 2,4 trilhões em crédito com garantia, como o imobiliário, e entre R$ 1 trilhão e R$ 1,5 trilhão em crédito pessoal sem garantia e cartão.
“Nessa vertical, o Nubank está sozinho, nadando de braçada. Por isso está conseguindo ganhar tanto espaço e crescendo tão rápido”, afirmou o analista da EQI Research.
A comparação deve ficar mais visível com a mudança na metodologia do Ibovespa, que passará a incluir Brazilian Depositary Receipts (BDRs). Com o Nubank no índice, o investidor vai sentir de perto como as duas empresas andam, o que deve mexer nas carteiras.
Cada banco na sua avenida
Na rodada de perguntas, um cliente quis saber o efeito do possível fim da isenção de LCI e LCA, letras de crédito que financiam o imobiliário e o agronegócio. Merola disse não incluir o tema no modelo, porque o resultado depende da reação dos bancos. Para ele, o produto já opera no limite da viabilidade.
“Eu tendo muito mais a acreditar que isso vai ser repassado no preço, ou seja, os juros do produto vão subir um pouquinho, do que reduzir ainda mais a rentabilidade”, respondeu.
O analista também esclareceu que a “leveza” do crédito imobiliário citada por Rodrigues se refere ao baixo consumo de capital, e não ao peso na carteira. Pela estimativa dele, o imobiliário pode representar de 20% a 30% dos empréstimos dos bancos, ou mais.
Para Merola, o ritmo da economia em 2027 pesa mais do que a composição das carteiras. Hoje, Itaú e Bradesco expandem o crédito perto de 9% ao ano, enquanto os demais bancos só repõem o que perdem com baixas contábeis. Mesmo assim, os dois crescem de forma conservadora e mantêm excesso de capital.
Com o PIB avançando 2,5%, a velocidade de cruzeiro dessas instituições seria algo próximo de 15%, estima o analista. Se o crescimento econômico ficar em 1,5%, a expansão pode cair para 3% a 4%. Num cenário mais favorável, no entanto, o capital parado permitiria crescer acima do esperado.
Cada banco busca uma avenida própria. O Itaú aposta no imobiliário e no consignado privado. O Bradesco, que teve o ROE abaixo de dois dígitos na reestruturação e se recupera passo a passo, avança em veículos e responde por perto de 40% dos carros elétricos financiados no país, segundo o analista.
Contudo, veículo é uma linha mais volátil, e foi justamente ela que complicou o Bradesco no passado. A diferença, pondera Merola, é que agora o banco opera na alta renda, e não no varejo de massa. Já o Banco do Brasil seguirá no agro, por razões estruturais, mas passou a cobrar inadimplentes na Justiça e a exigir garantias melhores.
Mérito, não coincidência
Outro participante observou que o Itaú costuma escapar dos grandes calotes corporativos que atingem os concorrentes, como no caso da Casas Bahia, em que o Bradesco era o mais exposto. Merola atribui a diferença aos modelos de crédito.
“As coincidências são raras. E essa coincidência já está sendo recorrente. Então, eu diria que é mais mérito dos modelos de crédito”, disse Merola.
O analista citou o Nubank como exemplo recente. Com cerca de 80% da população adulta como cliente, o banco digital voltou a expandir a carteira ao usar inteligência artificial para avaliar cada pessoa individualmente, em vez de grupos.
Quanto tempo dura a vantagem
A última pergunta foi sobre preço. Com P/VP perto de 2,5 vezes, o investidor paga caro por um ROE de 24%, contra cerca de 14% dos pares negociados a uma vez o patrimônio. A dúvida é se esse retorno se sustenta.
“É uma pergunta de um bilhão de reais. Em toda teleconferência, os analistas questionam o banco sobre a sustentabilidade desse ROE”, comentou Nícolas.
O CEO Milton Maluhy Filho tem dito que alguma compressão é natural, já que o ROE acompanha o CDI. Portanto, se os juros caírem, o retorno também tende a recuar. Mesmo assim, a administração se mostra convicta de que consegue manter pelo menos 20%, e Merola considera o cenário possível.
O risco está nos concorrentes feridos, que podem partir para uma guerra de preços para sobreviver. Na última teleconferência, Maluhy disse que algumas linhas já estão irracionais e que o banco aceita perder participação nelas. Para Merola, o Itaú prefere devolver capital em dividendos e recompras a crescer a qualquer custo, porque tem mais instrumentos que os pares e precisa competir menos.