
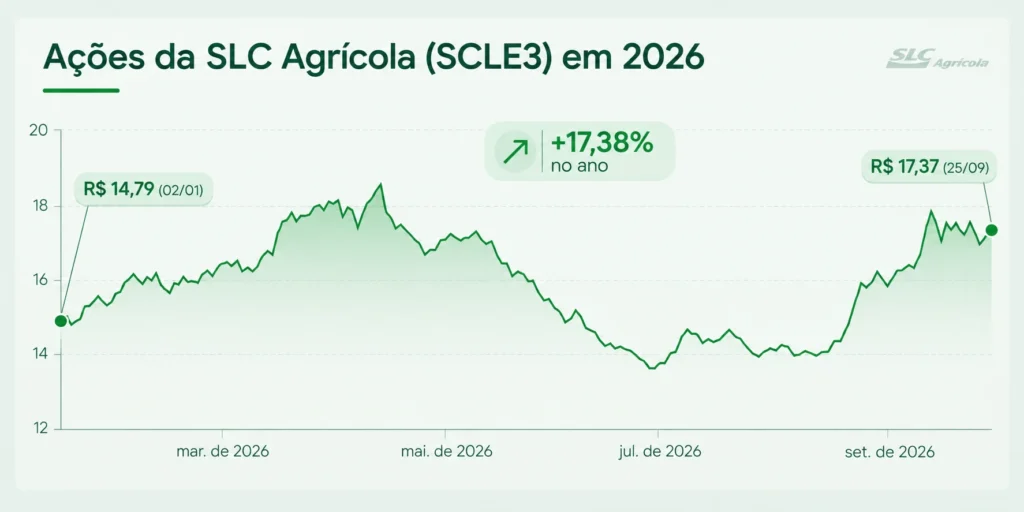
O Bank of America elevou a recomendação da SLC Agrícola (SLCE3) de venda para neutra e subiu o preço-alvo de R$ 14,50 para R$ 19,50 por ação. A mudança reflete um cenário mais construtivo para os preços dos grãos e projeções melhores de lucro entre 2027 e 2028.
O pano de fundo é uma virada no ciclo. Os preços dos grãos subiram mais de 20% nos últimos dois meses e acumulam alta acima de 30% no ano, puxados por duas guerras, clima adverso nos Estados Unidos, estresse severo nas lavouras europeias, o fortalecimento do El Niño e a inversão das posições especulativas, que saíram de vendidas para compradas.
“Acreditamos que o setor agrícola brasileiro está finalmente saindo do mato depois de três a quatro anos desafiadores, com preços de commodities pressionados e custos em alta”, apontam Isabella Simonato, Julia Zaniolo e Fernando Olvera, analistas do Bank of America.
O hedge atrasa o benefício
A companhia, porém, não captura essa alta de imediato. Em agosto, já tinha travado 55% da produção de algodão de 2027 a 79 centavos de dólar por libra-peso e 49% da soja a US$ 12 por bushel, ambos abaixo dos preços praticados no mercado à vista.
Os custos também pesam no curto prazo. A produção de milho deve ficar 8,3% mais cara na safra 2026/27, e o El Niño adiciona risco de perda de produtividade. Há ainda o câmbio: o banco trabalha com o dólar a R$ 5 em 2027, e cada R$ 0,10 de variação nessa premissa mexe 1,8% no Ebitda projetado.
Dívida e compra de terras preocupam
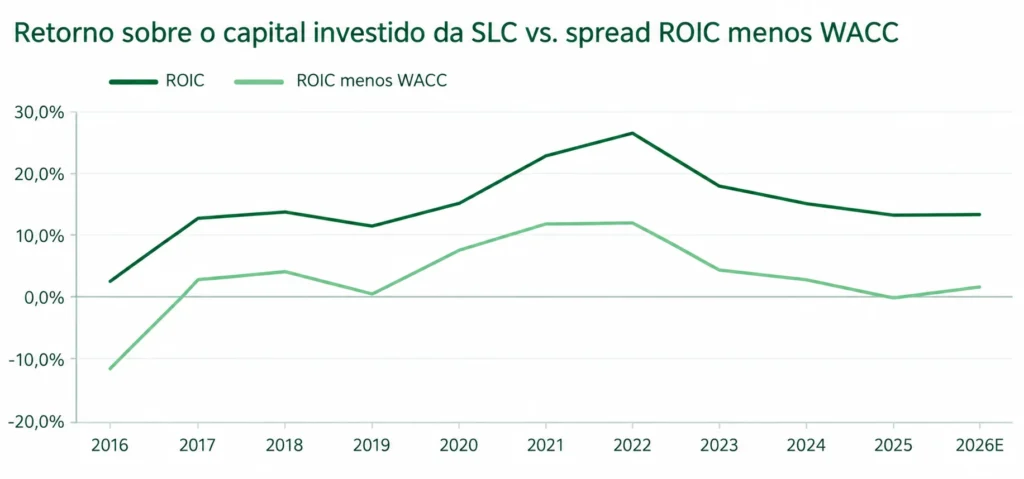
A conversão de caixa é o ponto fraco da tese. Entre 2020 e 2025, a companhia transformou de 30% a 35% do Ebitda em fluxo de caixa livre, excluindo investimentos de expansão. Para 2027, a estimativa cai para 16%, e para 2028, sobe apenas a 20%.
A explicação está no balanço. A dívida líquida deve saltar de R$ 2,4 bilhões em 2021, ou 1,2 vez o Ebitda, para R$ 6,1 bilhões em 2026, equivalentes a 2,4 vezes, movimento puxado por cerca de R$ 2,250 bilhões em aquisições de terras. As despesas financeiras líquidas acompanharam, de R$ 177 milhões em 2020 para R$ 812 milhões projetados neste ano.
“Continuamos vendo risco de compras adicionais de terras, particularmente à medida que a Radar avança em sua estratégia de monetização de fazendas”, observam Simonato, Zaniolo e Olvera.
A empresa reconhece que investimentos em terra oferecem retorno limitado no curto prazo e indicou que novas aquisições dependeriam de iniciativas de otimização do balanço, como operações de venda com arrendamento de volta.
A preferência segue na concorrente
Mesmo com o upgrade, a escolha do banco no setor continua sendo a 3tentos (TTEN3), com recomendação de compra mantida. A companhia gaúcha ficou 62% atrás da SLC em três meses, o que abriu espaço na comparação entre risco e retorno.
“Vemos maior assimetria na 3tentos, que carrega menos risco cambial do que a SLC e segue como uma sólida história de crescimento no agronegócio brasileiro”, projetam os analistas.
O ponto fraco de curto prazo está nas margens de esmagamento, com o custo da soja subindo 25% em seis meses, à frente das altas do farelo, de 9%, e do biodiesel, de 6%. A mistura obrigatória B16 deve ajudar a recompor essas margens à frente.