


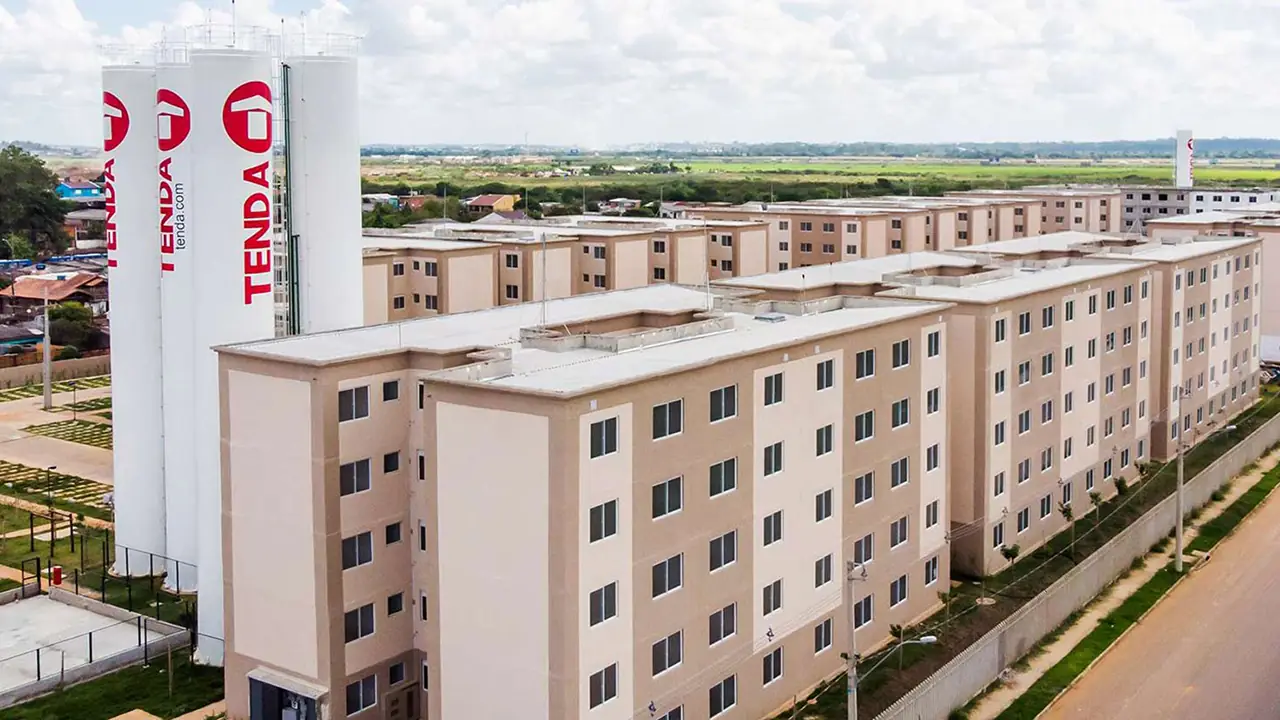
O BTG Pactual reiterou a recomendação de compra para as ações da Tenda (TEND3) depois de visitar uma obra da construtora em São Paulo. O preço-alvo de R$ 45 para 12 meses indica potencial de valorização de 64,7% sobre a cotação de referência, de R$ 27,33.
Com os dividendos projetados, de 5,2%, o retorno total estimado chega a 69,9%. Os analistas Gustavo Cambauva e Gustavo Fabris estiveram no Cittá Vila Prudente, na zona leste da capital, onde percorreram o canteiro e conversaram com a alta administração.
A leitura saiu dividida. A operação avança, com obras mais rápidas e custos sob controle. O crédito para a baixa renda, contudo, ficou mais difícil e deve cobrar a conta já no próximo balanço.
Pode Entrar deixou R$ 170 milhões a receber
A Tenda ainda toca dois empreendimentos do Pode Entrar, programa habitacional da Prefeitura de São Paulo: o próprio Cittá e o Guarapiranga. Os dois devem ser entregues dentro do prazo.
O problema está no caixa. Segundo a companhia, há cerca de R$ 170 milhões em recebíveis vencidos ligados aos dois projetos, já que os pagamentos não seguem o cronograma previsto.
“O programa parecia atrativo no início, mas os atrasos nos pagamentos, a complexidade dos projetos e o prazo apertado reduziram a taxa interna de retorno (TIR) esperada. Na prática, os empreendimentos tradicionais são mais rentáveis”, escrevem Gustavo Cambauva e Gustavo Fabris, analistas do BTG Pactual.
A avaliação partiu da própria gestão. Fora desses dois projetos, a Tenda atua no Minha Casa, Minha Vida (MCMV), nas faixas voltadas a famílias com renda de até R$ 3.600 por mês, em nove regiões metropolitanas.
Industrialização segura custo abaixo do INCC
A administração reforçou que industrializar ainda mais a produção segue como uma das principais alavancas de produtividade da construtora. A estratégia não é nova, mas os números começam a aparecer.
O ciclo de construção encurtou nos últimos dois anos. No mesmo período, os custos das obras ficaram abaixo do Índice Nacional de Custo da Construção (INCC), a principal referência de inflação do setor.
“Na visão da companhia, a verticalização da mão de obra e o esforço para trazer mais etapas da obra para dentro de casa permitiram ampliar a operação sem perder o controle da execução”, apontam Gustavo Cambauva e Gustavo Fabris.
Essa eficiência, no entanto, não protege a Tenda do principal problema do segmento hoje, que está fora do canteiro.
Caixa mais seletiva deve pesar no 3º trimestre
A Caixa Econômica Federal (CEF), principal financiadora do MCMV, passou a ser bem mais restritiva na aprovação de crédito imobiliário para compradores de baixa renda. A mudança chegou rápido às vendas da Tenda.
A conversão de vendas piorou e os distratos aumentaram, sobretudo entre clientes com renda informal. O BTG espera que o efeito apareça nos resultados do 3º trimestre de 2026.
A visita, portanto, confirmou uma preocupação que o banco já tinha com o ambiente para as construtoras de baixa renda. Esse cenário vem pesando sobre as ações, que negociam cerca de 25% abaixo da máxima de 52 semanas, de R$ 36,70.
“A Tenda agora vende com menos financiamento sem garantia, o chamado pró-soluto pós-chaves, o que vai pressionar a margem bruta. O impacto no valor presente líquido deve ser atenuado por uma provisão menor para devedores duvidosos no futuro”, calculam os analistas.
O pró-soluto é a parte do imóvel financiada pela própria construtora, que o comprador segue pagando depois de receber as chaves. A ferramenta ajuda a fechar vendas quando o banco não empresta o valor total, mas aumenta o risco de calote.
Projeções sustentam a tese de compra
Mesmo com um trimestre mais fraco à frente, as estimativas do BTG seguem em alta. O banco projeta receita de R$ 5,097 bilhões em 2026 e de R$ 6,050 bilhões em 2027, com lucro líquido ajustado de R$ 650 milhões e R$ 907 milhões, respectivamente.
A margem Ebitda (lucro antes de juros, impostos, depreciação e amortização) deve subir de 12,9% em 2025 para 17,4% em 2026 e chegar a 19% em 2028. Nesse intervalo, a dívida líquida de R$ 266 milhões dá lugar a um caixa líquido de R$ 487 milhões.
“Com um valuation muito atrativo, de 4 vezes o preço sobre lucro (P/L) estimado para 2027, reiteramos nossa recomendação de compra”, afirmam Gustavo Cambauva e Gustavo Fabris.
A Tenda vale hoje R$ 3,496 bilhões na bolsa. Pelas contas do banco, os proventos devem ganhar peso em 2028, com R$ 3,70 por ação distribuídos e dividend yield de 13,5%.


