
A XP Investimentos reiterou a recomendação de compra para a Axia Energia (AXIA3) e rolou o preço-alvo para o fim de 2027, agora em R$ 74,50 por ação. O detalhe é que a própria corretora avisa: o semestre à frente deve ser ruim, e é justamente aí que ela vê a oportunidade.
A conta de curto prazo não é confortável. A casa estima Ebitda de R$ 5,9 bilhões no terceiro trimestre, contra R$ 7,6 bilhões do consenso compilado pela Bloomberg, diferença de quase 29% que sugere espaço para revisões negativas antes da divulgação dos números.
“Somos compradores em qualquer movimento de fraqueza decorrente de revisões de resultados no curto prazo”, apontam Raul Cavendish, Bruno Vidal e Ana Clara Ribeiro, analistas da XP Investimentos.
A tempestade: hidrologia manda no curto prazo
O El Niño acrescentou incerteza ao quadro. Até agora, apenas os efeitos baixistas do fenômeno apareceram, com temperaturas amenas e chuvas intensas no Sul e no Sudeste, o que derrubou os preços à vista da energia e pressionou as ações.
A expectativa é de reversão, com ondas de calor e hidrologia abaixo da média histórica, cenário que sustentaria os preços em 2027. Onde e quando chove, porém, muda tudo, e o fenômeno traz dúvida relevante sobre o comportamento das chuvas no período úmido do Sudeste.
O quarto trimestre deve trazer melhora sequencial, mas com uma ressalva: se as chuvas e o clima ameno continuarem em outubro, há risco adicional de queda nos resultados.
A calmaria: o valor da flexibilidade
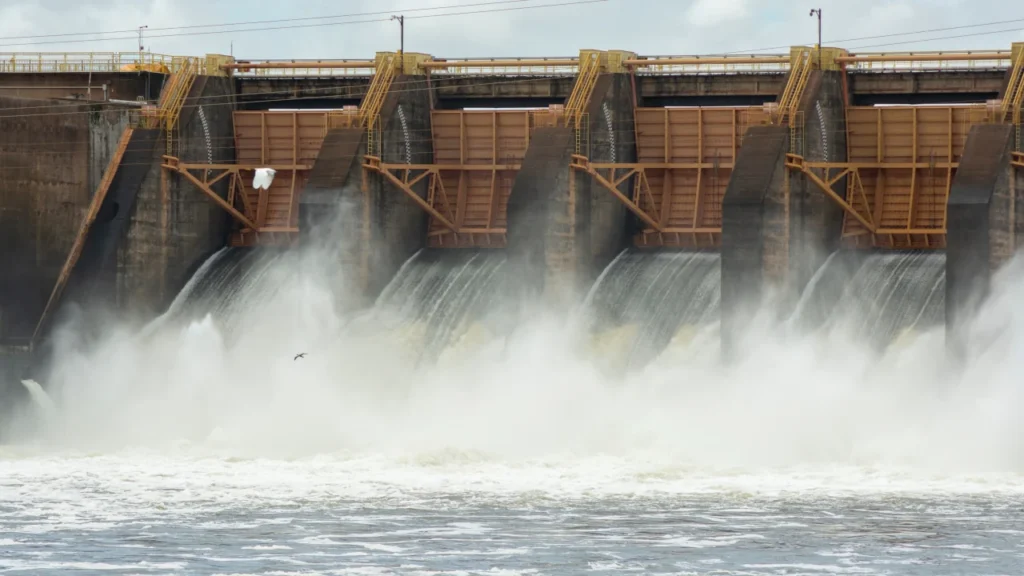
O argumento estrutural é outro, e não depende do clima deste ano. A capacidade hidrelétrica instalada no país não cresce, enquanto a carga líquida no horário de pico avança de 2% a 3% ao ano. Alguma fonte terá de preencher essa lacuna.
“A capacidade intermitente não será capaz de fazê-lo, o que significa que teremos de recorrer a outras fontes despacháveis, como termelétricas, baterias e usinas hidrelétricas reversíveis”, observam Cavendish, Vidal e Ribeiro.
Como as térmicas têm custo marginal crescente para atender ao pico, o resultado é um benefício direto para as hidrelétricas.
O preço que o mercado ainda não reconhece
“Mesmo no pior cenário, os preços ainda seriam superiores aos implícitos na cotação atual das ações, o que significa que não deveria haver perda permanente de capital ao carregar essa opcionalidade”, projetam os analistas.
Os novos modelos de custo nivelado apontam a energia eólica perto de R$ 270 por MWh, mesmo patamar que a casa passou a adotar como preço de longo prazo, enquanto a ação embute apenas R$ 220.
A companhia negocia a uma taxa interna de retorno real de 11,8%, com dividend yield de 11% em 2026 e 14% em 2027, ante 12,6% da Auren (AURE3), 11,8% da Copel (CPLE3) e 9,3% da Engie (EGIE3).
Leia também: