
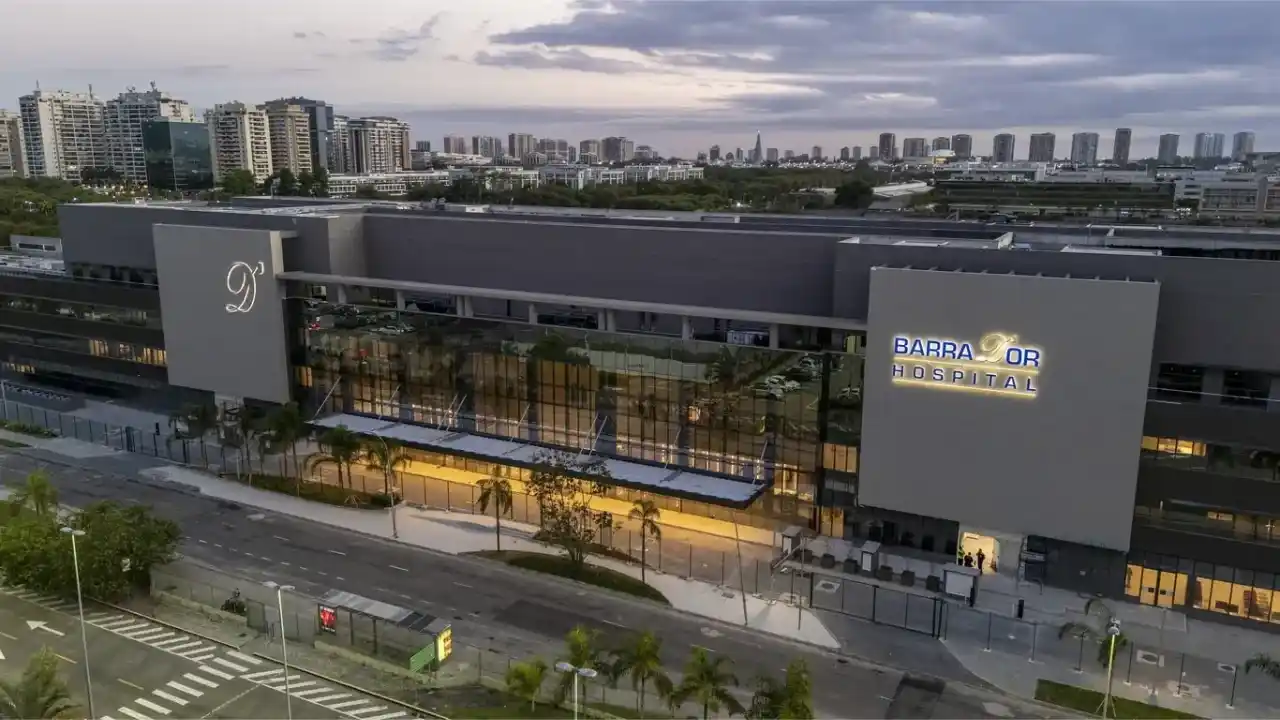
Para o BTG Pactual (BPAC22), A queda das ações brasileiras nas últimas semanas abriu um ponto de entrada atrativo na Rede D’Or (RDOR3). O banco vê os papéis negociando com desconto de cerca de 25% em relação ao múltiplo histórico de preço sobre lucro, enquanto revisa para cima sua expectativa de resultados.
Em relatório, os analistas Samuel Alves e Maria Resende mantiveram a recomendação de compra e elevaram em aproximadamente 2% a projeção de lucro para 2027, após a surpresa positiva do negócio hospitalar no balanço do terceiro trimestre.
Pelas estimativas do BTG, a companhia negocia a 13,5 vezes o lucro esperado para 2027 e 11 vezes o projetado para 2028. A avaliação é que o preço mais baixo das ações contrasta com a capacidade de crescimento e a rentabilidade do grupo.
O banco, porém, reduziu o preço-alvo de R$ 58 para R$ 52, para o fim de 2027, refletindo o maior custo de capital no Brasil. Ainda assim, o novo alvo representa potencial de valorização de 47,6% sobre os R$ 35,24 usados como referência no relatório.
Hospitais e oncologia sustentam o otimismo
A confiança do BTG passa pela expansão da oncologia, pela realização de procedimentos mais complexos e pela maior participação de hospitais em regiões com tíquete mais elevado. Esses fatores ajudam a explicar o crescimento das receitas mesmo com uma expansão mais modesta do volume de pacientes.
“De modo geral, a Rede D’Or continua oferecendo uma combinação atrativa de forte rentabilidade, motores visíveis de crescimento e uma avaliação bastante descontada. Após a recente deterioração do mercado acionário brasileiro, a ação passou por uma compressão significativa de múltiplos, o que acreditamos oferecer um ponto de entrada atrativo”, escrevem os analistas.
O BTG estima que a receita e o Ebitda do segmento hospitalar tenham crescido, em média, cerca de 15% ao ano entre 2019 e os 12 meses encerrados no terceiro trimestre de 2026.
A maturação de unidades em São Paulo, Rio de Janeiro e Brasília deve contribuir para os próximos resultados. Novos leitos serão ativados gradualmente, conforme a demanda. Aquisições também podem voltar a ganhar espaço, embora o banco não as considere indispensáveis para a tese.
Leia também:
SulAmérica melhora, mas despesas exigem atenção
Na SulAmérica, a sinistralidade caiu para 77,7%, uma redução de 2,4 pontos percentuais em um ano. O indicador relaciona os gastos assistenciais às receitas dos planos.
O BTG, contudo, monitora o aumento das provisões para disputas judiciais e das despesas com serviços de terceiros, parcialmente relacionadas a tecnologia e infraestrutura.
Para os analistas, esses gastos podem limitar novas expansões de margem, mas não comprometem a rentabilidade atual da seguradora. Reajustes de preços, composição dos produtos e ganhos de eficiência devem ajudar a sustentar os resultados.