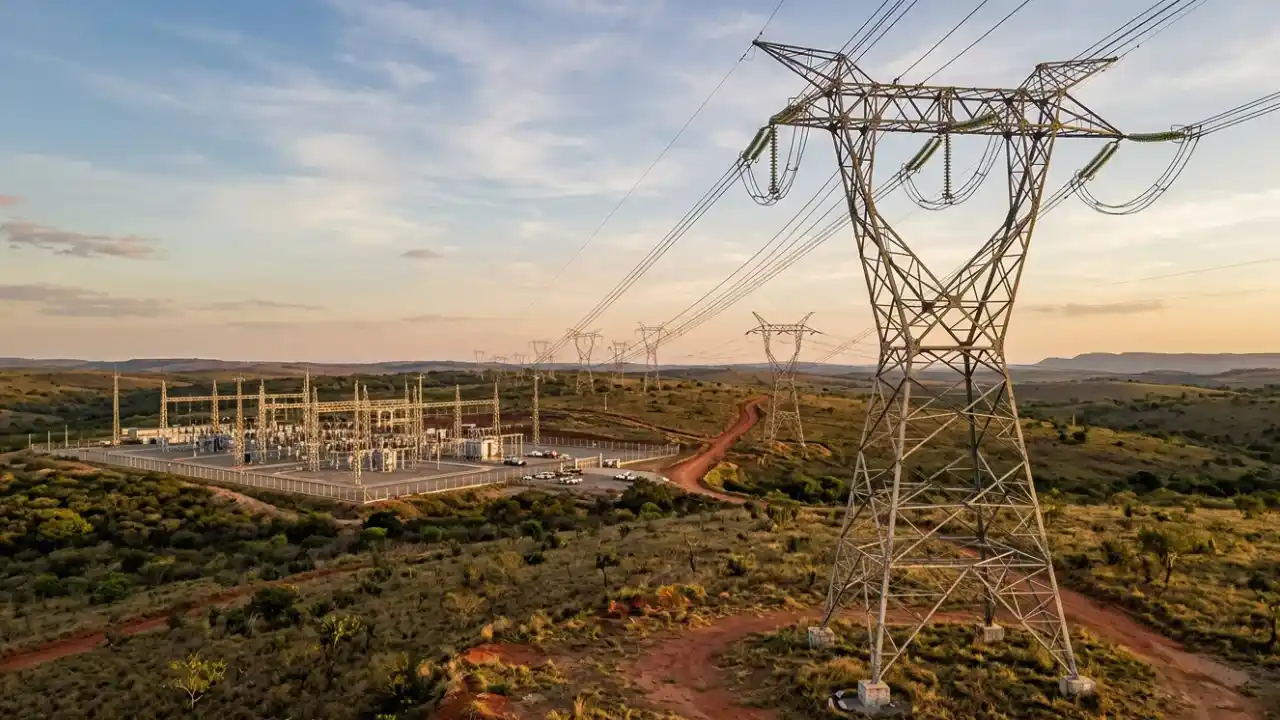
A EQI Research vê mais atratividade em ISA Energia (ISAE4) do que em Taesa (TAEE11) e recomenda uma operação que combina a compra de ISAE4 com a venda de TAEE11. A tese considera a capacidade das duas transmissoras de gerar receitas e remunerar os acionistas nos próximos anos.
No relatório Ideias de Trade, os analistas Nícolas Merola e João Zanott explicam por que um dividendo elevado hoje pode coexistir com obstáculos para manter essa distribuição no futuro.
O desafio de sustentar os dividendos da Taesa
O principal ponto de atenção está no prazo dos contratos. Segundo a EQI Research, as maiores concessões da Taesa vencem entre 2030 e 2032, o que pode provocar uma queda de quase 30% na receita, em termos nominais, conforme as projeções da casa.
“Ao olhar apenas o dividendo de curto prazo, o investidor pode tomar uma decisão sem levar em conta as perspectivas futuras, por mais que o dividendo da Taesa ainda esteja em patamares elevados”, escrevem os analistas.
Para compensar essa perda de receita, a companhia precisaria renovar concessões ou adquirir novas, de acordo com o relatório. O desafio é que a competição nos leilões de transmissão pode dificultar a manutenção dos retornos históricos.
Leia também:
O potencial de crescimento da ISA Energia
Na ISA Energia, a casa destaca a possibilidade de ampliar receitas com reforços e melhorias nos ativos existentes. São investimentos destinados a modernizar a rede e aumentar sua segurança e confiabilidade, com destaque para os ativos de transmissão em São Paulo.
“Os investimentos em reforços e melhorias são um ponto central da tese de crescimento da companhia, uma vez que esses projetos são autorizados pela Aneel e não dependem de processos competitivos de licitação, como ocorre com os novos ativos de transmissão”, afirma o relatório.
Segundo os analistas, esse formato permite crescer com retornos regulados que, em geral, são mais atrativos por dispensarem a disputa competitiva dos leilões.
A diferença também aparece na avaliação dos preços. A EQI Research estima uma taxa interna de retorno (TIR) implícita de IPCA + 8,0% para a ISA Energia, ante IPCA + 6,6% para a Taesa. As taxas refletem os preços considerados no relatório e as projeções de fluxos de caixa da casa.
A análise também projeta crescimento dos dividendos da ISA e redução gradual da alavancagem. A relação entre dívida líquida e EBITDA poderia passar de 4,2 vezes em 2026 para 3,8 vezes em 2030, conciliando investimentos e remuneração aos acionistas.
A operação, porém, também é sensível ao câmbio. Segundo o relatório, cerca de metade do portfólio da Taesa estará atrelada ao IGP-M nos próximos anos, enquanto a ISA é majoritariamente indexada ao IPCA.
“Apesar de ambos serem medidas de inflação, o IGP-M é mais sensível à variação cambial. Então, para a operação, uma apreciação do real é mais positiva para a Isa, enquanto uma depreciação do real é mais positiva para a Taesa”, explicam os analistas.
As projeções completas de dividendos e os demais fatores que podem influenciar a estratégia estão no relatório Ideias de Trade. Acesse o app EQI+ e confira a análise completa da EQI Research.