
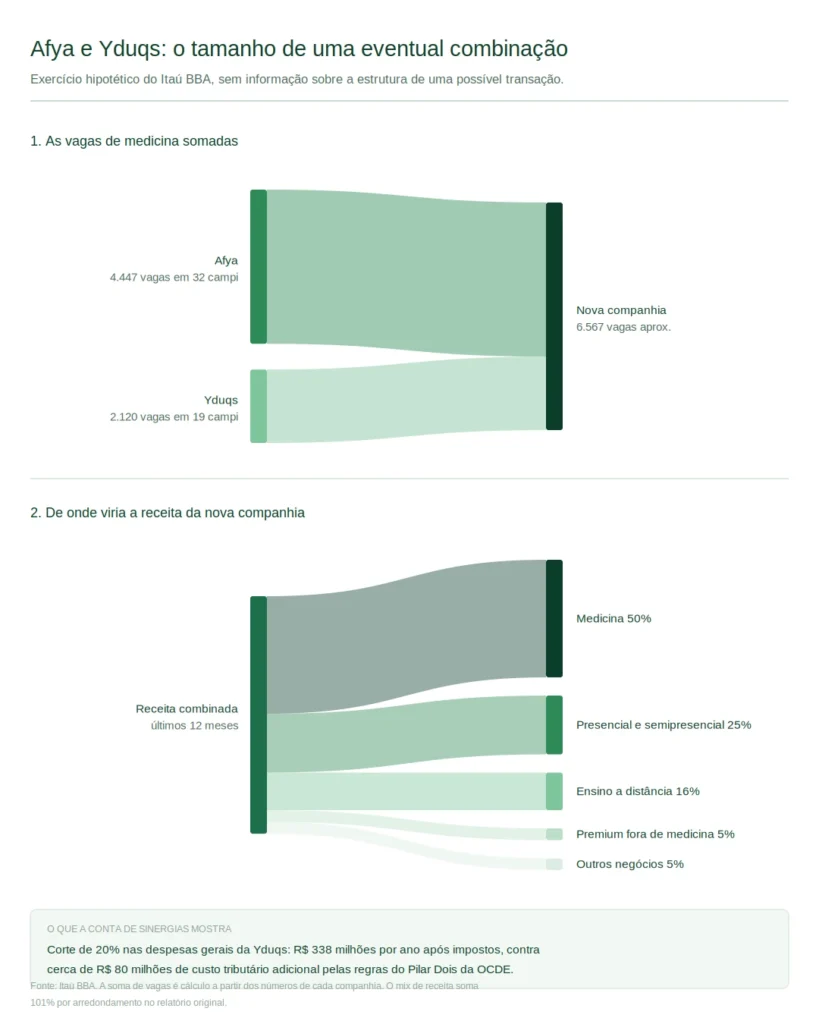
Uma eventual combinação entre Afya ($AFYA) e Yduqs (YDUQ3) criaria, com folga, a maior plataforma listada de ensino médico do Brasil, com mais de 6.500 vagas autorizadas de medicina. O tema ganhou força nas conversas com investidores nas últimas semanas, e o Itaú BBA dedicou um relatório a mapear os efeitos de uma operação desse porte.
“Não temos informação sobre a estrutura de uma possível transação, e nossa análise deve ser vista como um arcabouço para avaliar uma combinação hipotética, e não como uma previsão de como ela seria estruturada”, apontam Vinicius Figueiredo, Lucca Marquezini e Felipe Amancio, analistas do Itaú BBA.
O banco manteve a recomendação de compra para as duas companhias. O valor justo da Yduqs para o fim de 2027 ficou em R$ 16,00 por ação, e o da Afya, em US$ 18,00, ambos sem mudança em relação às estimativas anteriores para 2026.
Carteiras complementares, sobreposição localizada
A Afya é a maior das duas, com 4.447 vagas de medicina em 32 campi, contra 2.120 vagas da Yduqs em 19. A carteira da Afya também é mais pulverizada: as cinco maiores cidades respondem por 29,8% das vagas, ante 47,9% na Yduqs, cuja maior praça, o Rio de Janeiro, concentra 19,3% do total.
“28,2% das vagas da Yduqs estão em cidades onde a Afya também está presente, e 38,0% ficam a até 100 km de um campus da Afya. Para a Afya, os números correspondentes são 8,6% e 22,1%, o que sugere que a sobreposição pesa mais para a carteira da Yduqs”, observam Figueiredo, Marquezini e Amancio.
A concentração aparece em poucos pontos. Num raio de 50 km, Teresina e Ji-Paraná registram as maiores fatias combinadas, e a Grande Rio se destaca pela escala, com cerca de 50% das vagas privadas. Os números mudam bastante conforme o raio: em Ji-Paraná, a fatia vai de 100% em 50 km a 27% em 150 km. Em 100 km, a Grande Belém chega a 34% e a Grande Salvador, a 25%.
O que os precedentes do Cade indicam
O histórico do órgão antitruste no ensino superior é variado. A compra da Anhanguera pela Kroton foi aprovada com remédios, a da Estácio acabou vetada e a da Laureate pela Ânima passou com exigência de desinvestimentos.
As aquisições individuais de faculdades de medicina pela Afya, por sua vez, costumam ser liberadas sem restrições. Dois pontos pesam: o Cade avalia a concorrência por curso, e o mercado geográfico relevante tem sido analisado em escala local.
“Se remédios forem necessários, os precedentes sugerem que desinvestimentos pontuais de faculdades de medicina ou de vagas em áreas específicas seriam uma solução plausível, em vez de remédios mais amplos que afetem a combinação em escala nacional”, dizem os analistas do Itaú BBA.
Sinergia de despesa contra custo tributário
A sinergia mais palpável está nas despesas gerais e administrativas. Um corte de 20% nessa linha da Yduqs geraria R$ 398 milhões por ano, ou R$ 338 milhões após impostos, levando a relação entre essas despesas e a receita da nova companhia de 32,8% para 28,8%.
O contrapeso é tributário: como parte do grupo alemão Bertelsmann, a Afya está sujeita às regras do Pilar Dois da OCDE, que impõem tributação mínima de 15%, e isso pode elevar a carga sobre o lucro da Yduqs, hoje perto de zero, em cerca de R$ 80 milhões.
“Nosso exercício sugere que as potenciais sinergias operacionais poderiam mais do que compensar a carga tributária maior associada à estrutura combinada”, afirmam os analistas.
Os números sustentam a leitura. Com taxa de desconto de 18% e crescimento de 1% na perpetuidade, o valor presente das sinergias soma R$ 1,850 bilhão, contra R$ 764 milhões negativos do efeito tributário.
No cenário de sinergia plena, o múltiplo de preço sobre lucro da Yduqs para 2027 cairia de 4 a 5 vezes para 3 a 4 vezes. O cálculo não inclui sinergias de receita, tratadas como opcionalidade adicional.
“Se os remédios envolverem a venda de ativos selecionados, sobretudo faculdades de medicina, Cogna e Cruzeiro do Sul poderiam surgir como compradoras naturais, dadas a capacidade de balanço e de crescimento inorgânico”, projetam Figueiredo, Marquezini e Amancio.
A Ânima segue concentrada na integração da FMU, e a Ser Educacional tem priorizado a expansão orgânica.
Leia também: