
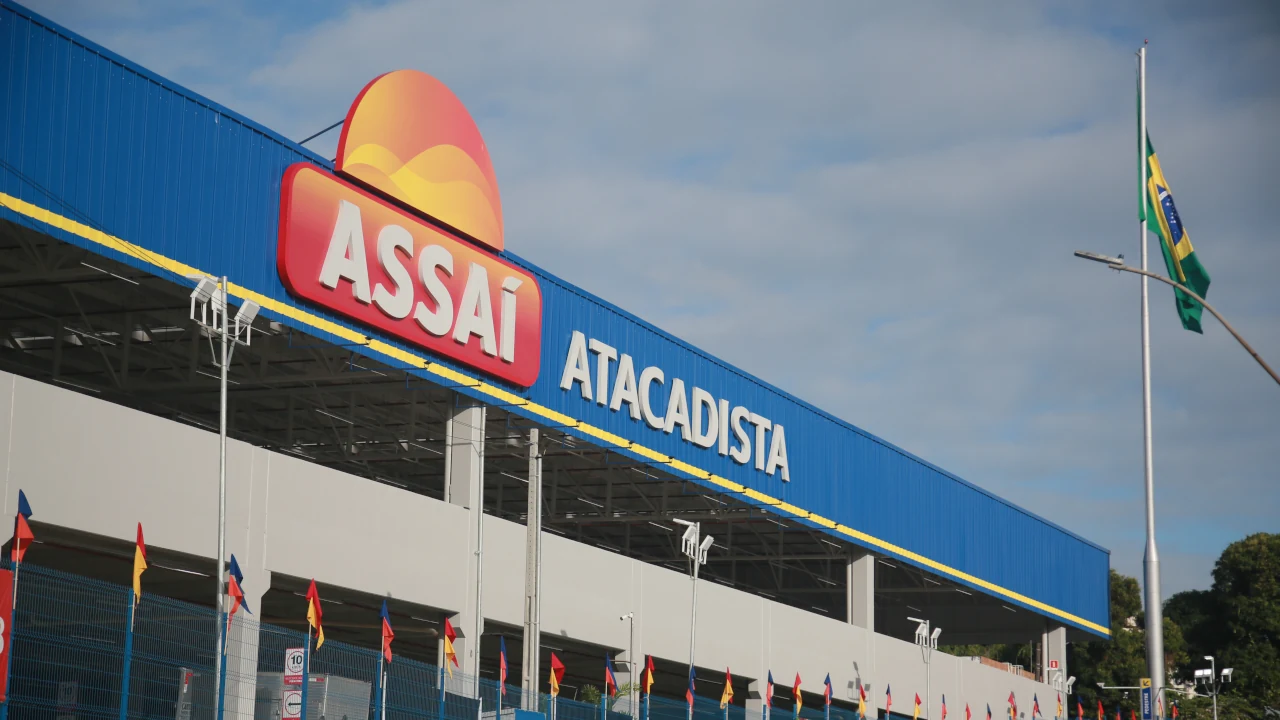
O Assaí (ASAI3) pode ganhar fôlego a partir de 2027, apoiado pela recuperação gradual do consumo, pela redução do endividamento e por novas iniciativas para ampliar a rentabilidade das lojas. A avaliação é do BTG Pactual (BPAC11), que elevou o preço-alvo das ações da companhia para R$ 16 até o fim de 2027, ante R$ 11 para o fim de 2026 na estimativa anterior, e manteve a recomendação de compra dos papéis.
Em relatório divulgado em 13 de outubro de 2026, após uma reunião com o presidente-executivo do Assaí, Belmiro Gomes, o diretor financeiro, Rafael Sachete, e a responsável pela área de relações com investidores, Gabrielle Helu, o banco reconheceu que o cenário operacional continua desafiador. Ao mesmo tempo, identificou sinais iniciais de melhora no consumo e oportunidades para a rede extrair mais receita de sua estrutura atual, sem depender de um novo ciclo intenso de expansão.
Na data de referência do estudo, as ações do Assaí eram negociadas a R$ 12,64. O preço-alvo de R$ 16 representa um potencial de valorização de aproximadamente 26,6%, sem considerar dividendos, segundo as projeções do BTG.
Consumo ainda pressiona vendas do Assaí
O desempenho do Assaí no terceiro trimestre de 2026 deve continuar pressionado pelo orçamento limitado das famílias, pela inflação moderada dos alimentos e pela dificuldade de recuperação dos volumes vendidos. Segundo o relatório, a migração dos consumidores para produtos mais baratos tem sido um dos principais obstáculos para o setor de varejo alimentar.
A administração da companhia, porém, avalia que boa parte desse ajuste já ocorreu. As pressões remanescentes estariam concentradas em algumas categorias, como produtos de limpeza.
O movimento de busca por alternativas mais econômicas também não significa necessariamente uma deterioração das margens. De acordo com o BTG, produtos de segunda linha podem apresentar margens percentuais superiores às de marcas premium e, em determinados casos, gerar margens de caixa mais favoráveis.
Para o quarto trimestre, a administração relatou sinais iniciais de melhora, principalmente em cidades do interior e bairros de menor renda. Uma das hipóteses levantadas é que as restrições mais rigorosas às apostas on-line estejam liberando parte do orçamento doméstico para outras despesas, incluindo a compra de alimentos.
O banco ressalta, entretanto, que uma recuperação mais consistente em 2027 dependerá da melhora do poder de compra real das famílias e do crescimento dos volumes vendidos, e não apenas de uma eventual aceleração da inflação alimentar.
Redução da dívida continua no centro da estratégia
Depois de anos de investimentos elevados na abertura de unidades e na conversão de lojas do Extra, o Assaí mantém a redução do endividamento como prioridade na alocação de capital.
O BTG avalia, porém, que o processo de desalavancagem pode abrir espaço para uma estratégia de investimentos mais flexível no futuro. Com uma estrutura financeira mais confortável e juros menores, a empresa poderá voltar a avaliar projetos de expansão capazes de gerar retornos próximos aos níveis históricos de retorno sobre o capital investido, superiores a 20%, segundo a administração.
A companhia também considera, no longo prazo, retomar um ritmo de aproximadamente 10 a 20 novas lojas por ano, combinando crescimento orgânico com aquisições seletivas em um mercado ainda fragmentado.
As projeções do BTG são mais conservadoras: o banco considera a abertura de sete unidades em 2027 e dez em 2028. Nesse cenário, a rede chegaria a 324 lojas em 2027 e 334 no ano seguinte.
A geração de caixa deve ganhar importância nessa etapa. Com a redução dos investimentos mais intensivos em capital, o Assaí poderá direcionar uma parcela maior dos recursos gerados pela operação para diminuir a dívida e melhorar os resultados financeiros.
Projeções apontam melhora gradual dos resultados
O cenário-base do BTG prevê crescimento das vendas nas mesmas lojas (same-store sales) de 4% em 2027 e 4,5% em 2028. A receita líquida projetada é de R$ 82,3 bilhões em 2027 e R$ 87,1 bilhões em 2028.
Para o EBITDA ajustado após o IFRS 16, o banco estima R$ 6,3 bilhões em 2027, com margem de aproximadamente 7,7%. A expectativa é que o avanço dos resultados venha principalmente do crescimento das vendas, e não de uma expansão expressiva das margens operacionais.
O relatório também projeta fluxo de caixa livre para o acionista de R$ 1,6 bilhão em 2027 e R$ 1,9 bilhão em 2028, o equivalente a retornos de fluxo de caixa livre (FCF yield) de 9,3% e 11%, respectivamente.
Essas estimativas dependem da evolução das vendas, da disciplina nos investimentos e da continuidade do processo de redução da dívida. O banco também considera uma taxa Selic de 12,5% ao fim de 2027 em seu cenário-base.
Uma queda adicional de um ponto percentual tanto no custo de capital próprio quanto na Selic elevaria o preço-alvo calculado pelo BTG em 17%, segundo a análise de sensibilidade apresentada no documento.
Leia também: