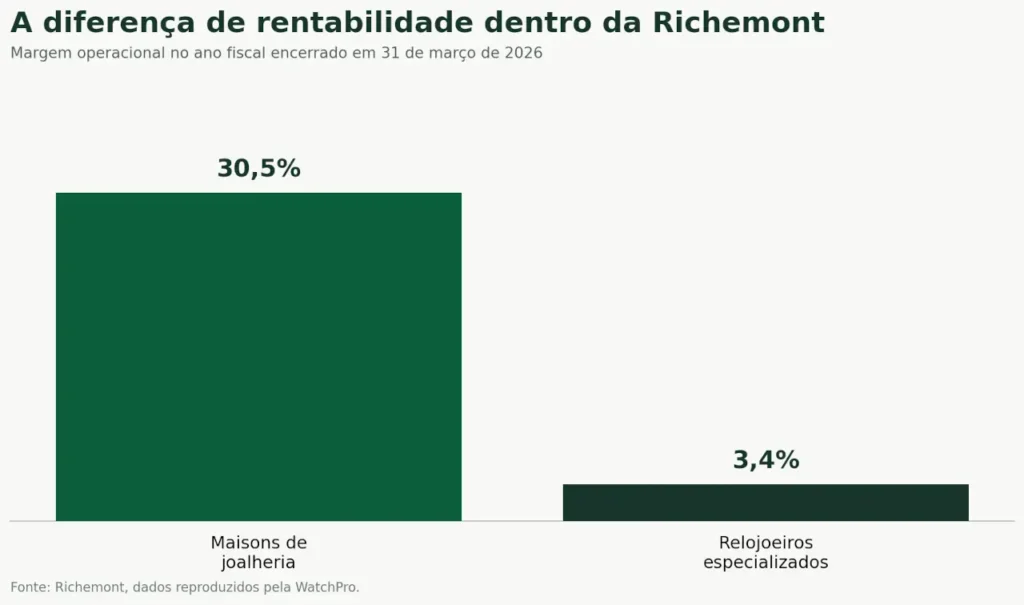
Há um número nos resultados recentes da Richemont (SWX: CFR) que ajuda a entender um movimento importante no mercado de luxo. Enquanto as joalherias do grupo alcançaram margem operacional de 30,5%, a divisão de relojoaria especializada registrou apenas 3,4% no ano fiscal encerrado em 31 de março de 2026.
A distância chama atenção porque estamos falando de dois universos que convivem sob o mesmo guarda-chuva, ocupam endereços privilegiados nas principais capitais do luxo e, em muitos casos, conversam com o mesmo consumidor.
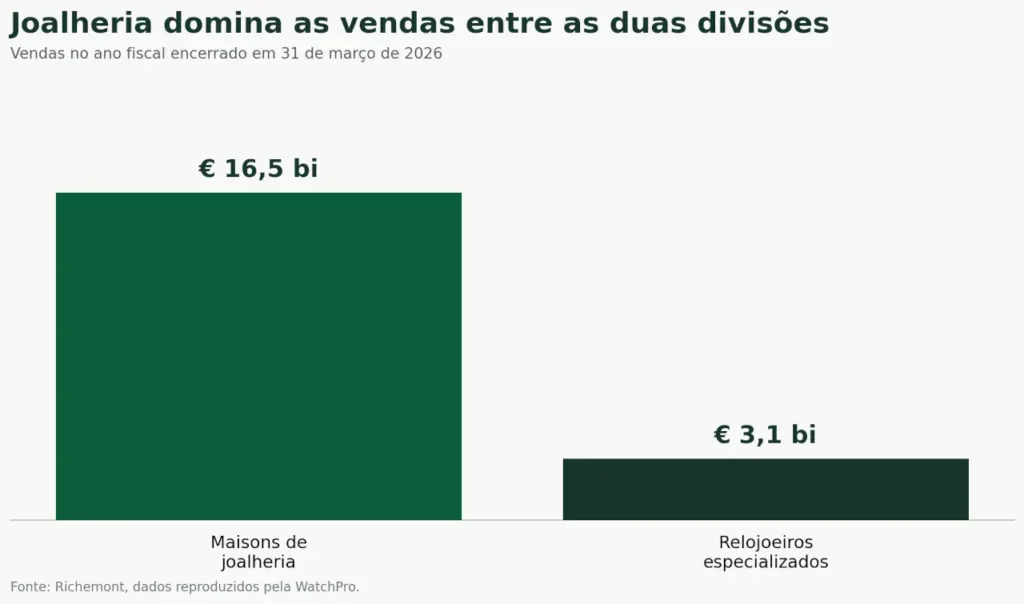
De um lado estão Cartier, Van Cleef & Arpels, Buccellati e Vhernier. Juntas, as quatro maisons de joalheria da Richemont registraram € 16,5 bilhões em vendas, crescimento de 14% a taxas de câmbio constantes, e aproximadamente € 5 bilhões em lucro operacional.
Do outro estão nomes históricos da alta relojoaria, como Vacheron Constantin, Jaeger-LeCoultre, IWC, A. Lange & Söhne, Panerai, Piaget e Roger Dubuis. A divisão somou € 3,1 bilhões em vendas, com avanço de apenas 1% a câmbio constante e lucro operacional de € 107 milhões.
Por que as joias atravessam melhor o momento do luxo?
Os números ajudam a colocar a fine jewelry no centro de uma discussão que já mobiliza grandes marcas. A joia reúne atributos especialmente valiosos em um momento de maior seletividade no consumo: tem longa vida útil, baixa dependência de temporadas, forte apelo para presentes e um valor material facilmente compreendido pelo cliente.
O ouro e as pedras preciosas também oferecem uma dimensão tangível à percepção de valor. Em um mercado no qual consumidores passaram a observar com maior atenção os sucessivos aumentos de preços de determinados artigos de luxo, essa materialidade pode ganhar peso na decisão de compra.
O desempenho da Richemont mostra a força dessa categoria em escala. E ajuda a entender por que a joalheria vem recebendo atenção crescente dentro do luxo, inclusive entre maisons tradicionalmente associadas à moda.
Cartier e Van Cleef & Arpels puxam o grupo
A força das joias aparece também nos números mais recentes. No primeiro trimestre do ano fiscal de 2027, encerrado em 30 de junho de 2026, as vendas da Richemont cresceram 20% a taxas de câmbio constantes. O segmento de joias avançou 24%, enquanto os relojoeiros especializados cresceram 8%.
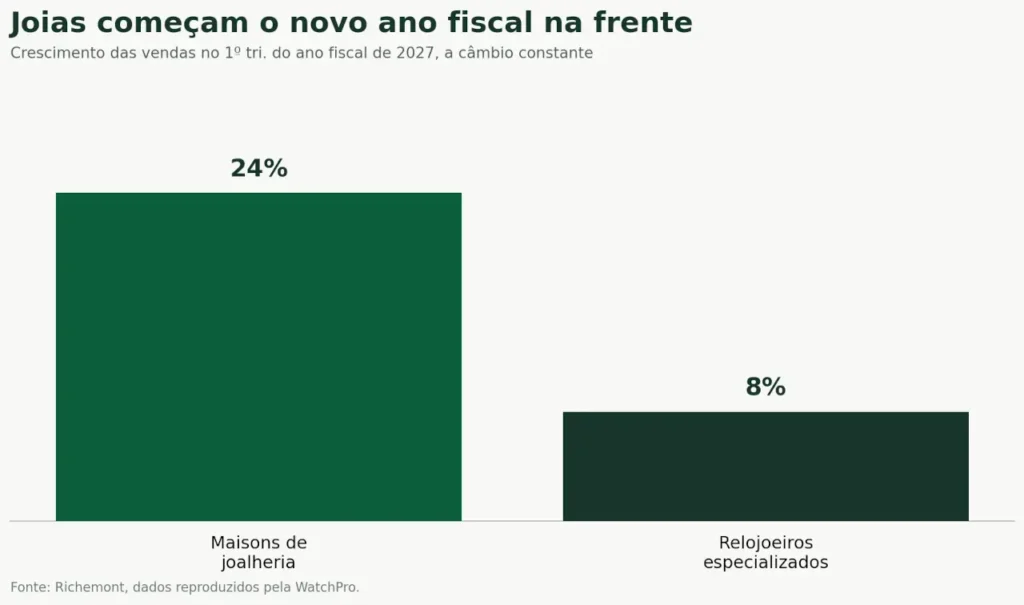
É uma melhora relevante para a relojoaria, embora ainda seja cedo para saber se o aumento das vendas será acompanhado por uma recuperação equivalente da rentabilidade. A companhia não divulgou a margem operacional das divisões para o trimestre.
O contexto geográfico também favoreceu o grupo. No ano fiscal de 2026, as Américas registraram crescimento de 17% a câmbio constante, acima dos 9% da Europa e dos 8% da Ásia-Pacífico. Esta última, porém, continua sendo o maior mercado regional da Richemont, com 32% das vendas.
E os relógios?
A diferença entre margens não significa que a Richemont esteja abandonando a alta relojoaria. O cenário é bem mais complexo.
Johann Rupert, presidente do grupo, deixou isso evidente ao falar sobre a venda da Baume & Mercier para o Damiani Group, concluída em julho. Segundo a explicação apresentada pela companhia, a marca precisava de uma flexibilidade empresarial que a estrutura de custos fixos da Richemont já não oferecia.
Ao mesmo tempo, Rupert rejeitou sugestões de uma eventual venda da Jaeger-LeCoultre e destacou a expertise industrial da manufatura e sua contribuição para outras maisons do grupo. A mensagem indica que a Richemont está disposta a analisar individualmente o papel de cada marca em seu portfólio.
Essa discussão ganha importância diante da diferença de rentabilidade. Operar manufaturas, redes de distribuição, comunicação global e boutiques próprias exige investimentos elevados. Quando a margem da divisão está em 3,4%, cada decisão sobre expansão e estrutura passa a ter um peso diferente.
A joia ganha protagonismo no novo mapa do luxo
A Richemont encerrou o último exercício com € 8,5 bilhões em caixa líquido, o que lhe dá espaço para continuar investindo mesmo em um ambiente marcado por oscilações cambiais, custos elevados do ouro, tarifas nos Estados Unidos e uma recuperação chinesa ainda incerta.
Nesse cenário, Cartier, Van Cleef & Arpels, Buccellati e Vhernier ocupam uma posição particularmente confortável. A combinação de crescimento de dois dígitos, € 5 bilhões em lucro operacional e margem acima de 30% transforma a joalheria em um dos pilares econômicos do grupo.
Para o restante da indústria, os números também deixam uma pista. A força atual da fine jewelry não depende apenas do desejo provocado por diamantes, ouro e pedras extraordinárias. Há uma equação comercial poderosa por trás desse brilho.
E talvez seja justamente por isso que a joia esteja conquistando tanto espaço nas estratégias das grandes maisons de luxo.
Leia também: