Já estamos em novembro, período em que muitas pessoas começam a planejar suas finanças para o ano seguinte. É justamente nesse momento que surge uma oportunidade interessante para reduzir o valor do Imposto de Renda a pagar, mas que exige planejamento e precisa ser aproveitada ainda neste ano.
Uma das ferramentas disponíveis para isso é o investimento em uma previdência privada na modalidade PGBL (Plano Gerador de Benefício Livre). Essa modalidade permite deduzir até 12% da renda bruta tributável anual da base de cálculo do Imposto de Renda, direcionando o valor para um investimento que, de outra forma, estaria sujeito à tributação.
Neste texto, vamos demonstrar se realizar uma contribuição em um plano PGBL até o final do ano realmente vale a pena, além de quantificar a economia tributária e os benefícios que essa estratégia pode proporcionar no longo prazo.
Quem pode se beneficiar das regras do PGBL?
É importante destacar que nem todas as pessoas podem aproveitar esse benefício fiscal. Para utilizar a dedução de até 12% da renda bruta tributável, é necessário cumprir dois requisitos: realizar a declaração do Imposto de Renda pelo modelo completo e contribuir para o INSS ou para um regime próprio de previdência social (RPPS).
Assim, essa estratégia pode ser especialmente interessante para profissionais com carteira assinada (CLT) e rendimentos mais elevados, para os quais a declaração completa costuma ser mais vantajosa. Profissionais autônomos que contribuem para a Previdência Social também podem aproveitar o benefício fiscal.
Quão vantajoso é investir em PGBL?
Para quantificar os benefícios dessa estratégia, elaboramos uma simulação considerando um investidor que atende aos requisitos necessários para aproveitar a dedução fiscal.
Vamos considerar uma pessoa assalariada com salário mensal de R$ 25 mil, o que representa uma renda bruta anual de R$ 300 mil. Nesse cenário, suponha que o investidor realize contribuições anuais equivalentes a 12% dessa renda, totalizando R$ 36 mil, em um plano de previdência PGBL.
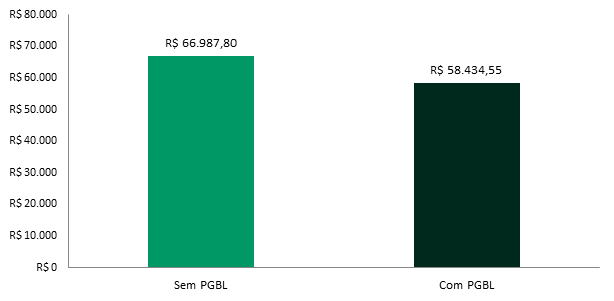
Já no primeiro ano, ao realizar a contribuição e utilizar a dedução na declaração do Imposto de Renda, esse investidor teria uma economia tributária de R$ 8.553. Na simulação, sua alíquota efetiva de tributação cairia de 22,3% para 19,5%.
Imposto devido em um cenário de dedução com PGBL e sem dedução
Considere agora uma rentabilidade de 7% ao ano durante os 30 anos de investimento. Com essa premissa, conseguimos observar uma diferença expressiva no patrimônio acumulado ao final do período.
Nesse cenário, seria vantajoso que o investidor optasse pelo regime de tributação regressiva, cuja alíquota pode chegar a 10% após o prazo de acumulação de pelo menos 10 anos, respeitadas as regras aplicáveis a cada contribuição.
O gráfico abaixo ilustra como, no longo prazo, o diferimento tributário pode ser vantajoso. Ao longo de 30 anos, o efeito dos recursos que deixam de ser pagos antecipadamente em impostos e permanecem investidos potencializa o resultado, gerando uma diferença significativa no patrimônio acumulado.
Patrimônio líquido: PGBL x sem PGBL (30 anos)
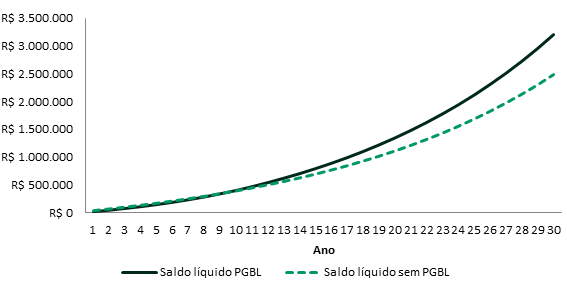
Esse primeiro exemplo considera que o investidor realiza aportes anuais de R$ 36 mil. Ao final de 30 anos, a diferença a favor do PGBL é expressiva: o patrimônio acumulado seria de R$ 3.202.080, contra R$ 2.481.518 em um investimento tradicional de Renda Fixa, considerando os mesmos aportes e a mesma rentabilidade.
Agora, vamos considerar um cenário mais simples, com apenas um aporte inicial de R$ 10 mil realizado neste momento. Mesmo sem contribuições adicionais, a diferença no patrimônio acumulado após 30 anos continua bastante relevante.
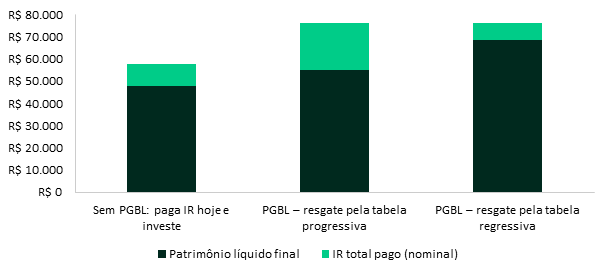
No gráfico abaixo, comparamos três alternativas: não investir em PGBL, investir em PGBL pelo regime de tributação progressiva e investir em PGBL pelo regime de tributação regressiva. Considerando uma rentabilidade de 7% ao ano, os resultados são os seguintes:
- Investimento tradicional (sem PGBL): patrimônio líquido de R$ 47.998.
- PGBL com tabela progressiva: patrimônio líquido de R$ 55.189.
- PGBL com tabela regressiva: patrimônio líquido de R$ 68.510.
Os números mostram como o diferimento tributário pode fazer diferença no longo prazo, especialmente quando combinado com o regime regressivo de tributação.
Exemplo de aporte único (R$ 10 mil): patrimônio líquido e IR total pago
Leia também:
Pontos de atenção
É importante tomar alguns cuidados para que uma decisão que, inicialmente, parece representar uma economia tributária não acabe resultando em uma rentabilidade menor.
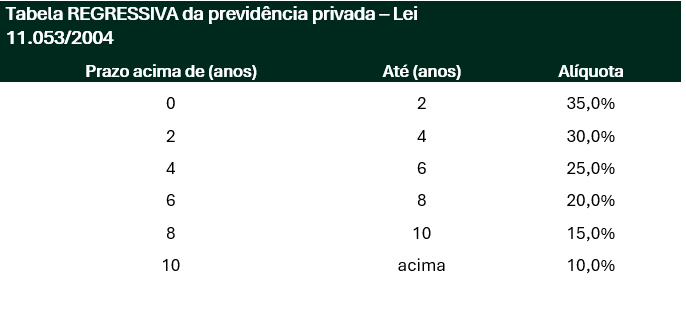
O principal ponto de atenção é o horizonte de investimento. Para quem pretende utilizar os recursos no curto prazo, o PGBL pode não ser vantajoso. Isso porque, em um investimento tradicional de renda fixa, a alíquota de IR pode chegar a 15% para aplicações mantidas por mais de 720 dias. Já na previdência, pela tabela progressiva, a alíquota pode chegar a 27,5%, enquanto, na tabela regressiva, começa em 35% para resgates realizados em até dois anos.
Na tabela regressiva, o prazo de acumulação é contado individualmente para cada contribuição realizada. Isso significa que cada aporte possui seu próprio prazo para alcançar a menor alíquota de 10%. Portanto, mesmo que o investidor mantenha o plano de previdência por mais de 10 anos, as contribuições mais recentes ainda poderão estar sujeitas a alíquotas maiores no momento do resgate.
Tabela regressiva da previdência privada
Também é importante ficar atento aos custos dos fundos de previdência, especialmente às taxas de administração, que podem comprometer parte dos benefícios tributários e reduzir a rentabilidade ao longo do tempo.
Vale a pena investir em PGBL?
Em nossa visão, realizar contribuições em uma previdência PGBL pode ser uma estratégia bastante vantajosa para quem preenche os requisitos necessários para aproveitar o benefício fiscal. Isso é especialmente válido para investidores com horizonte de investimento mais longo, superior a 10 anos, que podem optar pelo regime de tributação regressiva e alcançar a menor alíquota de IR, de 10%, sobre os recursos que cumprirem esse prazo de acumulação.
Portanto, fica aqui nossa recomendação: se você é um trabalhador CLT, realiza a declaração do IRPF pelo modelo completo e possui um horizonte de investimento de médio ou longo prazo, considere contratar um plano de previdência PGBL e realizar contribuições de até 12% da sua renda bruta tributável anual.
A boa notícia é que, atualmente, os investidores contam com um leque muito maior de opções de fundos de previdência, com diferentes estratégias de investimento e custos significativamente menores do que aqueles praticados antigamente pelos grandes bancos. Hoje, já existem alternativas com taxas de administração reduzidas, com percentual descontado diretamente do valor aplicado no plano de previdência, e sem cobrança de taxa de carregamento.