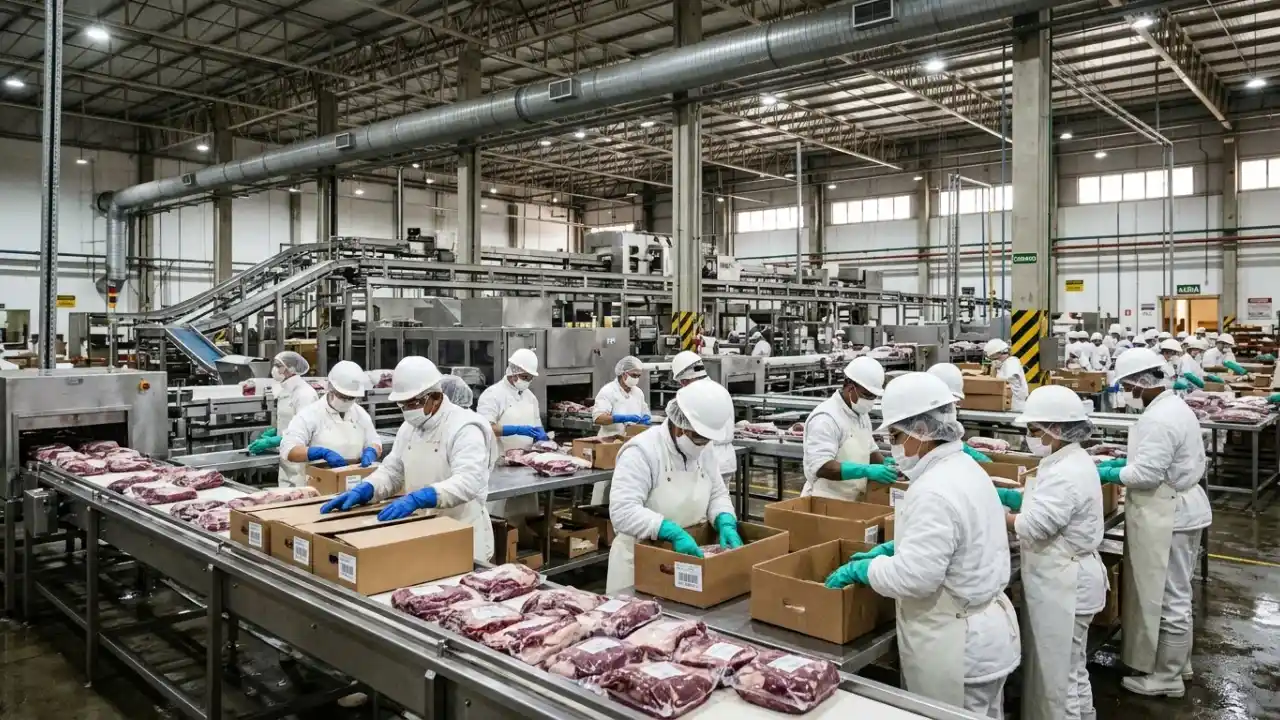
Os prêmios oferecidos por títulos de crédito privado de frigoríficos abrem oportunidades na Renda Fixa, na avaliação da EQI Research. A casa recomenda compra para papéis de JBS e MBRF por considerar favorável a relação entre remuneração e risco das empresas selecionadas.
O relatório “Crédito privado — Setorial de proteína animal”, assinado por João Abdouni, analista da EQI Research, avalia como a diversificação, a geração de caixa e o perfil de endividamento influenciam a capacidade de pagamento dos frigoríficos, em um cenário de pressão sobre custos e margens.
Por que a EQI recomenda JBS e MBRF no crédito privado
Na MBRF, o argumento está na ampliação dos prêmios exigidos pelo mercado, também chamados de spreads. Essa remuneração adicional reflete o risco que os investidores percebem nos títulos. A EQI Research entende que a abertura dos prêmios no mercado secundário superou a piora dos fundamentos do crédito da companhia.
“Essa diferença entre o prêmio exigido pelo mercado e o risco de crédito é um dos pontos que justificam a inclusão dos papéis da MBRF em nossa carteira”, afirma o relatório.
A análise considera que a liquidez e o perfil de vencimentos permanecem controlados. O alongamento da dívida dá tempo para que os investimentos realizados se convertam em capacidade produtiva, resultados operacionais e geração de caixa antes do vencimento de uma parcela mais significativa das obrigações financeiras.
A JBS é a preferência da casa no setor. Sua presença em diferentes países e a atuação em bovinos, aves e suínos permitem que negócios em fases mais favoráveis compensem parte das dificuldades de outras operações. O prazo mais longo da dívida também reduz a pressão por refinanciamento no curto prazo, segundo a EQI Research.
“Em nossa visão, o crédito da JBS apresenta a melhor relação risco-retorno do setor de proteína animal, em função de fatores como sua escala e diversificação operacional”, destaca o estudo.
Leia também:
Os riscos que acompanham a remuneração
A oferta de gado é um dos fatores que podem pressionar os resultados dos frigoríficos. Quando os pecuaristas retêm mais fêmeas para reprodução, a disponibilidade de animais para abate diminui no curto prazo. A disputa pelo gado pode elevar o custo da matéria-prima e comprimir as margens, caso o preço da carne não acompanhe essa alta.
“A rentabilidade do frigorífico depende da relação entre o preço pago pelo animal e o valor da comercialização dos produtos derivados do abate, descontados os custos industriais e comerciais”, explica o relatório.
Segundo a EQI Research, os Estados Unidos seguem com oferta restrita de gado e margens pressionadas. Na América do Sul, a demanda internacional ajuda a sustentar a rentabilidade, embora o avanço do ciclo possa reduzir gradualmente esse espaço.
A análise também acompanha os preços do milho e os riscos associados ao El Niño. A alimentação tem peso relevante nos custos de aves e suínos, e eventuais problemas climáticos podem alterar a disponibilidade de grãos e pressionar a rentabilidade das empresas.
A alavancagem permanece como ponto de atenção. Na MBRF, o relatório destaca a relação entre dívida líquida e EBITDA de 3,3 vezes, além dos possíveis efeitos do clima sobre custos, insumos e condições de produção.
“No entanto, ainda que consideremos que os spreads refletem uma situação mais complexa do que julgamos ser a atual da companhia, reconhecemos que os títulos de dívida da empresa possuem um nível de risco considerável nesse momento”, ressalta a casa.
Para a Minerva, a visão é neutra. A EQI Research destaca a combinação de alavancagem elevada, concentração operacional na América do Sul e pressão sobre o capital de giro, fatores que ampliam a exposição a uma deterioração do ciclo pecuário.
O relatório completo reúne as projeções das companhias, os riscos do setor e a carteira Top Picks de Crédito Privado, com os códigos, indexadores e vencimentos dos ativos selecionados. Acesse o app EQI+ e acompanhe a análise da EQI Research na íntegra.