
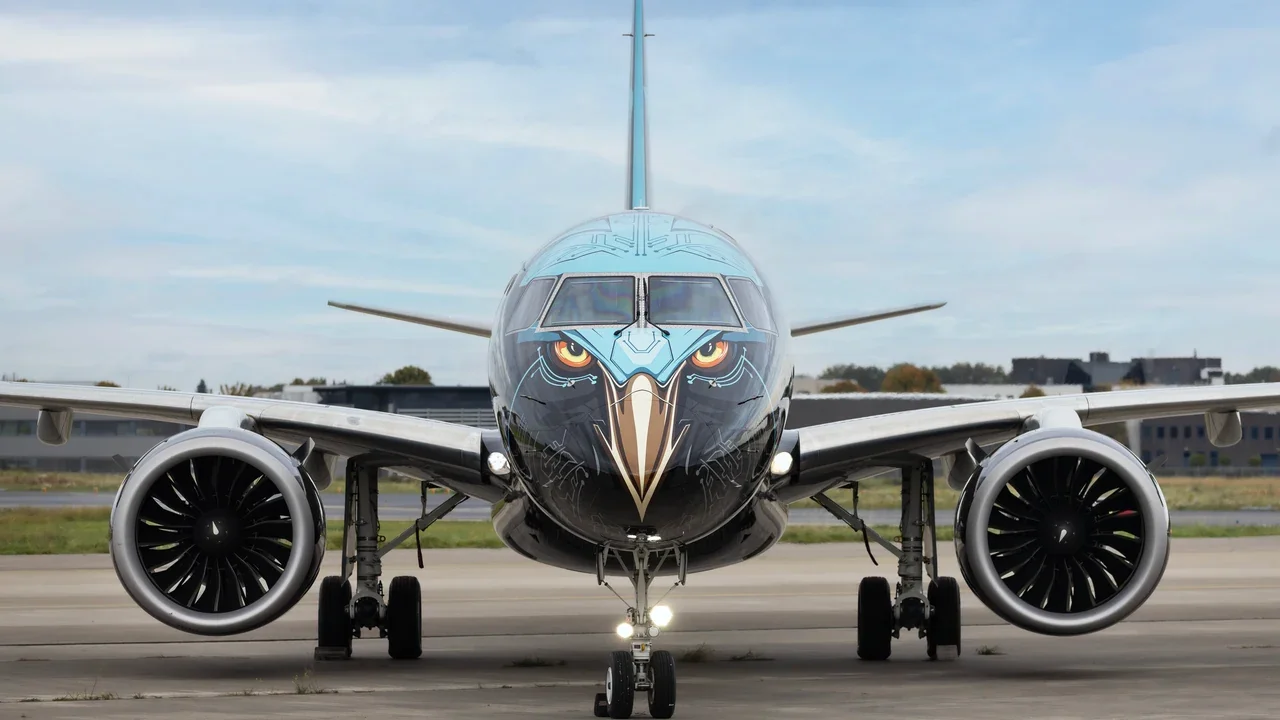
A EQI Research incluiu a Embraer (EMBJ3) na Buy and Hold, a carteira de ações de longo prazo da casa de análises, de novembro, com peso de 5%. Em relatório, o analista João Neves aponta a receita dolarizada e o desconto de 25% a 30% em múltiplos frente a fabricantes internacionais como motivos para a inclusão.
A escolha inaugura a exposição da carteira ao setor industrial. Para Neves, a fabricante oferece uma alternativa em meio às incertezas sobre as contas públicas e os juros brasileiros, com desempenho mais associado aos seus negócios do que à economia doméstica.
“Mais de 90% da receita vem de clientes no exterior, e a maior parte dos custos também é denominada em dólar, o que permite que a tese seja conduzida por fundamentos microeconômicos ao invés do cenário macroeconômico local”, afirma o analista.
O desconto apontado pela EQI Research aparece no EV/Ebitda, indicador que relaciona o valor da empresa ao resultado operacional, na comparação com Airbus, Boeing e Textron. A casa ressalta, porém, que o múltiplo relativo já está acima da média dos últimos dois anos, após a valorização das ações.
Por que a avaliação em dólar importa
A EQI Research avalia a Embraer por um modelo de fluxo de caixa descontado em dólares, com custo médio ponderado de capital (WACC) de 9,9% ao ano. Segundo o relatório, essa estrutura torna a avaliação menos sensível à alta dos juros futuros brasileiros e ao prêmio de risco local.
O preço-alvo calculado é de R$ 129,57 por ação para o final de 2027. Isso representa potencial de valorização de 12,74% sobre os R$ 114,92 utilizados como referência no estudo.
Leia também:
Novos contratos sustentam a expectativa de margens maiores
Além da exposição internacional, a tese considera uma combinação favorável entre desenvolvimento de produtos, novos pedidos e entregas. Para Neves, a companhia começa a capturar retornos dos investimentos anteriores.
“Os investimentos da última década no E2, no C-390 e na família Praetor já foram realizados, e a fase atual é de ‘colheita’ dos retornos. Ao mesmo tempo, a carteira de pedidos atinge níveis recordes e começa a se converter em receita a preços mais elevados”, aponta.
A EQI Research projeta expansão da margem Ebitda de 11,4%, em 2025, para 14,3%, em 2029, apoiada por ganhos de escala, aprendizado na produção e contratos mais bem precificados. A estimativa de crescimento médio anual da receita nesse intervalo é de 11,7%.
Entre os riscos, o relatório cita atrasos de fornecedores, concorrência na aviação comercial, necessidade de aportes adicionais na Eve, que desenvolve aeronaves elétricas, e possíveis tarifas americanas sobre importações.
Para conhecer a análise completa da Embraer e conferir todos os ativos da carteira Buy and Hold, acesse o app EQI+ e acompanhe os relatórios da EQI Research.