
O ano de 2022 foi um ano considerado difícil para as commodities, de uma forma geral, principalmente para o petróleo e o minério de ferro. Isto porque, no cenário internacional, ocorreram a guerra da Ucrânia e a política de Covid zero na China. Fatores que pressionaram os preços e trouxeram dificuldades para a cadeia de suprimentos. Com isso, fica a questão: quais as perspectivas para as commodities para 2023?
O setor tem enfrentado dificuldades não apenas no que diz respeito a petróleo e minério de ferro, mas também para grãos, bois e as chamadas soft commodities. Confira o que esperar para 2023.
- Confira: Melhores investimentos para 2023
Quais as perspectivas para as commodities: cenário atual
A flexibilização na China, de acordo com relatório do banco BTG Pactual (BPAC11), mesmo com deterioração do quadro sanitário, trouxe otimismo para as commodities metálicas.
A National Health Comission (NHC) listou outras dez novas diretrizes com o objetivo de “otimizar” os protocolos de prevenção e controle do Covid-19 na China.
Dentre elas, destaque para casos assintomáticos da doença e pessoas com sintomas leves podem ficar em quarentena em casa; o escopo e a frequência dos testes devem ser ainda mais reduzidos; áreas de alto risco sem novas infecções por cinco dias consecutivos devem ser liberadas dos bloqueios; todas as regiões devem se concentrar em melhorar a taxa de vacinação de pessoas acima de 60 anos. Além disso, o governo tem sinalizado que pode adotar medidas positivas para o setor imobiliário, o que poderia ditar nova rodada de alta das commodities metálicas.
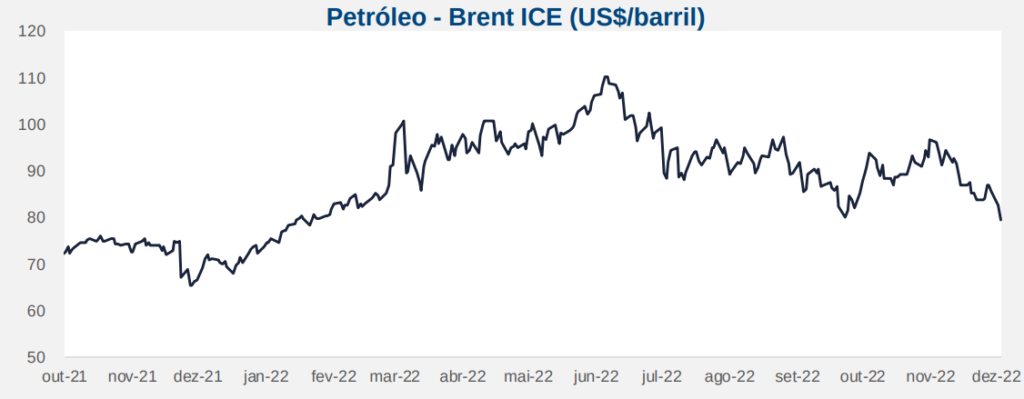
“Acreditamos que o vetor de China também é positivo para o petróleo, mas o teto de preço para o bem russo reduziu a visibilidade dos players de mercado em relação aos fundamentos de precificação. Apesar do petróleo russo já ser vendido por valores próximos à US$ 65 o barril, a determinação do teto para o preço culminou em forte declínio das cotações do Brent, mesmo com vetores claramente altistas para a oferta”, diz trecho do relatório.
- Abra sua Conta de Investimentos na EQI!
Neste momento, o banco monitora de perto a situação das reservas estratégicas dos Estados Unidos, que estão próximas ao patamar do início do ano de 1984, isto é, há pouco espaço para novas liberações, o que, somado ao contexto de economia ainda aquecida, pode resultar em descasamento com a demanda doméstica do maior consumidor de petróleo do mundo e trazer de volta o viés de alta.
A USDA (sigla em inglês para Departamento de Agricultura dos Estados Unidos) trouxe revisões relevantes para a Rússia e a Ucrânia, mas o quadro para grãos está concentrado na situação de plantio da América Latina. Conforme esperado pelo banco, os otimistas números do USDA para a cultura do milho da Ucrânia foram revisados para baixo, em 4,5 milhões de toneladas.
Commodities como o milho e a soja estão sendo negociadas com base nas plantações da América Latina, principalmente da Argentina, que vive complexo momento climático devido à incidência do fenômeno La Niña, que poderia resultar em novas quebras de safras, conforme avalia o banco.
“Seguimos vigilantes com a produção brasileira, mas os sinais para a safra de verão do milho e para a safra de soja seguem positivos, com a finalização do plantio no estado do Mato Grosso marcando janela favorável para a produtividade”, aponta outro trecho do relatório sobre quais as perspectivas para as commodities.
- Mercado Livre de energia EQI: economize 20% na conta de luz de sua empresa
No entanto, conforme avalia o documento do BTG, o indicador de preços de commodities do Banco Central, o IC-Br, apontou que as cotações em real apresentaram, em novembro, alta de 1,3%, primeira após cinco quedas consecutivas, que acumularam no período retração de aproximadamente 8%.
O real apresentou estabilidade no mês. Destaque para a reversão na tendência de queda nos preços do segmento de metal e pela continuidade da queda de energia, que apresentou novamente variação negativa devido à incerteza em relação à demanda”, aponta outro trecho do relatório.
Exportações de petróleo como destaque
De acordo com o BTG, o superávit comercial em novembro foi de US$ 6,7 bilhões, acima do consenso de mercado (que foi de US$ 5,4 bilhões) e da projeção do banco de investimentos, que foi de US$ 5,5 bilhões, e muito superior ao resultado do mesmo mês dos anos anteriores (em novembro de 2021, o saldo comercial foi deficitário em US$ 1,1 bilhão).
O maior saldo decorreu da expressiva aceleração das exportações (alta 37,4%) e do ligeiro recuo das importações (queda de 0,6%). As exportações novamente alcançaram patamar recorde para o mês.
As commodities seguem puxando as exportações – em novembro o destaque foi a significativa aceleração das vendas externas de petróleo e derivados. Como resultado, o superávit da balança de petróleo e derivados alcançou US$ 20 bilhões no acumulado em 12 meses até novembro (ante US$ 17 bilhões no mês anterior), de acordo com o BTG.
Minério de ferro: exportações abaixo do patamar
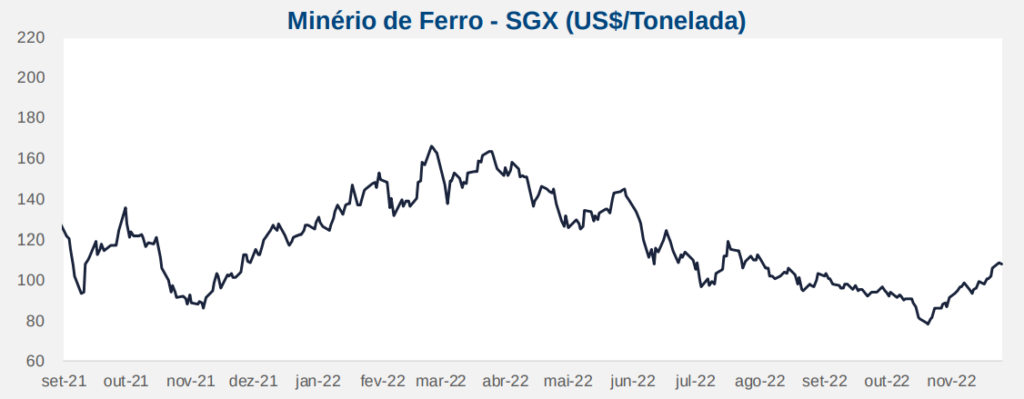
Segundo o relatório BTG, as importações de minério de ferro por parte da China seguem abaixo do patamar de 2020 e 2021, mas ainda bastante acima do intervalo histórico recente. Porém, o número apresenta desaceleração na margem.
“Vale ressaltar o crescimento dos estoques, contrário à sazonalidade histórica, o que pode indicar deterioração no consumo”, aponta trecho do relatório.
O documento aponta ainda que a flexibilização do isolamento social e medidas estatais de estímulo ao segmento imobiliário conduzem alta expressiva do minério de ferro.
O governo chinês optou por flexibilizar as medidas de isolamento social, inclusive permitindo que algumas pessoas com teste positivo para Covid-19 fiquem em quarentena em casa, e sinalizou que há intenção de redução nos testes em massa.
“Além disso, Pequim estabeleceu KPIs rígidos para os governos: até o final de janeiro de 2023, 90% das pessoas com mais de 80 anos que atendem aos critérios de saúde devem ser totalmente vacinadas e receber doses de reforço”, aponta outro trecho do relatório, no cenário do minério sobre quais as perspectivas para as commodities.
Grãos: soja desacelera e milho tem recuperação
A soja desacelerou o movimento de baixa e tem seu terceiro mês consecutivo de alta. O preço superou a média móvel de 21 períodos e formou fundo mais alto, sinalizando aumento do ímpeto comprador. O BTG acompanha o movimento com topo em R$ 39,30 e fundo em R$ 30,75 para definir as retrações de Fibonacci em R$ 33,10 (38,2%) e R$ 35,30 (61,8%), que devem atuar como resistências do movimento de recuperação.
“Acreditamos em um cenário de alta para as próximas semanas, com teste na média móvel de 200 períodos em R$ 34,00, caso o preço se mantenha acima da média móvel de 21 períodos”, aponta trecho do relatório.
Já o milho futuro ensaiou recuperação no mês de novembro, mas insuficiente para romper os extremos da lateralidade que acompanhamos entre R$ 84,15 e R$ 90,20. No curto prazo, acreditamos que o preço deve se manter nesses extremos nas próximas semanas, enquanto não houver uma melhor definição de tendência.
“A superação do último topo em R$ 90,20 tem objetivos em R$ 92,80 e R$ 97,30. A falha do movimento de recuperação encontra suportes em R$ 84,15 e R$ 79,50”, aponta parte do relatório BTG.
Performance dependerá do crescimento global
Stephan Kautz, economista-chefe da EQI Asset afirmou que a performance das commodities para o próximo ano dependerá da dinâmica de crescimento global.
“Com as altas de juros ao longo de 2022, além de choques específicos, como a Guerra na Ucrânia, as perspectivas para no ano que vem são de baixo crescimento, com potencial de recessão nos EUA e na Europa”, explicou ele.
Assim, de acordo com Kautz, há importante pressão para uma queda adicional nos preços de commodities. “Vale lembrar que parte desse movimento já ocorreu em 2022”, disse ele.
A recessão nos EUA é explicada pelo ciclo de alta nos juros do país. Em dezembro, o Federal Reserve (Fed) promoveu mais um aumento na taxa, de 0,50 ponto. O que representou uma desaceleração, porém não significa necessariamente o fim do ciclo de alta.
Como esperado pelo mercado o Fomc, ligado ao Fed, decidiu elevar a taxa de juros para o intervalo entre 4,25% a 4,50%. A inflação continua sendo a principal preocupação do comitê, que está focado em levar a inflação norte-americana ao nível aceitável de 2%.
O presidente da instituição, Jerome Powell, confirmou que os níveis restritivos dos juros continuarão até que a inflação passe a cair de forma sustentada.
“A política monetária precisa ser restritiva o suficiente para levar a inflação para meta de 2%. A redução da inflação exigirá um período de crescimento baixo e alívio do mercado de trabalho”, avisou Powell, na ocasião da divulgação da taxa de juros.
Quer entender melhor quais as perspectivas para as commodities? Preencha este cadastro que um assessor da EQI Investimentos entrará em contato