
A Usiminas (USIM5) deve enfrentar novas pressões sobre a rentabilidade no quarto trimestre de 2026 (4T26), após apresentar resultados abaixo das expectativas no período anterior. A avaliação é do BTG Pactual, que manteve recomendação neutra para as ações da companhia, diante do cenário desafiador para os mercados brasileiros de aço e minério de ferro.
Em relatório, o banco destacou que o Ebitda ajustado da Usiminas somou R$ 558 milhões no terceiro trimestre de 2026 (3T26), queda de 27% em relação ao trimestre anterior e alta de 29% na comparação anual. O resultado ficou 10% abaixo da estimativa do BTG, refletindo desempenho inferior ao esperado nas operações de siderurgia e mineração.
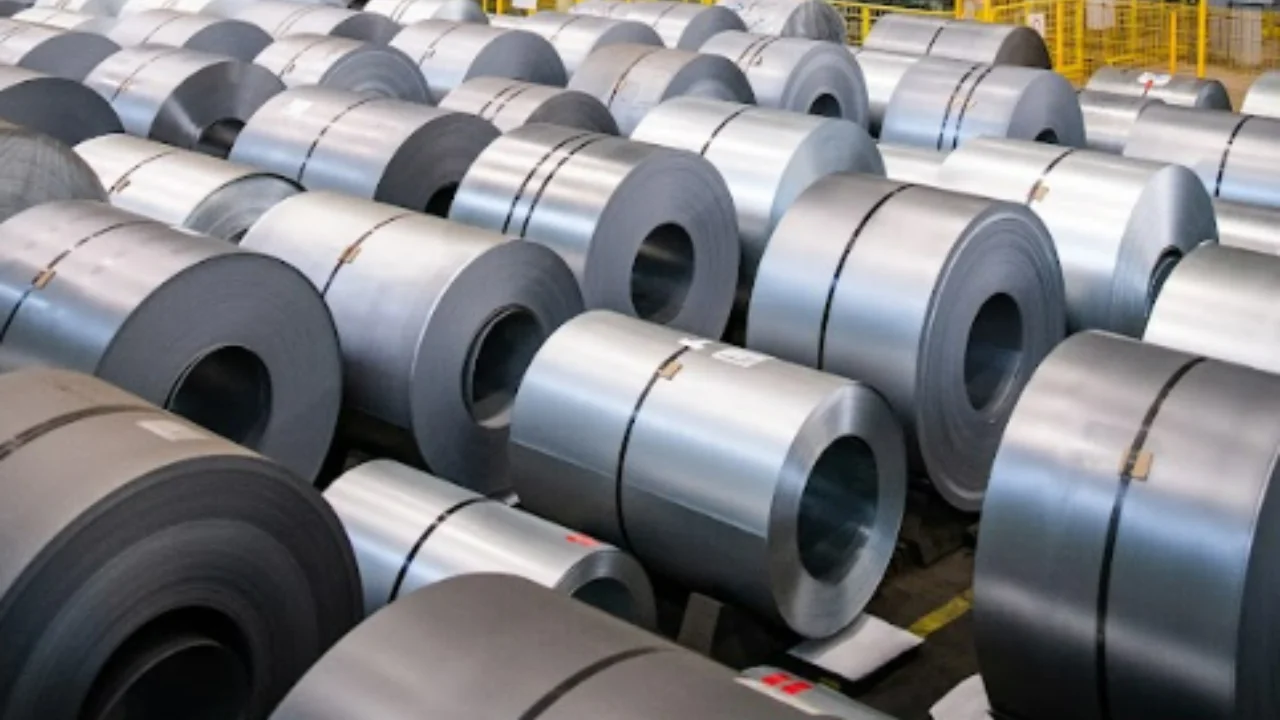
Na divisão de aço, o Ebitda alcançou R$ 538 milhões, recuo de 22% na comparação trimestral, embora tenha avançado 75% em relação ao 3T25. O indicador ficou 8% abaixo da projeção do banco. A margem Ebitda caiu para 9,6%, ante 12,8% no segundo trimestre.
Mercado de aço
Os embarques de aço totalizaram 1,034 milhão de toneladas, volume 3% inferior ao estimado pelo BTG, apesar do crescimento de 5% frente ao trimestre anterior. O preço médio realizado foi de R$ 5.426 por tonelada, praticamente estável na comparação trimestral e 1% abaixo da projeção da instituição.
Os custos também continuaram pressionando as margens. O custo dos produtos vendidos por tonelada chegou a R$ 4.850, alta de 2% em relação ao 2T26. Segundo o BTG, a combinação de preços e mix de vendas mais fracos com custos crescentes limitou a rentabilidade da operação siderúrgica. O banco espera que esse ambiente persista, especialmente diante da demanda sazonalmente mais fraca no quarto trimestre e da concorrência com produtos importados.
Minério de ferro tem forte queda de rentabilidade
A operação de minério de ferro apresentou um dos resultados mais fracos do trimestre. O Ebitda da divisão somou apenas R$ 19 milhões, queda de 73% em relação ao 2T26 e 11% abaixo da estimativa do BTG. A margem Ebitda recuou de 8% para 3%.
Os embarques totalizaram 2 milhões de toneladas, volume 12% inferior ao projetado pelo banco e 18% menor na comparação trimestral. O preço realizado médio foi de US$ 64,50 por tonelada úmida, 12% abaixo da estimativa do BTG e 6% inferior ao registrado no trimestre anterior.
A pressão veio principalmente dos preços mais baixos do minério e dos custos elevados de frete. O custo caixa por tonelada, por sua vez, ficou em US$ 23,80, 4% abaixo da projeção da instituição.
O cenário levou a Usiminas a suspender temporariamente uma de suas plantas de processamento de minério de ferro, diante da deterioração dos preços da commodity e dos custos elevados de transporte. Para o BTG, a medida evidencia a dificuldade econômica crescente da divisão. A corretora também observa que os preços do minério se deterioraram ainda mais no início do quarto trimestre, o que pode ampliar a pressão sobre a rentabilidade.
Fluxo de caixa fica negativo, mas companhia mantém caixa líquido
O fluxo de caixa livre da Usiminas ficou negativo em R$ 36 milhões no terceiro trimestre, ante geração positiva de R$ 35 milhões no trimestre anterior. Segundo o BTG, o resultado foi pressionado pelo desempenho operacional mais fraco e pela saída de R$ 403 milhões em capital de giro.
Os investimentos (CAPEX) somaram R$ 285 milhões no período. Apesar da geração negativa de caixa, a companhia preservou sua posição de caixa líquido, que encerrou setembro em R$ 471 milhões, ante R$ 499 milhões no fim do segundo trimestre.
BTG vê cenário desafiador para o 4T26
Para o quarto trimestre, a expectativa da administração da Usiminas é de deterioração moderada dos resultados da siderurgia na comparação com o período anterior. Entre os fatores estão um mix de vendas menos favorável e a continuidade das pressões de custos.
Na mineração, a perspectiva também é de novos desafios, com redução adicional dos embarques, fretes elevados e preços de referência mais baixos para o minério de ferro.
Na avaliação do BTG Pactual, há espaço limitado para uma recuperação dos resultados no curto prazo. A instituição destaca a concorrência persistente das importações no mercado brasileiro de aço e a piora das condições econômicas para os produtores nacionais de minério de ferro.
Leia também: