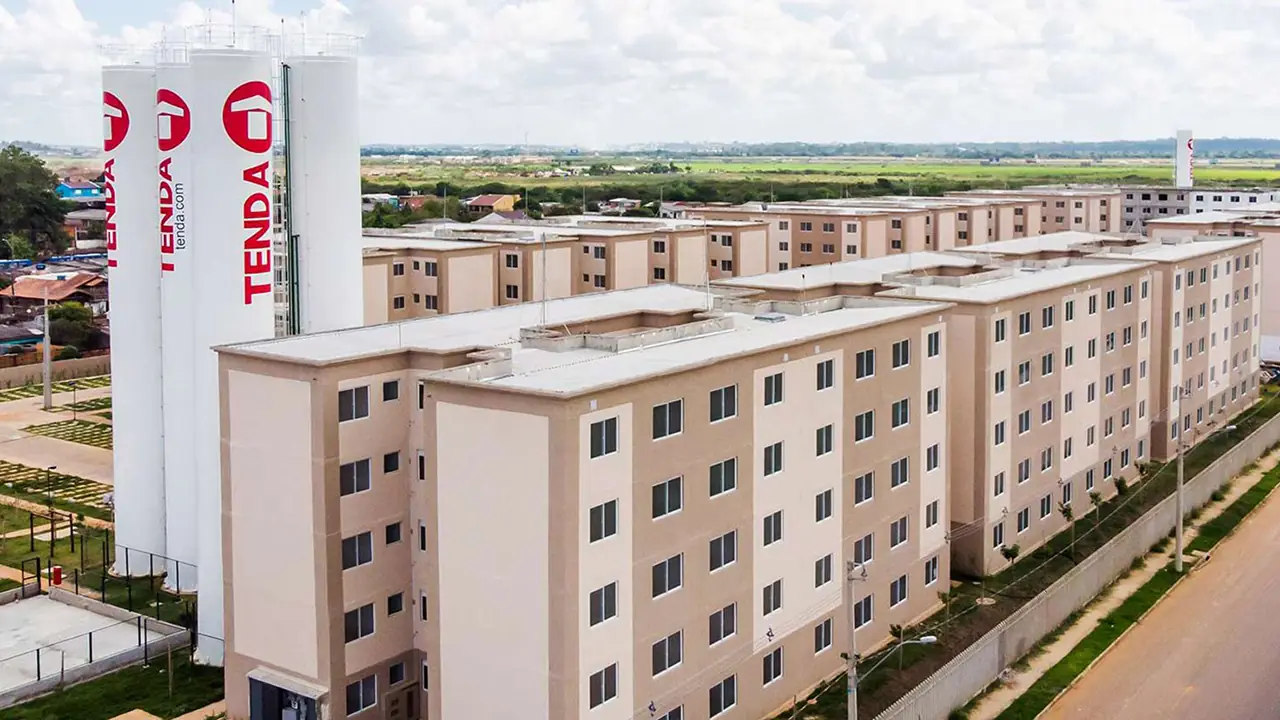
A Tenda (TEND3) registrou vendas líquidas de R$ 1,29 bilhão no terceiro trimestre de 2026, alta de 4% em relação ao mesmo período do ano passado. O resultado, porém, ficou 3% abaixo da estimativa do BTG Pactual, que avaliou o desempenho operacional da construtora como fraco, embora dentro do esperado, diante das condições mais restritivas de crédito no programa Minha Casa, Minha Vida (MCMV).
As vendas brutas da companhia somaram R$ 1,6 bilhão entre julho e setembro, avanço anual de 14%. No mesmo período, os distratos, que são os cancelamentos de contratos de compra de imóveis, aumentaram 78%, para R$ 312 milhões. Segundo a análise do BTG, a alta foi influenciada pelo endurecimento dos critérios de concessão de crédito da Caixa Econômica Federal (CEF).
A velocidade de vendas da empresa ficou em 21,5%, cerca de um ponto percentual abaixo da projeção do banco. Do total de vendas líquidas, R$ 1,2 bilhão correspondeu à marca Tenda, crescimento de 11% em um ano. Já a Alea, braço da companhia voltado à construção de casas industrializadas, registrou R$ 73 milhões, queda de 46% na comparação anual.
Lançamentos crescem 5% e superam projeções
Os lançamentos da Tenda totalizaram R$ 1,6 bilhão no terceiro trimestre, alta de 5% em relação ao mesmo período de 2025 e volume 11% superior à estimativa do BTG Pactual.
A marca Tenda respondeu por R$ 1,5 bilhão desse total, avanço de 2% na comparação anual. A Alea, por sua vez, lançou R$ 119 milhões em projetos, crescimento de 56%.
Outro destaque foi o aumento do preço médio dos imóveis lançados pela Tenda, que chegou a R$ 264 mil por unidade, alta de 14% em um ano. De acordo com o relatório, cerca de 55% dos projetos lançados pela companhia ficaram concentrados nas faixas 3 e 4 do Minha Casa, Minha Vida.
A estratégia reduz a exposição da construtora às faixas de renda mais baixas do programa habitacional, que vêm enfrentando maiores dificuldades em razão das condições de financiamento mais restritivas.
BTG mantém recomendação de compra para as ações
Apesar dos resultados operacionais mais fracos, o BTG Pactual manteve a recomendação de compra para as ações da Tenda. Na avaliação dos analistas, o desempenho do trimestre reflete um ambiente mais desafiador para o Minha Casa, Minha Vida, marcado pelas restrições de crédito da Caixa e pela greve dos bancários em setembro.
O banco avalia que a companhia ainda deve enfrentar dificuldades no curto prazo, diante da redução dos preços de venda, da diminuição dos recebíveis do tipo pro-soluto, que são valores a receber diretamente dos clientes, sem depender exclusivamente do financiamento bancário tradicional, e do aumento dos distratos.
Ainda assim, os analistas consideram que a desvalorização recente dos papéis foi excessiva e que as ações apresentam uma avaliação atrativa. O BTG estima que a Tenda negocie a cerca de quatro vezes o lucro projetado para 2027, indicador conhecido como preço sobre lucro (P/L).
Com base nessa avaliação, o banco reiterou sua recomendação de compra, apesar das perspectivas operacionais mais desafiadoras para os próximos meses.