A XP Investimentos reiterou a recomendação de compra para a Embraer (EMBJ3) e fixou preço-alvo de US$ 90 por ADS, equivalente a R$ 116 por ação, para o fim de 2027.
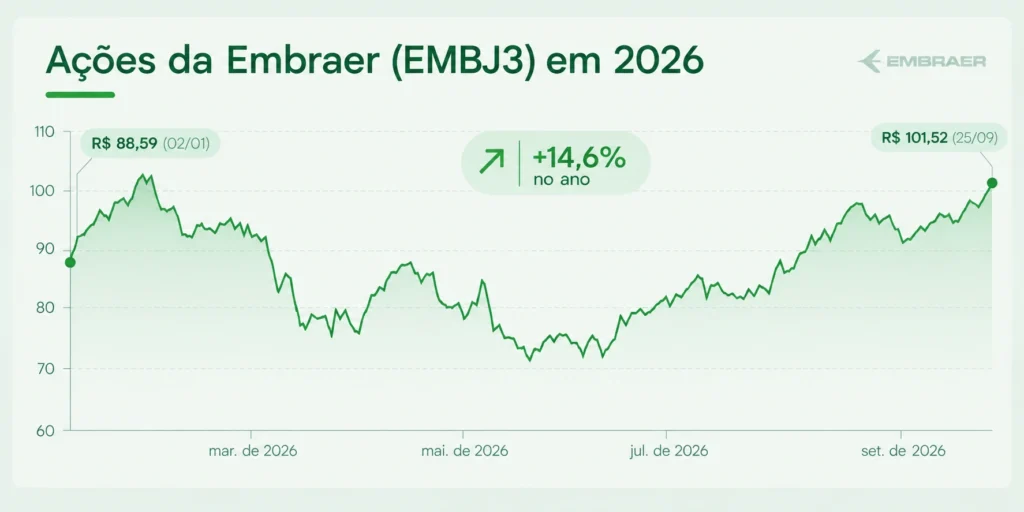
A ação já subiu 30% desde a última elevação de recomendação da casa, em março, e a corretora segue vendo espaço.
O argumento central é que o crescimento não exige mais dinheiro novo na mesa. A trajetória até 2030 se apoia na maturação do portfólio atual, sem um novo ciclo de investimentos.
“Vemos uma trajetória de crescimento visível até 2030 sem a necessidade de um novo ciclo de investimentos, sugerindo retornos crescentes nos próximos anos”, apontam Lucas Laghi, Fernanda Urbano e Guilherme Nippes, analistas da XP Investimentos.
Fonte: Google Finance
O que sustenta a receita
As premissas são específicas por divisão. A aviação comercial deve avançar gradualmente para cerca de 110 aeronaves por ano, a executiva se normaliza perto de 200, e o KC-390 chega a 10 unidades anuais até 2030. Os serviços crescem junto com a frota instalada.
Publicidade
Publicidade
Somadas, essas linhas levam a receita de US$ 8,5 bilhões em 2026 para cerca de US$ 13,4 bilhões em 2030, ou aproximadamente US$ 12 bilhões em termos reais.
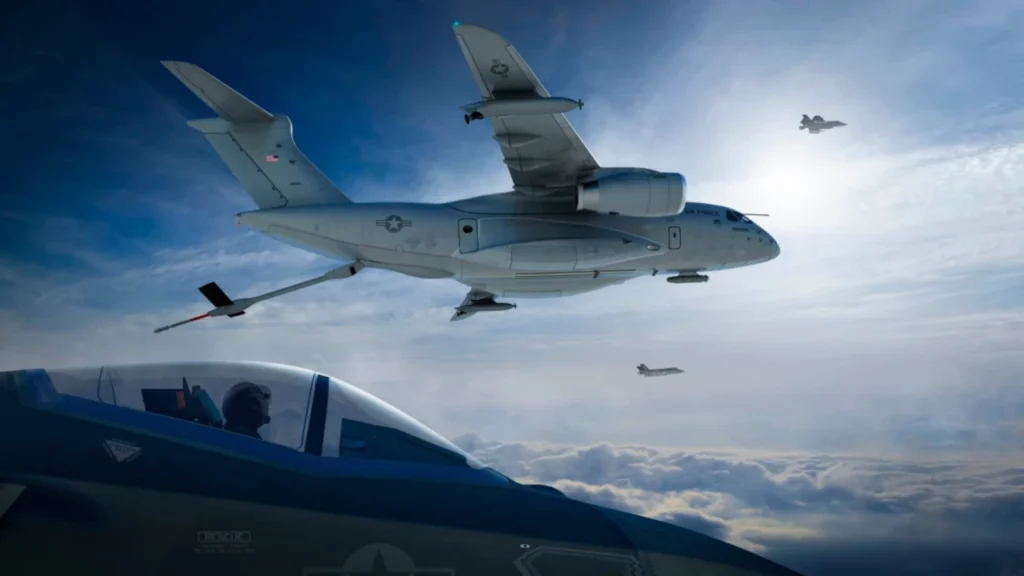
Embraer KC-390 (Imagem: Divulgação/ Embraer)
Margens e retornos melhores
O volume não é o único vetor. A economia por unidade também melhora, e as margens operacionais devem se normalizar perto de 13% até 2030, contra cerca de 9% em 2025.
“As margens são apoiadas por preços favoráveis na aviação executiva e na plataforma KC-390, enquanto a aviação comercial deve se beneficiar da alavancagem operacional e do encerramento gradual de contratos legados”, observam Laghi, Urbano e Nippes.
“Esperamos que o retorno sobre o capital investido consolidado aumente de cerca de 12% em 2025 para aproximadamente 22% em 2028, ao mesmo tempo em que o mix de resultados se torna menos dependente de um único ciclo aeroespacial”, projetam os analistas.
Os motores variam por divisão: a comercial ainda colhe o ciclo do E2, a executiva ganha com preço e alavancagem, a defesa opera com base de capital mais leve por conta da participação da Força Aérea no desenvolvimento do KC-390, e os serviços entregam receita recorrente.
Já não está barata
“Reconhecemos que o valuation da Embraer já não é tão pouco exigente quanto era no início deste ano”, ponderam os analistas.
O papel negocia a 19,3 vezes o lucro projetado para 2027, depois de recuperar parte do desconto que tinha em relação aos pares globais.
O que sustenta a tese, mesmo assim, é a confiança maior no crescimento dos resultados e um rendimento real de fluxo de caixa livre se aproximando de 9% até 2030, sem contar as opcionalidades de Índia, Estados Unidos e Eve, tratadas como ganho adicional possível.