
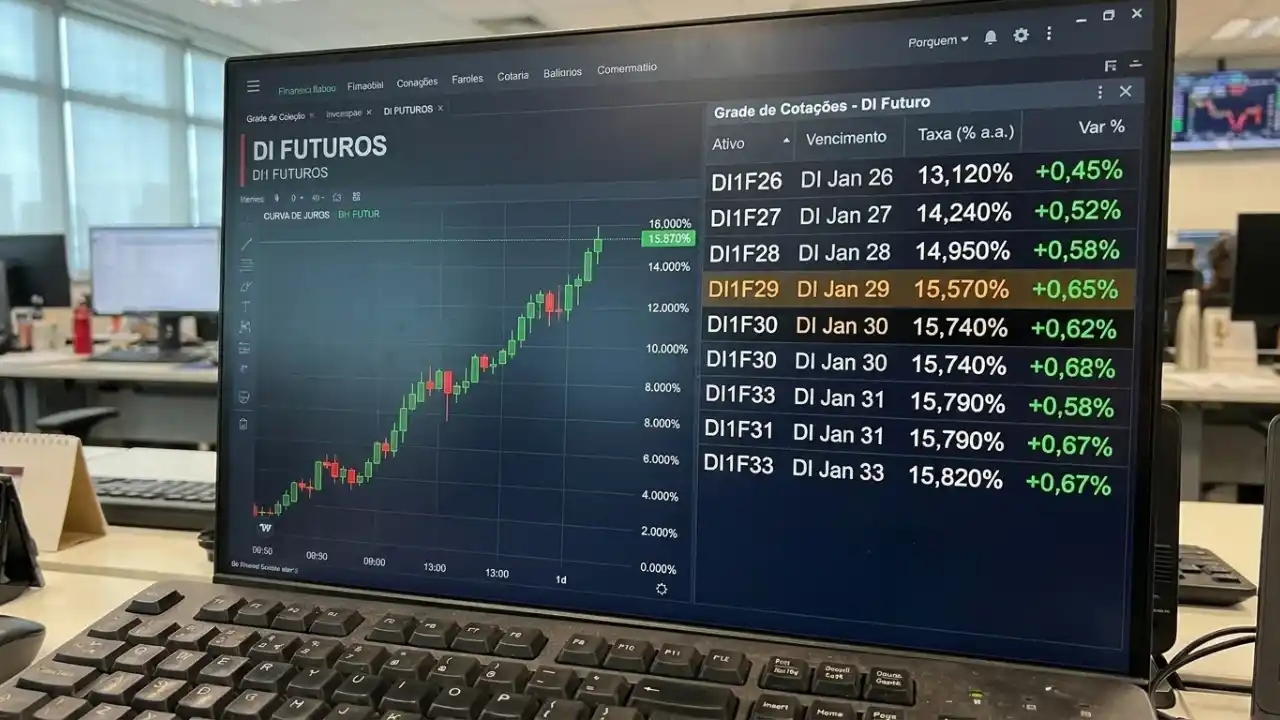
Os juros futuros disparavam nesta segunda-feira (26), no primeiro pregão após a reeleição do presidente Luiz Inácio Lula da Silva (PT). No recorte das 11h20, a taxa do contrato de Depósito Interfinanceiro (DI) para janeiro de 2031 chegava a 15,79% ao ano, aproximando os vencimentos mais longos do patamar de 16%.
A pressão era mais intensa nos contratos de médio e longo prazo. O DI para janeiro de 2030 estava em 15,74% ao ano, enquanto o vencimento de janeiro de 2029 marcava 15,57%. Para janeiro de 2027, a taxa era de 13,792% ao ano.
Veja as taxas de alguns dos principais vencimentos, nos negócios registrados às 11h20:
| Vencimento | Contrato | Taxa ao ano |
|---|---|---|
| Janeiro de 2027 | DI1F27 | 13,792% |
| Janeiro de 2028 | DI1F28 | 15,160% |
| Janeiro de 2029 | DI1F29 | 15,570% |
| Janeiro de 2030 | DI1F30 | 15,740% |
| Janeiro de 2031 | DI1F31 | 15,790% |
| Janeiro de 2033 | DI1F33 | 15,690% |
| Janeiro de 2035 | DI1F35 | 15,535% |
Os contratos de DI têm como referência a acumulação da taxa interbancária até o vencimento. A cotação é expressa em taxa anualizada, conforme as especificações da B3.
Juros mais altos elevam o esforço para estabilizar a dívida
Para Stephan Kautz, economista-chefe da EQI Investimentos, a elevação dos juros aumenta o resultado primário necessário para estabilizar a dívida pública. Em sua avaliação, esse esforço passa por um superávit primário entre 3% e 3,5% do PIB.
O superávit primário corresponde ao saldo positivo entre receitas e despesas do governo, antes do pagamento de juros. Com o custo da dívida mais alto, cresce a exigência de ajuste nas contas públicas, explica o economista.
Kautz também comenta as sinalizações sobre a equipe econômica e as medidas para o próximo mandato.
“Segundo matérias de jornal, o governo tenta sinalizar uma perspectiva de ajuste fiscal e de comunicação, em especial com o mercado, simulando e mencionando nomes que poderiam ocupar o ministério da fazenda e possível agenda de medidas que poderiam ser anunciadas”, afirma.
O economista considera pouco provável um ajuste da magnitude necessária nas próximas semanas e meses. Por isso, avalia que os juros, especialmente na ponta longa da curva, podem permanecer elevados por mais tempo.
Leia também:
BTG projeta juros reais longos acima de 8%
Em relatório desta segunda-feira (26), o BTG Pactual também associa a trajetória dos juros à resposta fiscal do governo. O documento usa como referência um juro real longo de 6,7% e projeta uma alta para mais de 8%.
“Os juros reais de longo prazo estão agora em 6,7%, após caírem 81 pontos-base nos últimos 30 dias. Em nossa visão, os juros reais de longo prazo devem rapidamente superar 8% e permanecer nesse nível à espera da política fiscal revisada do governo para os próximos quatro anos”, escrevem os analistas.
Esses percentuais se referem a juros reais, que descontam o efeito da inflação. Já as taxas dos contratos de DI apresentadas acima são nominais.
O BTG avalia que juros reais mais altos, câmbio mais fraco e expectativas desancoradas podem limitar a velocidade dos cortes da Selic. O relatório cita uma projeção do Focus de 12% para a taxa básica no fim de 2027, mas considera que até esse cenário pode pressupor cortes excessivos, dependendo da política fiscal.
Para o banco, o anúncio de uma equipe econômica com credibilidade e sinais concretos de disciplina fiscal seriam condições para abrir espaço a juros menores.